

Není nám do pláče je název 10. alba a koncertního turné skupiny CHINASKI, která startuje 24.10.2017 koncertní šnůru v 8 městech. Málokteré české kapele se podaří vyprodat O2 arénu a další haly v ČR. Díky generální zkoušce 23.10., na které byli naši kolegové přítomni, můžeme potvrdit, že Vás čeká velmi příjemný koncert, se spoustou dnes již klasických hitů, novinek, efektů, projekcí… Máte se na co těšit! Držíme palce!
Krátké video z koncertu s písničkou „venku je na nule“ najdete na našem facebooku ZDE.
Níže pár obrázků z koncertu, ale na živo je to lepší:-)

ČIFO na koncertu CHINASKI Není nám do pláče

ČIFO na koncertu CHINASKI Není nám do pláče
Petr Olašin 24 října, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: ČIFO
Fakta, která nelze ignorovat a v rámci plánování rodinných financí je nutno včas řešit:
ČNB 4.8.2017 zvýšila úrokové sazby o 0,2%.
ČNB zrušila poskytování 90 – 100% hypoték (z výše odhadu)
V prosinci 2016 začal platit zákon o spotřebitelském úvěru.
Zvyšují se nároky na bonitu i nutnost vlastních úspor.
Postupně se zvyšují úrokové sazby spotřebitelských úvěrů.
Čekat na skončení garantované úrokové sazby, tzv. fixace a teprve poté hledat výhodnější nabídku nebo přistoupit na nové úrokové podmínky ve stávající bance s velkou pravděpodobností nevyplatí a může nastat nepříjemné překvapení v podobě navýšení měsíční splátky v řádu stovek i tisíců korun měsíčně.
Jak je to možné? Banky nabízejí stávajícím klientům 6 – 12 měsíců před vypršením stávající úrokové sazby možnost, zvolit si nové podmínky úroků např. na další fixační období za dnešních podmínek. Některé banky nabízejí až 2letou dopřednou garanci úroku, při zajištění dnešních úrokových sazeb, a to i v případě, že jste aktuálně u jiné banky. Včasným řešením tak můžete ušetřit rodinnému rozpočtu desítky tisíc korun ročně a mít klidné spaní, že se vám výrazně nezvýší splátka hypotéky.
Budete-li však pasivně čekat na novou nabídku úrokových sazeb na další období, často zjistíte, že vám nové sazby nevyhovují, avšak nové podmínky si u konkurenční banky nestihnete vyřídit a minimálně po dobu 1 roku (nejkratší období fixace) budete platit výrazně více, než by bylo nutné při včasném poohlédnutí se po výhodnější nabídce.
Nechcete-li obíhat jednotlivé banky, je vhodné se obrátit na zkušené specialisty ČIFO – Českého institutu finanční odpovědnosti, kteří za Vás srovnají jednotlivé nabídky, zajistí vyřízení hypotéky bez poplatků, nulový odhad, akceptaci předchozích příjmů i zajištění splácení hypotéky při nepředvídatelné životní situaci. Kontaktujte nás.
Petr Olašin
Petr Olašin 16 října, 2017
Posted In: Hypotéky / Úvěry
Štítky: hypotéky

Ponechme stranou farmaceutické lobby a některé paradoxy povinného očkování, bez kterého dítě nemůže nastoupit do školky a rodičům, kteří se rozhodli neočkovat, nebo pro individuální očkovací plán, podle skutečných obranných látek organismu, jsou dělány obstrukce a školkám hrozí vysoké sankce za nepřijetí neočkovaného dítěte, přičemž zároveň je školka povinna přijmout rok před nástupem do školy i neočkované dítě a již to nikomu nevadí.
Nepřísluší nám komentovat ani to, jestli jsou některé druhy očkování pozůstatkem z dob, kdy se v Evropě umíralo na dnes již vymýcené nemoci, nebo skutečnou ochranou proti hrozbám epidemie. Ani se nebudeme pozastavovat nad bagatelizováním nežádoucích účinků po očkování.
Novinkou na trhu je pojištění závažných následků očkování, které umí pojistit alespoň ty nejzávažnější z nich, a to jak pro dospělé, tak děti s pojistnou ochranou 100 tisíc až 1 milión korun u dospělých a 100.000 až 300.000 Kč u dětí, přičemž i nejvyšší limit u dětí vychází na 33 Kč měsíčně (limit 300.000 Kč) a u dospělých na 90 Kč měsíčně za 1 milión Kč a poměrově méně u nižších částek, např půl miliónu Kč 45 Kč měsíčně.
Pojistnou událostí je nevratné poškození centrální nervové soustavy pojištěného, které se projeví ochrnutím či kómatem – v příčinné souvislosti s podáním očkovací látky, včetně krytí následků anafylaktického šoku do 30 minut po očkování. U povinného očkování lze použít i jinou očkovací látku než zajistí Ministerstvo zdravotnictví, ale očkovací látka musí být registrována a schválena Státním ústavem pro kontrolu léčiv (SÚKL) ČR. Plnění se neposkytuje za dočasné reakce (např. otoky, zvětšení uzlin, bolesti kloubů, teploty, dočasné poruchy hybnosti atp.) a vznik či rozvoj jiných zdravotních problémů (např. atopický exém, autismus či jiné poruchy psychomotorického vývoje, autoimunitní onemocnění apod.).
Jestli tento typ připojištění přidat do rodinného pojištění zabezpečení vážných rizik je na každém klientovi. Na prvním místě by stále mělo být zajištění života ve prospěch rodiny a dále pojištění invalidity a závažných onemocnění. Při nežádoucích následcích po očkování splňujících podmínky vyplacení odškodného dojde velmi pravděpodobně i k přiznání invalidity a toto připojištění by tedy mělo mít zcela jistě přednost a plnění následků po očkování brát jako doplněk v řádu pár desetikorun měsíčně.
Máte zájem o bližší informace? Neváhejte se obrátit na naše speciality, kteří s Vámi proberou kompletní nastavení zajištění rizik i rezerv.
Petr Olašin
Petr Olašin 16 října, 2017
Posted In: Pojištění / Investice
Štítky: invalidita, pojištění

1.10.2017 začala platit novela zákona č. 435/2004 Sb., o zaměstnanosti, ve znění pozdějších předpisů a poskytování náhradního plnění doznalo určitých změn, na které musí jak chráněné dílny poskytující náhradní plnění, tak zákazníci odebírající zboží, či služby v režimu náhradního plnění, reagovat.
Novinkou je zavedení centrálního registru poskytovatelů náhradního plnění, efektivnější kontrola kapacit poskytovatelů náhradního plnění (více na stránkách MPSV – www.mpsv.cz).
V minulosti často docházelo k situaci, že si firma objednala od chráněné dílny výrobky či služby, avšak musela si zkontrolovat více faktorů, aby měla fakturu uznatelnou v režimu náhradního plnění.
Předně to, že je subjekt zaregistrován u Ministerstva práce a sociálních věcí jako poskytovatel náhradního plnění, má evidován průměrný přepočtený stav zaměstnanců OZP a OZZ (osoba se zdravotním postižením / omezením) za předchozí kalendářní rok, ze kterého se vypočítává maximální možná poskytnutá kapacita na rok následující (tedy evidence roku 2016, pro účely poskytnutí náhradního plnění v roce 2017) a evidence všech zaměstnanců vs. OZP a OZZ za každé kalendářní čtvrtletí daného roku, aby se průběžně kontrolovala podmínka zaměstnanosti OZP nad 50% z celkového počtu všech zaměstnanců.
Sociální podnik poskytující službu náhradního plnění má nově povinnost do 30 dnů od zaplacení faktury zákazníkem, tuto fakturu elektronicky zaevidovat do centrálního registru. V tom případě, dojde k odečtení uhrazené faktury z celkového limitu náhradního plnění a zákazník automaticky obdrží potvrzující e-mail. Díky tomuto postupu tak bude mít v budoucnu garantovanou 100% uznatelnost v režimu náhradního plnění (plní-li samozřejmě i další daňové náležitosti).
Bohužel neví a nedávném telefonickém průzkumu trhu realizovaném začátkem října 2017 bylo zjištěno, že 52% majitelů chráněných dílen není dosud evidováno v centrální evidenci poskytovatelů náhradního plnění a o změně zákona neměli ponětí.
Firma, která odebrala výrobky, či služby v režimu náhradního plnění nebude mít při případné kontrole po x letech fakturu uznanou jako oprávněnou nákladovou položku v režimu náhradního plnění a bude jí doměřen povinný odvod státu (pokuta), včetně penále, které za několik let může převýšit částku, kterou měla původně hradit. Zde je tedy obezřetnost na místě a zodpovědné osoby, které mají ve společnostech na starost nákupy v režimu náhradního plnění, by si měli vždy prověřit, s kým spolupracují, a že splnil veškeré nově dané náležitosti.
Ano, i v tomto případě je nutné si ohlídat, že váš dodavatel (chráněná dílna, sociální podnik poskytující náhradní plnění) zaregistruje uhrazenou fakturu, kde platba proběhla 1.1. – 30.9.2017 nejpozději do 60 dnů od nabytí účinnosti novely zákona, tedy nejpozději do 29.11.2017! Na nákupy realizované po 1.10.2017 již platí pouze 30 denní lhůta pro zaevidování.
Určitě doporučujeme vyhnout se překupníkům náhradního plnění, kteří za určité procento pouze zprostředkovávají obchod mezi zájemcem a chráněnou dílnou a nemají naprosto žádnou odpovědnost za správnost provedení a daňově nákladovou uznatelnost transakce. Tyto firmy nepřináší zdravotně postiženým žádnou přidanou hodnotu a účel zákona, podporovat zaměstnavatele osob se zdravotním postižením se tak obchází.
Spolehlivý dodavatel náhradního plnění se snaží nabízet zákazníkům svůj produkt / službu. Je ochoten smluvně garantovat uznatelnost náhradního plnění. Dbá na to, aby nepřekročil fakturační kvóty dané počtem svých zaměstnanců OZP, neboť v minulosti docházelo občas k tomu, že chráněné dílny překročily maximální limit, který mohou fakturovat v daném roce a výsledkem toho bylo, že zákazníkovi byl doměřen povinný odvod státu a penále, přestože si myslel, že má náhradní plnění vyřešeno. Dále vám spolehlivý dodavatel potvrdí také evidenci a na e-mail zašle po úhradě potvrzení o zaevidování platby na stránkách Ministerstva práce a sociálních věcí.
Díky dlouholetým zkušenostem specialistů sociálního podniku ČIFO – Českého institutu finanční odpovědnosti a.s. jsme zjistili, že firmy napříč ČR trápí většinou tyto oblasti:
Při řešení problematiky náhradního plnění s našimi specialisty můžete vyřešit všechny oblasti najednou a ještě s výraznou úsporou. Jsme nejen finančně poradenská společnost, ale také se dlouhodobě zabýváme vzděláváním dospělých v oblasti finanční gramotnosti a odpovědnosti, dluhové a úvěrové poradny a dalších oblastech týkajících se financí, či občanského zákoníku. Pořádáme odborné semináře pro starosty, velitele dobrovolných hasičů na téma odpovědnost aj.
Díky dlouholetým zkušenostem jsme schopni zabezpečit vzdělávání zaměstnanců v této oblasti, měřitelně prokázat zvýšení finanční gramotnosti zaměstnanců, často viditelné snížením počtu exekucí na mzdy a zvýšenou spokojenosti v práci. Finanční úspora na vzdělávání v režimu náhradního plnění je po započtení úspoře na pokutě a dani z příjmu 55% a má řadu dalších doprovodných pozitivních efektů.
Je naprosto běžné, pořádání konzultačních dnů pro zaměstnance, auditu pojistných smluv – vše jako placená služba, ovšem opět v režimu náhradního plnění. Náklady na audit pojistných smluv se často vrátí již při první pojistné události nebo uhrazeném pojistném na další rok. Vždyť jen na podpojištění nemovitostí nebo chybně nastavené ochraně provozní odpovědnosti může firma, potažmo jednatel, statutární osoba, starosta, kteří ručí celým svým majetkem přijít o jednotky až desítky miliónů korun (tématu odpovědnosti jsme se věnovali a dále budeme věnovat v dalších samostatných příspěvcích – sledujte náš web a facebook).
Náhradní plnění formou vzděláváním zaměstnanců můžete efektivně řešit jak na aktuální rok, tak nastavit dlouhodobý vzdělávací cyklus seminářů a spolu s tím mít vyřešeno i náhradní plnění 2018, 2019.
Petr Olašin
Petr Olašin 8 října, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, OZP

Bytová výstavba roste. Přibývá jak dokončených, tak zahájených bytů. Stavějí se hlavně v Praze a Středočeském kraji.
Dokončených bytů přibývá od roku 2015. Od letošního ledna do července dosáhl jejich počet 14 799, což je o 5,6 % víc než v předchozím roce. Tato kategorie těží zejména z vysokého množství zahajovaných staveb bytů v minulých letech.
Nejvíc bytů se dokončuje v Praze. Vloni jich bylo 6 092. „Je pravdou, že se v hlavním městě dokončuje absolutně nejvíc bytů. Na druhou stranu počet zahájených staveb bytů tu vloni kriticky klesl – o více než 47 %. Letošek zatím ukazuje na lepší výsledky. Za první pololetí vzrostl počet zahájených staveb bytů v Česku o pětinu. Nejvyšší dynamiku má tento trend v Olomouckém kraji, v Praze, v Pardubickém kraji a v Kraji Vysočina,“ vysvětluje předsedkyně ČSÚ Iva Ritschelová. Regionem s druhým nejvyšším počtem dokončených bytů byl vloni Středočeský kraj. Dostavělo se tam 4 860 bytů. Naopak nejméně jich bylo dokončeno v Karlovarském kraji.
V prvním pololetí bylo v bytových domech zahájeno o 46 % staveb bytů více než loni. V rodinných domech šlo o 18% nárůst. Nejvíc staveb bytů se dlouhodobě zahajuje ve Středočeském kraji, kde převládají rodinné domy, a v Praze, kde se buduje více bytů v bytových domech. „Významnou charakteristikou současné bytové výstavby je také převaha soukromého vlastnictví. Segment nájemního bydlení se významně zmenšuje, což je i jedna z příčin nízké pracovní mobility,“ říká Petra Cuřínová z oddělení statistiky stavebnictví ČSÚ.
Průměrná velikost obytné plochy bytu v bytovém domě dokončeném v loňském roce byla 51 m2, nejčastěji o dispozici 2+1. Doba výstavby domu trvala 32 měsíců. Průměrný počet bytů v domě byl 32. Byty v rodinných domech měly obvykle velikost 4+1 a obytnou plochu 92 m2.
Stavebnictví se aktuálně daří právě díky pozemnímu stavitelství, dodává Petra Cuřínová: „Aktuálně za letošní leden až červenec zaznamenala stavební produkce růst o 3 % a roli tahouna převzalo pozemní stavitelství. Pro další vývoj stavebnictví bude klíčová aktivita soukromých investorů a v neposlední řadě také legislativa. Stavebnictví ale stále chybějí velké stavby.“
Zdroj: ČSÚ
Petr Olašin 27 září, 2017
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, stavba bytů, úvěry

Před pár dny jsme pro vás spustili novou webovou prezentaci, která si klade za cíl zpřehlednit námi nabízené služby, provést vás skutečnými případy, které jsme řešili v rámci ojedinělé asistenční služby Program pomoci a podpory a jednoduše řečeno vás nechat více nahlédnout pod pokličku.
Připravujeme pro vás rozhovory s našimi klienty, kterým jsme v minulosti pomohli při řešení pojistných událostí, rozhovory se zkušenými specialisty, ať z vlastních řad, tak z řad našich partnerů, pravidelný newsletter s finančními tipy, novou on-line klientskou službu a hlavně zajímavé aktuální články.
Letos začneme také publikovat odborné články v několika tištěných periodicích, jejichž vydavatelé vidí jasný a prokazatelný přínos naší činnosti jak pro klienty ČIFO, tak jejich čtenáře, kteří dostanou do svých rukou velmi cenné informace.
Hrdě se hlásíme i k tvorbě nových chráněných pracovních míst, kdy vytváříme pracovní příležitosti pro osoby se zdravotním postižením a dáváme jim uplatnění převážně v administrativní činnosti, komunikaci s poradci, organizací vzdělávacích seminářů, či lektorské činnosti. Tyto chráněná místa vytváříme v pobočkách ČIFO napříč ČR a díky prokazatelnému přínosu v sociální oblasti jsme podporování Ministerstvem práce a sociálních věcí. Naše služby pro firemní zákazníky nabízíme také v režimu Náhradního plnění, což je vítaný benefit, pokud nemohou na svých pracovištích dát práci osobám zdravotně postiženým.
V následujícím období se v této rubrice budeme samostatně věnovat jednotlivým oblastem naší působnosti a seznamovat fanoušky a čtenáře i budoucí kolegy s vnitřním fungováním společnosti. Jsme rádi za vaši podporu a přízeň, kterou můžete vyjádřit i na facebooku, který začínáme po menší přestávce znovu aktivně provozovat.
A je toho daleko více, na co se můžete těšit. Děkujeme, že jste s námi.
Petr Olašin 22 září, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, OZP, PPP, publikační činnost

Hospodářský růst v první polovině roku zrychloval. Zvýšil se objem poskytnutých hypoték a nemovitosti zdražovaly. Zaměstnanost rostla. Volných pracovních míst přibylo nejvíc v historii. Vyplývá to z nové analýzy Českého statistického úřadu o vývoji ekonomiky v prvním pololetí.
Ke zrychlení růstu hrubého domácího produktu přispěla spotřeba domácností, bilance zahraničního obchodu i růst investičních výdajů. „Z hlediska jednotlivých odvětví se v prvním pololetí dařilo hlavně službám. Významnou pozici nadále zastával zpracovatelský průmysl, v němž generovala kladné výsledky především výroba motorových vozidel, ale i subdodavatelské obory,“ uvádí analytička ČSÚ Karolína Súkupová.
Lidé si brali více hypoték. Objem úvěrů poskytnutých domácnostem vzrostl během druhého čtvrtletí o 32,4 miliardy korun. Většinu z tohoto nárůstu tvořily právě úvěry na bydlení. Objem poskytnutých hypotečních úvěrů se zvýšil o 25,7 miliardy, a navázal tak na mimořádně silný nárůst z předchozího kvartálu. Nemovitosti přitom dál zdražovaly. Poukazuje na to předsedkyně ČSÚ Iva Ritschelová: „Meziroční růst nabídkových cen nemovitostí dosáhl ve druhém čtvrtletí 9,5 %. Nemovitosti zdražovaly hlavně v Praze. Také realizované ceny starších bytů zrychlily svůj růst poměrně výrazně. V celé České republice se meziročně zvýšily o 18,7 %, v Praze o 18,0 %.“ Celkově vzrostly spotřebitelské ceny ve druhém čtvrtletí o 2,3 %. Bylo to dáno i zdražováním potravin.
Práci mělo ve druhém čtvrtletí nejvíc lidí v historii samostatné České republiky. Jejich počet se meziročně zvýšil o 1,4 %. Těžiště tvorby nových pracovních míst se postupně přesunulo ze zpracovatelského průmyslu do služeb. Dařilo se především profesním, vědeckým, technickým a administrativním činnostem. „Během prvního pololetí výrazně zrychlila tvorba nových pracovních míst. Na konci června jich úřady práce evidovaly 183,5 tisíc. Na jedno místo připadalo 1,6 uchazeče o práci. To je nejméně od poloviny 90. let,“ říká analytik ČSÚ Jiří Kamenický. K nárůstu počtu pracovníků přispěli i sebezaměstnaní.
Zatímco 1. pololetí se neslo ve znamení růstu poskytnutých hypoték, čísla z července a srpna již tak optimistická nejsou a jdou vidět dopady novely zákona, který zpřísňuje poskytování hypoték. Tomuto tématu se budeme brzy věnovat v samostatném článku.
Zdroj informací – Český statistický úřad
Čtěte také:
Petr Olašin 22 září, 2017
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, nemovitosti

1. Je tentokrát všechno jinak?
2. Nová epocha bublin – Japonsko koncem 80 let
3. Bublina „New Ekonomy“ 2000-2003
4. Nemovitostí bublina – Lehman Brothers and Co.
5. Rok 2017: J. Grantham: „Tentokrát se zdá být vše velmi, velmi odlišné.“
6. Zlato přes 1 300 USD = silný střednědobý nákupní signál
1. Je tentokrát všechno jinak?
„Tentokrát je vše jinak.“ Věta, která je asi nejdražší větou v lidských dějinách. Opakovaně stála investory, kteří se nechali nakazit všeobecnou masovou euforií z rychlých zisků, většinou téměř celý investovaný majetek.
Vynořuje se v různých obměnách u každé spekulativní bubliny. Tato věta je dokonce jednou z nutných podmínek a znaků, jak spekulativní bublinu rozpoznat. Neboť ke každé spekulativní bublině patří, vedle cenového nadhodnocení aktiv, také story, která vzbuzuje v euforických investorech důvěru v další budoucí rostoucí kurzy a posiluje odhodlání zaplatit za dané aktivum až iracionálně vysokou cenu.
Snad tu nejvyšší zaplatil údajně jeden holandský spekulant na vrcholu „tulipánové mánie“ v Holandsku v roce 1637. Za jednu vzácnou tulipánovou cibuli zaplatil cenu rovnající se protihodnotě celého selského statku.
Některé jevy jsou výsledkem lidské přirozenosti. V tomto případě střídání chtíče a strachu, jakož i obecný sklon ke stádnímu vzorci chování zakódovaný v lidském genomu, neboť tlupa vždy skýtala vyšší stupeň ochrany. Podlehnou-li tomuto masově psychologickému jevu dokonce i renomované osobnosti, začíná být situace zvláště brizantní.
Těsně před burzovním krachem v roce 1929 řekl jeden z nejlepších amerických ekonomů Irving Fisher (1867-1947): „ Akcie se nachází na trvale vysoké úrovni.“ Odborník, který vyučoval na Yale University, obohatil ekonomii o teorie, které dodnes naleznete v učebnicích, a sám dokonce vyvinul archivační systém, který se dodnes prodává pod značkou Rodolex, padl do pasti všeobecné euforie a vyřknul svůj památný výrok, kterým na desetiletí zruinoval svou jinak vynikající reputaci makroekonoma. Jak známo, tenkrát se akciový index Dow Jones zřítil mezi lety 1929-1932 o 89%.
Isaac Newton přišel o většinu úspor účastí na „jihomořské“ bublině roku 1720. Ani tento geniální fyzik a myslitel nedokázal zůstat stranou spekulací na akcie „South Sea Company“. Tenkrát poutavou story o společnosti, v podstatě neprofitabilní, dodal samotný ředitel společnosti John Blunt, který zahájil „PR kampaň“ o fantastických obchodních příležitostech v jižních mořích, o zlatě a stříbře, které stačí jen sebrat a naložit. Blunt rozpoutal doslova nákupní zuřivost, která hnala akcie do stále větších výšin. Mezi lety 1719-1720 vystoupaly akcie ze cca 100 Liber až na závratných 1 050 Liber. Newton nakoupil kolem 180 Liber a realizoval zisk 100% kolem ceny 360 L. Akcie však stoupaly nezadržitelně stále dál a Newtonovi kolegové, kteří neprodali, každým dnem bohatli. Až dostoupal kurz na 700 Liber, podlehl tento velký muž „zpěvu sirén“ a nakažen všeobecnou euforií investoval znovu značnou část svého majetku. Akcie pokračovala ve svém tažení až na 1 050 Liber. Když se Bluntovy sliby o pohádkových ziscích začaly rozplývat, akcie klesla na 800 Liber a po krátkém zotavení zkolabovala až na úroveň 150 Liber. Newton na této bublině ztratil podstatnou část svých úspor, na svou dobu značnou částku kolem 20 000 Liber.
2. Nová epocha bublin: Japonsko koncem 80 let
Pro příklady spekulativních bublin a s nimi ruku v ruce jdoucí masovou hysterií nemusíme chodit daleko do dějin.
Na konci 80 let 20. století zažil japonský akciový i nemovitostní trh obrovskou bublinu, z jejíhož splasknutí se Japonsko dodnes ani po 27 letech zcela nevzpamatovalo. Ceny akcií se absurdně vzdálily od reálného ohodnocení a znaly jen jediný směr – vzhůru. Média a četné publikace hovořily o převaze japonského hospodářství a finančního systému, včetně prognóz o brzkém světovém prvenství.
Kritici tohoto absurdního ocenění byli vysmíváni jako ti, kteří nechápou, že v Japonsku je přece všechno jinak: „V Japonsku jsou přece standardní oceňovací metody nevhodné.“ Fakt, že také v Japonsku platí ekonomické zákonitosti, byl vnímán jako vtip.
Graf 1: Historický graf japonského akciového indexu Nikkei 225

Od roku 1980 do roku 1989: z hodnoty 6.560 bodů na 38.916 bodů.
…a následně
Graf 2: Vývoj indexu Nikkei 225 po splasknutí bubliny po roce 1989
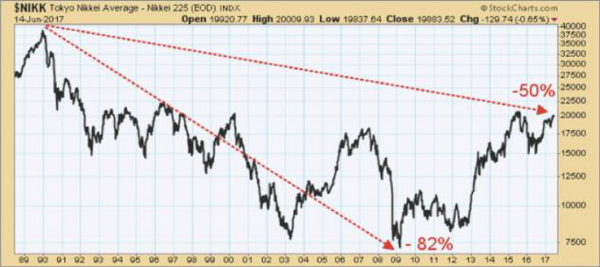 Vystřízlivění z japonského zázraku. Od maxima k minimu -82%. Ještě po 27 letech sotva na polovině původní hodnoty. (Zdroj: Krisensicherinvestieren)
3. „New Ekonomy Bubble v USA“, Deutsche Telekom a tzv. Neuer Markt 2000-2003
Také na německém „Novém trhu“ mělo být všechno jinak. Astronomická nadhodnocení téměř všech akcií z tohoto segmentu trhu byla analytiky obhajována fantastickými vyhlídkami New Ekonomy založené na internetu, telekomunikacích a médiích. Pro jakoukoliv akcii z jedné z těchto tří branží platilo pověstné „only sky is limit“. V letech 1997-2000 stačilo založit firmu provozující třeba telefonní seznam na internetu, dát ji správné jméno zakončené „. com“ a zalistovat akcie (IPO) na burze. Již první kotační ceny se pohybovaly mnohdy v řádech 100% nad emisní cenou akcie. Pak jen stačilo ještě chvíli počkat a část vlastních akcií na trhu prodat a už byl na světě další dolarový miliardář. Lidé v hysterickém rauši byli ochotni koupit cokoliv „.com“ za jakoukoliv cenu.
Paradoxně podobnou hysterií byla zachvácena také v podstatě polostátní firma Deutsche Telekom, neboť i zde davové zaslepení vidělo společnost z oblasti „New Ekonomy“.
Graf 3: Deutsche Telekom 1997-2015
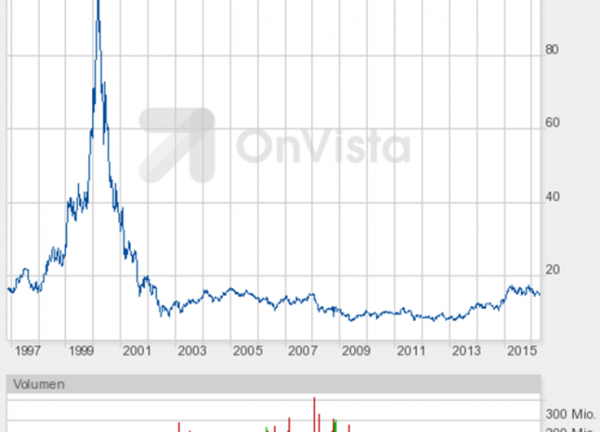 Během čtyř let (1996-2000) z 14,50 Euro na 103,0 Euro a pak vystřízlivění na 8,42 Euro, tedy -91,8%.
(Zdroj: onvista.de)
Deutsche Telekom se svou ztrátou -91,8% patřil ještě k těm lepším. Většina akcií z „Nového trhu“ ztratila téměř veškerou svou hodnotu. Celý index tohoto trhu Nemax 50 ztratil ze svého maxima 9 666 bodů (10. března 2000) do roku 2003 neuvěřitelných -96,4%. Poté byl tichým duchem německou burzou zrušen.
Graf 4: Neuer Markt (Nemax 50) 1998-2003
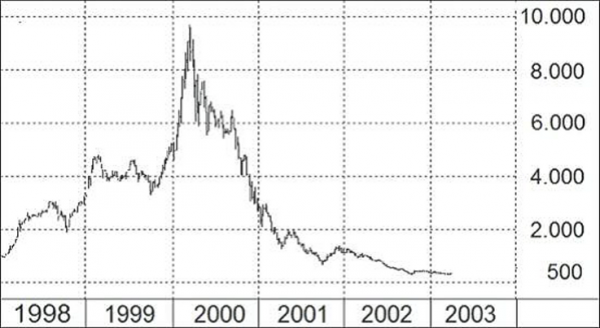 Splasknutí spekulativní bubliny technologických akcií. Od maxima zpět o -96,4%
(Zdroj: Krisensicherinvestieren.com)
Jen o něco méně dramaticky dopadly technologické akcie listované na burze americkém Nasdaqu, odkud celá story o neuvěřitelných vyhlídkách New Ekonomy přišla. Index technologických akcií Nasdaq Composite ztratil od svého maxima 83% a nejsledovanější akciový index S&P 500 polovinu své hodnoty.
4. Nemovitostní bublina v USA 2007/2009, Lehman Brothers and Co.
Ani debakl z počátku nového století nezměnily zažitý vzorec chování a již několik málo let později propadly burzy další masové hysterii. Tentokrát bublina vyrostla na půdě nemovitostí v USA. Story, která růst cen živila, bylo přesvědčení, že na nemovitosti přece nelze prodělat, vždyť nemovitosti pouze stoupají v ceně. Úvěr na nemovitosti dostával kdekdo bez jakékoliv bonity, poptávka po nemovitostech hnala jejich ceny vzhůru a z úvěrových portfolií se vytvářely syntetické cenné papíry, jejichž ceny nabíraly absurdně nadhodnocených výšek. Následné splasknutí dostalo celý světový finanční systém do smrtelné křeče. Fakticky zkolaboval a během krátkého času zmizely z mapy světa investiční banky se stoletou tradicí a vzaly s sebou stovky miliard USD. Systém byl s největším úsilím a za cenu astronomického zadlužení s nasazením tiskárny peněz „zachráněn“ centrálními bankami.
A. Einstein tvrdil, že problém nelze vyřešit způsobem, kterýžto je sám příčinou problému. Proto ani finanční systém nelze zachraňovat jen tiskem ničím nekrytých peněz. Takové řešení nejenže není řešením, nýbrž naopak, je samotnou příčinou problému.
5. 2017: J. Grantham: „Tentokrát se zdá být vše velmi, velmi odlišné.“
Bublina, která roste aktuálně s aktivním přispěním politiky centrálních bank po celém světě, jenž je nazývána „kvantitativním uvolňováním“, tentokrát zachvacuje téměř všechna aktiva od akcií, dluhopisů, nemovitostí až k uměleckým předmětům.
A tak není divu, že v roce 2017 kotuje Dow Jones na historicky rekordních 22 000 bodech, DAX na 12 000 bodech, ceny nemovitostí se v mnoha sektorech dostaly nad ceny z roku 2008. Lidé bezstarostně investují své úspory do dluhopisů společností, které by dříve vůbec neměly naději na přízeň investorů. Přibývá spekulací na různé kryptoměny…A znovu má být vše jinak?
Fundamentem a příběhem současné bubliny je zatím neochvějná víra ve schopnosti moderních byrokratů centrálních bank a v jejich politiku nulových úrokových sazeb. Mimochodem, tato historicky bezprecedenční politika, jimi samotnými nazývána jako „nekonvenční“, měla být dočasná pouze pro „vyřešení“ minulé krize v roce 2008. Její „dočasnost“ se natáhla na 10 let a stále trvá.
Co ještě chybí? Názor věhlasného experta, že tentokrát je vše jinak, protože…
A hle!
Překvapivě jeden z nejúspěšnějších a po Buffetovi zřejmě nejznámější správce majetku Jeremy Grantham, jehož společnost GMO spravuje klientské jmění 120 miliard USD, obrátil svůj názor o 180 stupňů a ve své nově publikované analýze, jež nese název „This Time Seems Very, Very Different“ (=Tentokrát se zdá být všechno velmi, velmi odlišné) dochází k závěru, že současná bublina nepraskne. Jeho hodnocení zní: „Not with a Bang but a Whimper“. Tedy „ne krachem, ale s fňukáním“ má skončit tato epizoda.
To, že Grantham, jinak perfektně znalý finanční historie i anatomie spekulativních bublin, změnil svůj názor, připomíná příběh jiného analytika – věhlasného Sorosova žáka Stanleyho Druckenmillera, který krátce před dosažení vrcholu technologické bubliny na Nasdaqu v roce 2000 prodal dlouho držené zajišťující nástroje proti propadu portfolia a naopak investoval 6 miliard USD do oněch technologických akcií. Po šesti týdnech činila jeho ztráta 3 miliardy USD. K této spekulaci, která ho mimochodem stála job u Sorose, se Druckenmiller později vyjádřil takto: „Porazily mě mé vlastní emoce a já se neuměl ubránit. Jaké poučení jsem si z toho vzal? Žádné. Neboť já jsem dopředu věděl zcela přesně, že to nesmím udělat.“
6. Zlato přes 1 300 USD = silný střednědobý nákupní signál
Zlato nejenže logicky neprofitovalo z euforie na finančních trzích, nýbrž klesalo ze svých maximálních hodnot dosažených v roce 2011 až do roku 2015. Od té doby si hledalo své cenové dno a poslední měsíce se pohybovalo v poměrně úzkém cenovém koridoru mezi 1 200 a 1 300 USD/unci.
Právě ve chvíli, kdy tvoříme tento graf, zlato na třetí pokus překonalo významnou hranici odporu u 1 300 USD/unci (v grafu 5 horní ohraničení modrého kanálu). V případě úspěšného udržení této mety by se jednalo o silný nákupní signál s možným dynamickým vzestupem k prvnímu kurzovému cíli 1 375 USD (černá vodorovná linie v grafu 5 nahoře = cenové maximum z roku 2016) v krátkodobém časovém horizontu a s cílem 1 520/1 540 USD ve střednědobém časovém horizontu (viz graf 6 níže).
Graf 5: Zlato-krátkodobá prognóza
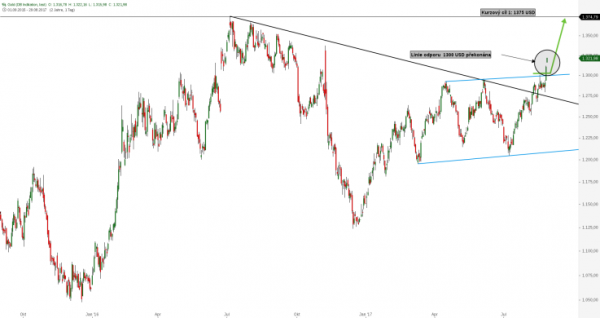 Proražením hranice 1 300 USD vzhůru (černá elipsa vpravo nahoře) došlo k vytvoření silného nákupního signálu s kurzovým cílem 1 375 USD (krátkodobě).
(Zdroj: EKKA-Gold, Guidants)
Graf 6: Zlato- střednědobá prognóza
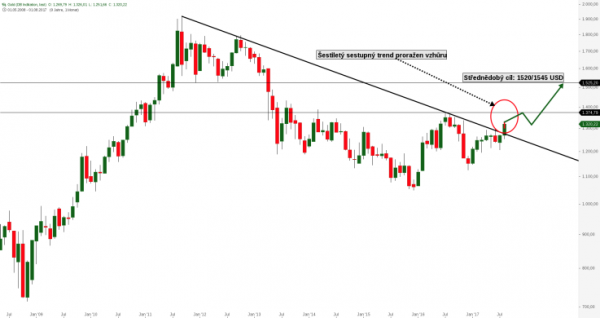 Pokořením hranice 1 300 USD/unci zlato prorazilo navíc také linii šestiletého sestupného trendu (událost je zobrazena v červené elipse). Tím byl vygenerován silný střednědobý signál s kurzovým cílem 1 520/1 545 USD/unci. Podmínkou je udržení ceny nad hranicí průlomu, tedy 1 300 USD/unci.
Při zpětném propadu pod 1 300 USD by se pak jednalo o tzv. „býčí past“ a v tom případě bychom byli zřejmě svědky dalšího testu spodní hranice modrého kanálu v grafu 5, tedy hodnot kolem 1 200 USD/unci.
(Zdroj: EKKA-Gold, Guidants)
Máte-li zájem o investování do zlata, včetně pravidelných úložek již od 300 Kč, neváhejte nás kontaktovat přes info@cifo.cz.
Upozornění:
Článek a informace v něm obsažené odrážejí osobní stanovisko autora článku. Mají pouze informativní charakter. V žádném případě neslouží jako investiční doporučení či návod ke konkrétnímu investičnímu jednání.
Petr Olašin 21 září, 2017
Posted In: Pojištění / Investice

ČIFO je dlouhodobým partnerem mnoha významných společností v ČR, ať z pohledu poskytování poradenských služeb, tak v oblasti vzdělávání zaměstnanců finanční gramotnosti. Z dlouhodobých zkušeností specialistů ČIFO vyplývá, že mnohé společnosti zaměstnávající nad 25 zaměstnanců, řeší také aktivně Náhradní plnění. Jelikož samotný překup může být z pohledu daňové uznatelnosti „na hraně“, snaží se majitelé firem volit přímý nákup a odběr služeb od chráněných dílen, čímž je také podporuji v jejich činnosti a celý systém tak dává logiku.
Uveďme si na příkladu, jak může vypadat řešení problematiky Náhradního plnění u společnosti zaměstnávající 500 zaměstnanců, která nemá možnost z provozních důvodů zaměstnat OZP. Co tedy vedení společnosti zbývá?
Zákonná povinnost je zaměstnat min. 4% zaměstnanců OZP. Společnost čítající 500 zaměstnanců by měla tedy zaměstnat 20 OZP. Jelikož nezaměstnává, má tyto možnosti:
Varianta první je pro firmu nejméně příjemnou, a proto se ve většině firem snaží řešit zaměstnávání OZP v kombinaci s Náhradním plněním. V České republice se bohužel často setkáváme s problémem předlužeností zaměstnanců, kteří se vlivem špatných úvěrů dostávají do finančních problémů. Zaměstnavatele, kterým není lhostejný osud zaměstnanců, velmi oslovil náš projekt vzdělávání finanční gramotnosti, ve kterém formou příkladů probereme se zaměstnanci nástrahy finančního trhu, poskytneme konzultační dny při řešení konkrétních problémů, vypracujeme audit smluv, poskytneme zpětnou vazbu ohledně situace zaměstnanců a mnoho dalších informací.
Zaměstnavatelé často říkají, že kdyby ubyla jedna exekuce měsíčně, stálo to za to. Exekuce nejenže berou zaměstnancům chuť do práce a nemotivují k výkonům, ale zároveň velmi nepříjemně a dlouhodobě zaměstnávají mzdovou účtárnu, která musí poměrově vypořádat jednotlivé věřitele, s rizikem citelných sankcí při chybě.
Běžnou praxí se tak postupně stává, že po pilotním projektu si se zaměstnavatelem dohodneme dlouhodobý vzdělávací plán, který může reflektovat nejčastější problémy řešené se zaměstnanci, v oblasti financí. Nejčastěji tak řešíme finanční gramotnost, občanský zákoník a dluhovou poradnu, či individuální konzultační dny pro zaměstnance, přímo na pracovišti.
Chcete vědět, jak byste mohli pomoci svým zaměstnancům a zároveň vyřešit Náhradní plnění bez překupníků, přímým odběrem služby vzdělávání od sociálního podniku – ČIFO Český institut finanční odpovědnosti a.s.? Pište na info@cifo.cz nebo volejte přímou linku 736 47 21 20, na které se dozvíte veškeré podrobnosti.
Závěrem důležitá informace. Díky daňové uznatelnosti a úspoře na pokutě vyjdou čisté náklady na vzdělávání o 55% výhodněji!
Další článek: Vzdělávání zaměstnanců v režimu Náhradního plnění
Petr Olašin 14 září, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, vzdělávání zaměstnanců
Po zvýšení sazeb centrální bankou kurz koruny posílil, ale na trhu s úvěry nic nenasvědčuje tomu, že by po zvýšení sazeb o 0,20 % bodu začalo zdražování hypotečních nebo spotřebních úvěrů. Zvýšení úroků se neprojevilo ani na spořicích účtech.
„Přenos zvýšení či snížení měnověpolitických sazeb do klientských úrokových sazeb trvá vždy nějakou dobu, tedy dochází k němu v řádu měsíců, přičemž takový přenos nemusí být úplný,“ vysvětluje Denisa Všetíčková z oboru komunikace ČNB, proč prozatím trh s finančními produkty nijak na zdražení peněz nereagoval.
To, že se na maloobchodním trhu s finančními produkty po zásahu ČNB prozatím nic neděje, ovšem neznamená, že se neděje vůbec nic. Sazby na mezibankovním trhu, respektive na peněžním trhu od srpnového zvýšení poskočily nahoru, a i když ne o celých 0,20 %, ale o 0,15 % bodu. Tříměsíční sazba PRIBOR, tedy sazba, za kterou si mezi sebou půjčují banky na pražském mezibankovním trhu, poskočila z 0,30 % bodu na 0,45 % bodu. Ještě o něco více vzrostly tříměsíční mezibankovní sazby v horizontu do jednoho roku. Naproti tomu výnosy českých vládních dluhopisů, které jsou významným určujícím faktorem pro úrokové sazby z hypotečních úvěrů, zatím vykazují smíšené pohyby.
„Ano, došlo ke zdražení peněz na finančním trhu. To je dáno nejen samotným zvýšením sazeb centrální bankou v srpnu, nýbrž také silnějším očekáváním dalšího zvyšování v blízké budoucnosti,“ vysvětluje ekonom České spořitelny Michal Skořepa.
Trh podle něj zvýšení sazeb ČNB v srpnu do jisté míry očekával, ke zdražení úvěrů tak částečně došlo už před tímto krokem centrální banky.
Podle Denisy Všetíčkové z ČNB informace o srpnovém zvýšení úrokových sazeb ekonomika teprve začíná vstřebávat.
„Banky tuto a další informace začnou postupně promítat do úrokových sazeb, za které nabízejí své klientské produkty, ať už na straně úvěrů nebo vkladů. Zvýšení klientských úrokových sazeb tedy bude následovat s určitým zpožděním a nemusí zcela odpovídat navýšení sazeb na peněžním trhu,“ říká.
Konkurence je obrovská, a tak dokonce i u bank, které už vyhlašované sazby navýšily, lze stále vyjednat sazby na úrovni před navýšením.“Michal Skořepa z České spořitelny to komentuje přirovnáním k cenám benzinu. V obou případech platí, že velkoobchodní cena je důležitým, ale ne pouze jediným faktorem. Různé banky tedy mohou zvýšit úrokové sazby v různém rozsahu, případně reagovat i v oblasti poplatků a dalších parametrů.
Srpnové rozhodnutí ČNB zvýšit základní úrokové sazby vycházelo i z její poslední makroekonomické prognózy. Ta počítá s nárůstem domácích tržních úrokových sazeb už ve třetím čtvrtletí 2017 a poté i v průběhu dalších dvou let. Na druhou stranu podle ekonomů nelze očekávat nějaké skokové zvýšení úroků. Čemuž odpovídá i aktuální vývoj, kdy například průměrná úroková sazba hypoték v červenci klesla na 2,02 procenta z červnových 2,04 procenta. Analytici upozorňují i na rizika. Jedním z nich může být i vývoj kurzu koruny.
Česká národní banka přitom bude mít na trhu i dalšího spoluhráče v podobě Evropské centrální banky, která minimálně do poloviny příštího roku nepoleví s kvantitativním uvolňováním. Což by se mělo projevit i na slabším růstu kurzu koruny. ČNB tvrdí, že je připravena flexibilně používat své nástroje tak, aby zajistila plnění svého hlavního zákonného mandátu, kterým je cenová stabilita.„Panuje nejistota zejména z toho, že obrovské množství korun v minulých čtvrtletích nakoupili investoři, o jejichž motivech, očekáváních a investičních horizontech se v podstatě se nic neví. Ví se pouze to, že jejich případné rozhodnutí tyto investice do korun ukončit může výrazně zamávat s kurzem. A tím ovlivnit i další rozhodování ČNB o sazbách, a tedy i cenách hypotečních a spotřebních úvěrů, stejně jako o výši úročení peněz v bankách,“ vysvětluje Michal Skořepa.
Petr Olašin 13 září, 2017
Posted In: Hypotéky / Úvěry

Zavolejte nám:
732 422 200