

Aktuálně zaznamenáváme zvýšený zájem o informace z řad firem, ať již jde o chráněné dílny – poskytovatele náhradního plnění, tak samotné odběratele náhradního plnění, kteří často tápou v množství nových informací. Naší prioritou je přednostně zajistit informace pro naše stávající klienty, či klienty poptávající u nás VZDĚLÁVÁNÍ ZAMĚSTNANCŮ FINANČNÍ GRAMOTNOSTI a další, často v režimu Náhradního plnění, které zvýhodní konečnou cenu o 55%.
Protože chceme vyjít vstříc i dalším klientům, hledajícím na internetu dostupné informace, rozhodli jsme se zveřejnit nejdůležitější informace a odkazy, na kterých naleznete odpovědi na nejčastější otázky a přímou pomoc.
Každá společnost zaměstnávající 25 zaměstnanců musí zaměstnat minimálně 4% osob se zdravotním postižením. Pokud tuto podmínku splní, nemusí dále řešit. Pokud dostatečný počet osob OZP nezaměstnává, zbývají 2 možnosti:
S velikostí firmy roste i potřeba řešení Náhradního plnění. Společnost zaměstnávající 2000 zaměstnanců by musela mít na hlavní pracovní poměr zaměstnáno 80 invalidů, což není vždy realizovatelné. Vyřešit tak potřebu nákupu v chráněné dílně ve výši přesahující 15 miliónů korun není jednoduché a zpravidla je nutné mít desítky dodavatelů zboží a služeb a výsledný nákup tak vyskládat v průběhu kalendářního roku.
Důležité je si ohlídat, aby dodavatel zaregistroval proběhnuvší nákup v centrálním registru náhradního plnění u MPSV do 30 dnů a tuto fakturu validoval, po e-mailovém potvrzení, které odběrateli dojde po vložení faktury do systému. Pokud by chráněná dílna fakturu nezadala do registru, nemůže si ji odběratel dát účetně do realizace náhradního plnění.
Náhradní plnění 2018 bude realizovatelné ještě obtížněji, neboť stát snižuje maximální částku, kterou lze fakturovat na 1 zaměstnaného OZP a kapacita chráněných dílen tak ze dne na den prudce poklesne. Často nemusí pomoci ani garanční / rezervační smlouvy na kapacitu náhradního plnění 2018, 2019 neboť zaměstnavatel OZP nebude moct rezervovanou kapacitu vyfakturovat.
Níže uvádíme důležité odkazy, které mohou pomoci při hledání informací o náhradním plnění:
Linka MPSV pro dotazy: 844 844 803
Petr Olašin
Petr Olašin 17 listopadu, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, OZP

Podle posledního reportu Světového zlatého koncilu (World Gold Council) klesla celková poptávka po zlatě ve 3. čtvrtletí 2017 o 9% na 915 tun. To je nejnižší kvartální poptávka od 3. čtvrtletí roku 2009.
Na první pohled nezajímavá a se současným děním konformní zpráva však při bližším zkoumání odhaluje velmi zajímavé skutečnosti.
Tabulka 1: Poptávka po zlatě za 3. čtvrtletí 2017
(Zdroj: World Gold Council)
Tuny | 3. Q 2016 | 3. Q 2017 | Meziroční změna |
Investiční zlato celkem | 334,5 | 241,2 | -28% |
Poptávka po slitcích a mincích | 190,2 | 222,3 | 17% |
Investice zlatých fondů (ETF) | 144,3 | 18,9 | -87% |
Poptávka po investičním zlatě klesla celkově o 28 % na 241,2 tuny. Z toho však odbyt investičních mincí a slitků stoupnul o 17% na 222,3 tuny, zatímco poptávka a nákupy investičních fondů a ETF se propadly o 87% (144,3 tun v minulém roce, na aktuálních 18,9 tuny letos).
O čem to svědčí?
Skutečnost, že nákupy investičních mincí a slitků koncovými klienty (občany) rostou a spekulativní nákupy zlatých komoditních fondů (ETF) se doslova propadly, svědčí o velkých přesunech v myšlení investorů.
Do komoditních fondů investují investoři, kteří očekávají spíše kurzový zisk a nejde jim o to, zlato skutečně fyzicky vlastnit. Atraktivita tohoto finančního nástroje logicky stoupá se stoupající cenou zlata. Odborně řečeno – obchoduje se zde vysoké momentum. Vysoké momentum je možné aktuálně pozorovat u kryptoměn. Jdou nahoru, budí tím zájem a zvýšená poptávka žene cenu vzhůru.
Zlato však pracuje po pěti letech sestupného trendu (2011-2015) na obratové formaci (viz nedávný článek ZDE). Jeho cena se po celý letošní rok drží v koridoru ca 1200-1300 USD. Jinými slovy, chybí zde zatím ono „momentum“.
Proč razantně roste poptávka po zlatých mincích a slitcích ze strany koncových občanů?
Lidi, kteří kupují zlaté slitky a mince, zpravidla motiv krátkodobého zisku zajímá méně. Tito se spíše zajišťují proti systémovým rizikům. Tedy rizikům, která plynou z předluženého finančního systému postaveného na produkci libovolného množství peněz centrálními bankami. Tato politika, které je stále častěji předmětem kritiky nezávislých ekonomů, má za následek vytváření spekulativních bublin, méně pak stále vzývaný samonosný ekonomický růst. Nevyhnutelné splasknutí spekulativních bublin pak představuje vážnou hrozbu pro finanční majetek občanů.
Uvedené statistiky ukazují právě na posun v myšlení lidí. Tedy posun od spekulativní motivace (=odchod ze zlatých fondů) k pojištění svých úspor nejen proti výše zmíněnému systémovému riziku, ale také před plíživým vyvlastněním dlouhodobých úspor státem řízenou a podporovanou inflací (=nárůst odbytu zlatých slitků a mincí.)
Roli pojistky nemůže splnit papírové zlato ve formě podílového listu ETF, ale pouze fyzicky držené slitky a mince plně pod kontrolou vlastní kontrolou. Specialisté ČIFO – Českého institutu finanční odpovědnosti Vám rádi zodpoví veškeré otázky a zajistí nákup zlata, ať již jednorázově nebo pravidelnou investicí do této komodity.
Trendy se rodí ve skepsi…
Počátkem listopadu jsme se zúčastnili každoročního Veletrhu vzácných kovů v Mnichově. S jistým masochistickým potěšením jsme sledovali, že nálada jak u vystavovatelů, tak i návštěvníku byla opět o poznání horší než v minulých letech. Přitom cena zlata je oproti minimu z prosince roku 2015 (1050 USD/unci) o dobrých 22% výše (aktuálně 1276 USD). A plus 22% za necelé dva roky rozhodně nelze nazvat zklamáním!
Tato vzácná kombinace špatné nálady a pozitivního obratu kurzu je přesně to, čím se začátek každého pozitivního trendu vyznačuje, typicky ve své rané fázi. Nedůvěra a strach se mění v pozitivní sentiment velmi rychle a často až za polovinou vzestupného trendu (technická analýza má pro to výraz „point of recognition“, česky „bod rozpoznání“).
…a umírají v euforii.
Na druhé straně zde máme již rekordně dlouhý vzestupný trend na akciových trzích, který přinesl investorům od svého počátku v roce 2009 již mnoho set procent zisku (Dow Jones +232%, Nasdaq +464%, DAX +250%). Ukazatelé implicitní volatility (=teploměr trhu) vykazují dlouhodobě rekordně nízké hodnoty, což svědčí o relativní bezstarostnosti investorů. V kombinaci s vysokými hodnotami ukazatelů nákupů akcií na úvěr (=vysoká míra spekulativního, nikoliv dlouhodobého kapitálu) a nízkým podílem hotovosti v portfoliích podílových fondů se ukazuje obraz pozdní fáze tohoto trendu.
Rebalancing portfolia
Rozumný investor čas od času realizuje alespoň částečně zisky u aktiv, která přinesla pěkná zhodnocení a reinvestuje výnosy do aktiv, která ve svém vývoji zaostala či dokonce klesala a pokud možno se nachází někde u dna. To je jednoduchý recept, kterým se řídí dlouhodobě úspěšní investoři.
Autor: Zdeněk Ďuriš
Petr Olašin 17 listopadu, 2017
Posted In: Pojištění / Investice

Před více než rokem a půl jsme upozorňovali na novelu zákona o silničním provozu, která vstoupila v platnost 20. února 2016 a v rámci prevence rozdávali reflexní prvky zdarma.
Byť jsem jako řidič vnímal určité zlepšení v používání reflexních prvků chodců, s příchodem sychravých podzimních dnů, v kombinaci s posunem času se za volantem až děsím, jak opět mnoho chodců toto riziko neřeší a podceňuje.
Přitom neosvětlený chodec jde v noci vidět z pohledu řidiče jen z 18 metrů, označeného reflexními prvky na 200 metrů. Vozidlo jedoucí rychlosti 90 kilometrů za hodinu ujede za 1 vteřinu vzdálenost 25 metrů, při 72 km/h je to 20 metrů a při 50 km/h 14 metrů. Stačí chvilková nepozornost řidiče, který si například přepíná písničku, přelaďuje rádio, pohledem koukne na mobilní telefon, či „jen“ odpovídá na sms zprávu a v pouhé vteřině dojde k tragédii.
Svícení mobilem nic neřeší, byť v rámci možností může pomoci mírně zvýšit viditelnost, ovšem zdaleka ne ze všech směrů. Chodci si většinou svítí spíše pod nohy ve sklonu, kdy řidič vozu uvidí světlo pozdě. Pokud jdeme po vozovce vlevo, je dobré mít reflexní prvek nad pravým kotníkem a zároveň nad zápěstím pravé ruky, a to z důvodu, že pravá strana je blíže vozovce a zvýší se tak viditelnost.

V podzimním a zimním období umírá na cestách nejvíce chodců. Zbytečně! Jen za loňský rok zemřelo 111 chodců. Z toho 66 v noci, kdy je výrazně menší provoz a pohyb chodců. Smutné je i to, že k 28 úmrtím chodců došlo na přechodech pro chodce. Mnoho chodců žije v domnění, že mají absolutní přednost, což není pravda. Na pozoru je nutné se mít na více proudové komunikaci, kde dochází ke smrtelným srážkám z důvodu, že řidič pomalejšího pruhu chodce pustí, zatímco řidič v levém pruhu pokračuje dál.
Na lidi apeluje i nová kampaň CHODCI NEJSOU NESMRTELNÍ, kdy jsou na 10 reálných videích ukázána skutečná nebezpečí ohrožující chodce. Kampaň můžete shlédnout na tomto odkazu: http://chodci.tytozvladnes.cz, spot věnovaný viditelnosti chodců si prohlédněte zde: http://chodci.tytozvladnes.cz/spot/viditelnost.
Dávejte na sebe a své blízké pozor a chovejte se na cestách ostražitě, ať jste chodcem, či řidičem.
Mohlo by Vás také zajímat:
Petr Olašin
Petr Olašin 13 listopadu, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: asistenční služba, bezpečnost na cestách, pojištění

Těch příběhů bych mohl vyprávět opravdu velké množství. Napadá mně jeden poměrně běžný, který se stává v životě velmi často – tedy zdánlivě drobný úraz.
Náš klient pan ing. Miroslav K je živnostník a protože je zodpovědný ke svému podnikání a také ke své rodině, tak si sjednal mj. kvalitní úrazové a životní pojištění, které máme jako ČIFO – Český institut finanční odpovědnosti ve správě. Co to pro klienta vlastně znamená? Každý náš klient využívá bezplatně unikátní asistenční služby zajišťující naši aktivní pomoc a podporu v případě jakékoli pojistné události a klientovi písemně garantujeme, že dostane od pojišťovny 100% finančního odškodnění, na které má ze své pojistné smlouvy nárok. Ale vraťme se k našemu klientovi.
Pan inženýr se v roce 2014 při běžné manipulaci se „zalamovacím“ nožem řízl do kloubu ukazováku na levé ruce. Protože se mu rána nezdála nijak hluboká, tak si řekl, že není žádná „padavka“ (pozn. váží 95 kg a měří 198 cm:-), aby s tím zraněním šel k lékaři. Ukazovák si ošetřil a zavázal sám a normálně chodil do práce. Jenže 4. den po úrazu měl již velké bolesti a vyhledal lékařskou péči u obvodního doktora. Ten jej poslal rovnou do Fakultní nemocnice na chirurgické oddělení a druhý den nastupoval na operaci poraněného kloubu. V rámci našeho Programu pomoci a podpory jsme během několika dní klientovi vyřídili proplacení denních dávek za úraz a pobyt v nemocnici – hospitalizaci. Tím se zdálo být vše vyřízené a klient byl spokojen.
Asi za 6 měsíců jsem si domluvil s panem inženýrem schůzku u něj doma za přítomnosti manželky a jejich dospělého syna abych zjistil, co je v rodině nového a zda s něčím nepotřebují pomoci. A spíše ze zdvořilosti jsem se zeptal na ten zraněný prst, zda je vše v pořádku. Klient odpověděl, že ano, že se vše dobře zahojilo a může vykonávat běžné pracovní činnosti. Pak zmínil spíše jen „kosmetickou“ vadu, že prst na 100% nenarovná, ale že mu to nijak nevadí. Řekl jsem klientovi, aby se poradil se svým lékařem, zda by nepomohla rehabilitace a další léčba, a pokud by se stav nezlepšil, může uplatnit nárok na odškodnění trvalých následků, v tomto případě po 2 letech od úrazu.

Pojistné plnění za trvalé následky díky PPP + 80.000 Kč
Protože ani rehabilitace nepomohla zcela narovnat poraněný ukazovák, zažádal klient pojišťovnu o finanční odškodnění trvalých následků úrazu s přiložením potvrzení od posudkového lékaře, že má na ukazováku omezenou hybnost 10%. Pan inženýr překvapený, když po 14 dnech obdržel z pojišťovny zamítavé stanovisko své žádosti s odůvodněním, že dle pojistných podmínek bezprostředně po úrazu nevyhledal lékařskou pomoc a tedy, že pojišťovně nevznikla povinnost finančního plnění. Proto se hned pan inženýr obrátil na náš institut, předal nám veškerou dokumentaci a požádal o pomoc. A právě zde jsme využili našich odborníků z Programu pomoci a podpory, zejména našeho posudkového lékaře. Ten zpracoval nezávislý audit, na základě kterého jsme okamžitě vstoupili do jednání se zástupci pojišťovny. Výsledkem našeho jednání bylo to, že klient obdržel do 30 dnů finanční odškodnění trvalých následků ve výši 80.000 Kč.
Ještě ten samý měsíc se na náš institut obrátilo několik klientů z rodiny a okruhu dobrých známých našeho spokojeného klienta se žádostí o pomoc s řešením i starších pojistných událostí úrazů nebo majetkového charakteru s možností využití Programu pomoci a podpory.
Takové doporučení a zájem nás pochopitelně velmi těší, a proto se aktivně zabýváme i jejich případy možného finančního odškodnění. dodal Vladimír Špráchal, manažer pobočky v Hradci Králové.
Autor: Vladimír Špráchal
Petr Olašin 10 listopadu, 2017
Posted In: Pojištění / Investice
Štítky: asistenční služba, pojištění, PPP, trvalé následky
Centrální bankéři zvýšili letos už podruhé úrokové sazby, které mají vliv na to, kolik lidé přeplatí na půjčkách u bank. ČNB zvedla základní sazbu o 0,25 procenta na 0,5 procenta. Bankéři ekonomiku tímto krokem mohou zchladit před přehřátím.
Naposledy banka zvýšila sazby v srpnu 2017, kdy se zvedly poprvé od roku 2008. Základní úroková sazba tehdy stoupla o 0,2 procentního bodu. Obecně se předpokládá, že zvýšení úrokové sazby bude mít vliv na cenu všech půjček, od spotřebitelských úvěrů po hypotéky. Komerční banky mají hodně peněz, které lidem ochotně půjčují v rekordním množství, jsou stále levné hypotéky, ale zároveň ceny nemovitostí rekordně rostou, protože bytů je nedostatek. Krok ČNB může situaci na trhu trochu zchladit.
ČNB na tiskové konferenci neuvedla, že by krok souvisel se situací na realitním trhu. Tam se mimo jiné snažila banka již dříve zasáhnout doporučením pro banky, aby neposkytovaly stoprocentní hypotéky a omezila i objem hypoték od 80 do 90 procent. Klienti si tak musí část peněz naspořit nebo půjčit jinde.
„Aktuální zvýšení úrokové sazby centrální bankou se do poptávky po novém bydlení vůbec nepromítne. I kdyby se zvýšily úroky u úvěrů, je na dvou největších realitních trzích v Česku, kterými jsou Praha a Brno, po novém bydlení takový hlad, že výše úroků ve skutečnosti vůbec není podstatná,“ říká
Alexej Veselý, ředitel developerské společnosti Trikaya. Vysvětluje to velkým převisem poptávky nad nabídkou. Pomalu se staví zejména v Praze a Brně.
„U hypoték čekám mírný pokračující růst úroků. U podnikových půjček, které si berou nefinanční instituce na provozní financování, čekám výraznější zdražení. Krok banky nijak nepoškodí ekonomiku, úroky zůstanou stále mírné,“ řekl iDNES.cz hlavní ekonom UniCredit Bank Pavel Sobíšek. Banka čeká, že ČNB může opět úroky zvednout na své prosincové schůzi.
Také Lukáš Hendrych z auditorské a poradenské společnosti BDO očekává, že jako první negativně zvýšení úroků pocítí podnikatelé a firmy. „Nelze očekávat, že by zvýšení sazeb ČNB mělo v krátkodobém horizontu dopad na zvyšování úročení na běžných a spořících účtech, zde si ještě chvíli počkáme,“ uvedl.
Jedním z hlavních vodítek pro rozhodování banky je míra inflace. Ta v září dosáhla meziročně úrovně 2,7 procenta. Blíží se tak k hranici tří procent, nad kterou už by se podle bankéřů cenová hladina neměla dostat.
ČNB zvýšila také lombardní sazbu, a to o 0,5 procentního bodu na jedno procento. Lombardní sazba je procentuální sazba, za kterou si obchodní banky mohou půjčit u centrální banky peníze proti zástavě cenných papírů. Diskontní sazba, na kterou jsou například navázány penále za nesplácené úvěry nebo neuhrazené daně, zůstala na 0,05 procenta.
Zdroj: idnes.cz
Petr Olašin 7 listopadu, 2017
Posted In: Hypotéky / Úvěry
Orkán Herwart se o víkendu 28. – 29. 10. 2017 prohnal naší republikou a bohužel je v Česku podepsán i pod úmrtím 3 lidí, řadě zranění a značných škodách na majetku. V terénu byly desetitisíce profesionálních i dobrovolných hasičů, zdravotníků, policistů, správa údržby silnic a železnic a ještě dlouho se budou odstraňovat následky škod.
Připravili jsme pro vás přehled klientských linek pojišťoven, kde můžete přímo nahlásit pojistnou událost, ať na majetku, či zdraví.
Zachraňovací náklady – § 2819 Nový občanský zákoník č. 89/2012 Sb. Zde má pojistník nárok na úhradu účelně vynaložených nákladů na zmírnění následků již nastalé pojistné události, nebo na povinnost odklidit poškozený pojištěný majetek nebo jeho zbytky z hygienických, ekologických a bezpečnostních důvodů. Taktéž má nárok na náhradu škody, kterou v souvislosti s touto činnosti utrpěl. Nepřihlíží se k ujednání, kterým si pojišťovna vyhradila právo na snížení o tyto náklady pojistné plnění, omezit je na méně než 30% pojistné částky, pokud šlo o záchranu života nebo zdraví, omezit plnění, pokud vynaložil pojistník zachraňovací náklady se souhlasem pojistitele, ač k nim nebyl jinak povinen. Na zachraňovací náklady má právo také osoba, která vynaložila náklady nad rámec povinností stanovených jiným zákonem, stejně jako pojistník.
Náhradní ubytování – V případě, že se stane domácnost pojištěného dočasně neobyvatelnou, má nárok pojistník na úhradu nákladů náhradního ubytování. Toto připojištění je však potřeba mít uvedeno v pojistné smlouvě a výše limitů na smlouvě a v pojistných podmínkách. Časté limity jsou mezi 30.000 až 60.000 Kč, ale u každé pojišťovny mohou být limity i podmínky odlišné, ať co se týká doby čerpání, či přiměřenosti náhradního ubytování.
Asistenční službu – Součástí mnoha majetkových pojištění jsou asistenční služby, kdy Vám pojišťovna pomůže zajistit opraváře, smluvní servis a zjednodušit tak vyřízení samotné události.
Právní pomoc – Může přijít vhod například, když škodu způsobí sousedův strom padnoucí na Váš majetek, soused se nemá k řešení následků. Právní linky mnohdy pomohou i v konzultační rovině, kdy se ujistíte, na co vše máte nárok. Nelze však očekávat, že právní linka dané pojišťovny Vám pomůže při sporu se stejnou pojišťovnou.

Před zavoláním na linku hlášení škody je nutné nejdříve říci své jméno, příjmení a číslo smlouvy (nevíte-li číslo smlouvy, půjde u pojistníka dohledat podle rodného čísla). Poté nahlaste škodu a poznačte si číslo události, pod kterou je evidována. Ta Vám často přijde také na e-mail nebo v sms zprávě. Fotografie a doklady lze často zasílat e-mailem, nebo vkládat on-line. Vždy si však důsledně archivujete, co jste kdy posílali, pro případ budoucího řešení sporů. Nevíte-li si rady s hlášením pojistné událostí, nebo potřebujete-li audit již vyplaceného pojistného plnění, můžete se obrátit přímo na naše specialisty přes kontaktní formulář.

Přehled klientských linek pojišťoven – ČIFO aktuality pojištění
Petr Olašin 2 listopadu, 2017
Posted In: Uncategorized

Více než 10000 hasičů povolaných do akce o svátečním víkendu 28. a 29. 10. 2017 bude ještě nějakou dobu řešit následky živelné katastrofy – orkánu Herwart – který se přehnal naší republikou.
Jelikož 1 z členů vedení společnosti ČIFO je sám velitelem dobrovolných hasičů, dovedeme se vcítit do reálných problémů, které profesionální i dobrovolní hasiči řeší a uvědomujeme si, jakému riziko musí sami čelit.
V minulosti jsme informovali, že jsme byli hlavním partnerem podílejícím se na konstrukci nového produktu pro dobrovolné hasiče. Dodávali jsme kompletní podklady pro pojistně technické matematiky, doporučovali nastavení i optimální pojistné částky, aby pojištění v případě potřeby skutečně pomohlo.
Ve spolupráci s komorou velitelů pořádáme odborné semináře pro starosty a velitele dobrovolných hasičů, jejichž cílem je právě osvěta v oblasti snížení možných rizik a dopadů na samotné hasiče při zásahu, i zřizovatele jednotky.
Výsledkem je produkt, kde jsme nakonec protlačili maximální zabezpečení, za velmi rozumnou cenu, na úkor provize. Produkt je sjednáván bez nároku na provizi, avšak o to lépe funguje. Posuďte sami, co lze mít již za 175 Kč ročně (člen JPO II 375 Kč, JPO III 275 Kč, JPO V 175 Kč):
Roční limit plnění na jednoho člena JSDH. Pro finanční újmu vzniklou v příčinné souvislosti se škodou či újmou uvedenou výše, pokud se na takovou škodu či újmu vztahuje sjednané pojištění (tzv. následná finanční škoda či újma) je omezen částkou 1.000.000 Kč.
Pojištění SÚ – pojistnou událostí je úraz pojištěného, na jehož následky pojištěný zemře do 1 roku ode dne tohoto úrazu. Pojistitel vyplatí sjednanou pojistnou částku.
Pojištění TN – pojistnou událostí je vznik trvalých následků, které nastaly v důsledku úrazu pojištěného. Trvalými následky úrazu se rozumí takové následky úrazu, u nichž již není možné zlepšení, tzn. trvalé ovlivnění tělesných a duševních funkcí.
Pojištění DNL – pojistnou událostí je úraz pojištěného, jehož doba nezbytného léčení přesáhla stanovenou karenční (čekací) lhůtu. Karenční lhůta je 7 dnů. V případě, že je DNL delší, pojistné plnění se vyplácí od 1. dne léčení. Maximální počet proplácených dní je dán oceňovací tabulkou.
Pokud vás podmínky pojištění zaujaly a rozhodnete se vaši jednotku SDH pojistit, neváhejte se na nás obrátit přes kontaktní formulář, e-mailem nebo telefonicky.
Mohlo by Vás také zajímat:
Semináře na téma Odpovědnost zřizovatele jednotky sboru dobrovolných hasičů obce
Rozhovor s ředitelem úseku pojištění a likvidace
Přežitím vážné nemoci starosti nekončí
Přehled klientských linek pojišťoven a jak hlásit škodu
Petr Olašin
Petr Olašin 2 listopadu, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: pojištění, pojištění hasičů

Orkán Herwart se o víkendu 28. – 29. 10. 2017 prohnal naší republikou a bohužel je v Česku podepsán i pod úmrtím 3 lidí, řadě zranění a značných škodách na majetku. V terénu byly desetitisíce profesionálních i dobrovolných hasičů, zdravotníků, policistů, správa údržby silnic a železnic a ještě dlouho se budou odstraňovat následky škod.
Připravili jsme pro vás přehled klientských linek pojišťoven, kde můžete přímo nahlásit pojistnou událost, ať na majetku, či zdraví.
Zachraňovací náklady – § 2819 Nový občanský zákoník č. 89/2012 Sb. Zde má pojistník nárok na úhradu účelně vynaložených nákladů na zmírnění následků již nastalé pojistné události, nebo na povinnost odklidit poškozený pojištěný majetek nebo jeho zbytky z hygienických, ekologických a bezpečnostních důvodů. Taktéž má nárok na náhradu škody, kterou v souvislosti s touto činnosti utrpěl. Nepřihlíží se k ujednání, kterým si pojišťovna vyhradila právo na snížení o tyto náklady pojistné plnění, omezit je na méně než 30% pojistné částky, pokud šlo o záchranu života nebo zdraví, omezit plnění, pokud vynaložil pojistník zachraňovací náklady se souhlasem pojistitele, ač k nim nebyl jinak povinen. Na zachraňovací náklady má právo také osoba, která vynaložila náklady nad rámec povinností stanovených jiným zákonem, stejně jako pojistník.
Náhradní ubytování – V případě, že se stane domácnost pojištěného dočasně neobyvatelnou, má nárok pojistník na úhradu nákladů náhradního ubytování. Toto připojištění je však potřeba mít uvedeno v pojistné smlouvě a výše limitů na smlouvě a v pojistných podmínkách. Časté limity jsou mezi 30.000 až 60.000 Kč, ale u každé pojišťovny mohou být limity i podmínky odlišné, ať co se týká doby čerpání, či přiměřenosti náhradního ubytování.
Asistenční službu – Součástí mnoha majetkových pojištění jsou asistenční služby, kdy Vám pojišťovna pomůže zajistit opraváře, smluvní servis a zjednodušit tak vyřízení samotné události.
Právní pomoc – Může přijít vhod například, když škodu způsobí sousedův strom padnoucí na Váš majetek, soused se nemá k řešení následků. Právní linky mnohdy pomohou i v konzultační rovině, kdy se ujistíte, na co vše máte nárok. Nelze však očekávat, že právní linka dané pojišťovny Vám pomůže při sporu se stejnou pojišťovnou.
Před zavoláním na linku hlášení škody je nutné nejdříve říci své jméno, příjmení a číslo smlouvy (nevíte-li číslo smlouvy, půjde u pojistníka dohledat podle rodného čísla). Poté nahlaste škodu a poznačte si číslo události, pod kterou je evidována. Ta Vám často přijde také na e-mail nebo v sms zprávě. Fotografie a doklady lze často zasílat e-mailem, nebo vkládat on-line. Vždy si však důsledně archivujete, co jste kdy posílali, pro případ budoucího řešení sporů. Nevíte-li si rady s hlášením pojistné událostí, nebo potřebujete-li audit již vyplaceného pojistného plnění, můžete se obrátit přímo na naše specialisty přes kontaktní formulář.

Přehled klientských linek pojišťoven – ČIFO aktuality pojištění
V případě potřeby dalších informací nás neváhejte kontaktovat.
Petr Olašin
Petr Olašin 30 října, 2017
Posted In: Pojištění / Investice
Štítky: asistenční služba, hlášení škody, klientské linky, pojištění, PPP
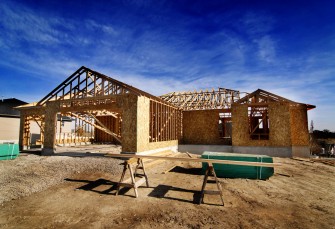
Každý sedmý rodinný dům dokončený v roce 2016 měl dřevěnou nosnou konstrukci. Nejvíce dřevostaveb vzniklo v krajích Moravskoslezském a Libereckém. Největší obytnou plochu mají tyto domy v Libereckém kraji a v hlavním městě Praze.
Rodinné domy mají nosnou konstrukci v naprosté většině ze zděných materiálů. Jejich podíl se až do roku 2005 pohyboval mezi 93 a 95 %, v posledních letech se ovšem postupně snižuje (v roce 2016 až na hodnotu 82,5 %). Zastoupení montovaných konstrukcí v jednotlivých letech kolísá mezi 1,4 % z roku 2007 až po tříprocentní hladinu v roce 2012. Od roku 2003 je možné pozorovat zvýšený zájem o dřevěné konstrukce rodinných domů, jejichž podíl se zvýšil z 1,4 % na přelomu tisíciletí až na 14,4 % v roce 2016. Zastoupení rodinných domů jiných nosných konstrukcí (včetně kombinací) osciluje po celé sledované období kolem dvouprocentního podílu.
Na území České republiky bylo v letech 2005 až 2016 postaveno celkem 15 721 rodinných domů formou dřevostaveb a v těchto rodinných domech bylo celkem 16 526 bytů. Počet rodinných domů s dřevěnou nosnou konstrukcí plynule v jednotlivých letech narůstá a hranici tisíc dokončených rodinných domů překonal v roce 2008. V letech 2013 a 2014 nedosáhl v souvislosti s celkovým poklesem dokončené bytové výstavby počet dřevostaveb úrovně z roku 2012, ale stále se pohyboval nad hranicí tisíc dokončených rodinných domů. Rekordní počet dokončených dřevostaveb byl zaznamenán v roce 2016, kdy jich bylo dokončeno 2 013, což představuje 14,4 % z celkového počtu dokončených rodinných domů.
Nejvíce rodinných domů-dřevostaveb bylo v období let 2005 až 2016 dokončeno ve Středočeském kraji (3 866 domů), což souvisí do značné míry s masivní výstavbou rodinných domů v tomto kraji v důsledku suburbanizace a také s jeho větší rozlohou.
Podobně je na tom výstavba dřevostaveb v Jihomoravském kraji, kde jich ve sledovaném období bylo dokončeno 1 456. Nejméně dřevostaveb bylo dokončeno v hlavním městě Praze a v Karlovarském kraji. Zajímavější než absolutní počty těchto domů jsou podíly na celkovém počtu dokončených rodinných domů v kraji. V tomto ohledu vycházejí ze srovnání nejlépe kraje Moravskoslezský a Liberecký, kde je dřevostaveb více než desetina ze všech rodinných domů.
Vývoj ve sledovaných letech je v jednotlivých krajích podobný, když největší rozmach výstavba dřevostaveb zažívá v posledních letech.
Vloni bylo dokončeno 2 013 nových rodinných domů s dřevěnou nosnou konstrukcí a tento počet byl meziročně vyšší o 12,4 %, což je podstatně rychlejší tempo růstu než v případě všech rodinných domů bez ohledu na konstrukci.
Nejvíce rodinných domů s dřevěnou nosnou konstrukcí bylo opět postaveno v kraji Středočeském (528 domů), následovaly kraje Moravskoslezský (278 domů) a Jihomoravský (233 domů). Nejméně dřevostaveb vzniklo v hlavním městě Praze (31 domů) a Karlovarském kraji (42 domů). Dřevostavby se na celkové výstavbě nových rodinných domů podílely téměř patnácti procenty (14,4 %) a v některých krajích (Liberecký, Královéhradecký a Moravskoslezský) dosáhly zhruba 20 % z celkového počtu nových rodinných domů.
Relativně málo dřevostaveb se dlouhodobě staví v Jihočeském kraji a rok 2016 nebyl výjimkou, když dřevěné rodinné domy činily 8,5 % z celku. Menší podíl dřevostaveb byl už jenom v Praze (6,0 %). V ostatních krajích se tento podíl pohyboval na deseti procentech.
Při výstavbě dřevostaveb se nejvíce využívá lehký rámový skelet – panelová montáž, kdy sendvičovou stěnu tvoří dvě konstrukční desky, mezi něž se dává izolace. Z takových sendvičů se v továrně vyrobí celé stěny a panely se pak na stavbě s pomocí jeřábu poměrně rychle smontují. Z venkovní i vnitřní strany se desky obkládají či zakrývají omítkami. Většinou se tak staví katalogové domy, ale moderní technika umožňuje také individuální návrhy. Touto metodou byla postavena téměř polovina domů (963) a nejvíce je využívána v krajích Karlovarském a Plzeňském (až dvě třetiny dřevostaveb).
Třetina dřevěných domů (671) byla v roce 2016 postavena metodou lehkého rámového skeletu – staveništní montáží, kdy se v továrně připraví jen dřevěné rámy, na staveništi se smontují a teprve tam doplní dalšími vrstvami sendviče. Urychlí se tím a zjednoduší práce na staveništi. Takové domy se nejčastěji staví v krajích Jihomoravském a Moravskoslezském (téměř polovina dřevostaveb).
Třetí místo podle počtu zaujímají sruby a roubenky, kterých bylo v roce 2016 postaveno 233. Vysoký podíl srubů a roubenek se staví v Jihočeském kraji (více než třetina dřevostaveb).
Okrajová je výstavba domů z panelů z masivního dřeva lepeného z několika vrstev, dokončeno jich bylo 79. Málo využívaný je také těžký skelet, kdy se technologií používanou na krovy postaví celý dům (31 dřevostaveb).
Průměrná doba výstavby se v případě dřevostaveb rodinných domů pohybuje na úrovni dvou let, což je výrazně méně než u běžných rodinných domů, které se v průměru staví tři a půl roku. Rozptyl je ale poměrně značný: od půl roku po více než deset let. Nejrychleji se dřevostavby staví v hlavním městě Praze (1,6 roku), nejpomaleji pak v krajích Jihočeském a Zlínském (2,75 roku).
Na výstavbu dřevěných rodinných domů bylo v roce 2016 vynaloženo 5,8 mld. Kč, tj. zhruba 8 % z celkových nákladů na výstavbu nových rodinných domů.
V průměru výstavba dřevostavby vychází levněji než běžného rodinného domu (2,9 ku 3,3 mil. Kč). Nejnákladnější dřevostavby se staví v Praze (4 mil. Kč), nejlevněji lze dřevostavbu postavit v krajích Královéhradeckém nebo Pardubickém (2,7 mil. Kč), ale rozdíly mimo hlavní město Prahu nejsou velké.
Nadpoloviční většina dřevostaveb (59,1 %) měla energetickou třídu náročnosti B (velmi úsporné), což je oproti běžným rodinným domům o více než deset procentních bodů.
Vyšší je také podíl domů ve třídě A (mimořádně úsporná), když těchto dřevostaveb je 9,0 %, zatímco běžných rodinných domů pouze 6,6 %. Naopak s třídou C (úsporná) byla postavena necelá třetina dřevostaveb (31,8 %), rodinných domů bez ohledu na konstrukci pak téměř polovina (44,4 %).
Výše uvedené poměry jsou zhruba zachovány ve všech krajích, ale určité rozdíly existují. Nejvíce mimořádně úsporných dřevostaveb se staví v hlavním městě Praze (19,4 %), nejméně pak v Pardubickém kraji (1,9 %)
V dřevostavbách bylo dokončeno 2 033 bytů a to znamená, že naprostá většina dřevostaveb je jednobytových. Byty v nových dřevostavbách mají v téměř polovině případů dispozici 4 + 1, s větším odstupem pak 3 + 1. V menší míře jsou dřevostavby dvoupokojové. V tomto ohledu nejsou mezi kraji téměř žádné rozdíly. Průměrná obytná plocha jedné dřevostavby dokončené v roce 2016 byla 81 m², ale mezi jednotlivými domy lze opět zaznamenat značné rozdíly (od 20 do několika stovek m²). Největší obytnou plochu mají dřevěné domy v krajích Libereckém a v hlavním městě Praze (100 a 98 m²), nejmenší byly postaveny v krajích Olomouckém a Královéhradeckém (75 m²).
Zdroj: Český statistický úřad
Petr Olašin 27 října, 2017
Posted In: Hypotéky / Úvěry

Zlato a vzácné kovy mají za sebou pětiletý sestupný trend od roku 2011-2016 (v grafu níže vyznačen modrou přerušovanou linií).
Zlato se aktuálně nachází ve fázi vytváření cenového dna a střednědobé obratové formace (v grafu vyznačena jako šedý půloblouk).
Po pokoření střednědobé trendové linie na přelomu srpna a září letošního roku došlo ke zpětnému testu téže linie, což je typickým fenoménem (tzv. Pull back na trendovou linii).
Za předpokladu, že se cena zlata již nevrátí pod úroveň kolem 1250 USD/unci a naopak se podaří prorazit přes hranici 1300 USD, nabízí se jako první kurzový cíl z této obratové formace cena kolem 1435 USD v horizontu dvou až tří měsíců. Tento scénář je v grafu 2 vyznačen jako černá tečkovaná šipka k modré horizontální linii.
Graf: Zlato – vytváření cenového dna a obratové formace

Potvrzením obratové formace z grafu 2 bylo možné konstatovat definitivní obrat a počátek druhé fáze dlouhodobého vzestupného trendu, který započal v roce 2000 na 254 USD a vynesl zlato až na úroveň 1920 USD v roce 2011, aby pak zlato přešlo k pětileté korektuře z 1920 USD až minimům 1072 USD na přelomu let 2015/2016 (Viz graf níže.)
Graf: Dlouhodobý trend od roku 2000

Pokud se potvrdí obratová formace (šedý půloblouk) otevře se možnost pro začátek 2. fáze dlouhodobého vzestupného trendu zlata.
Máte-li zájem o bližší informace o možnostech investování do zlata, a to již od 300 Kč měsíčně, neváhejte nás kontaktovat. Naši zkušení specialisté Vás seznámí se všemi aspekty a doporučí i jiné druhy investic, podle aktuální situace na trhu a Vašeho očekávání.
Upozornění: Informace obsažené v této analýze odrážejí osobní stanovisko autora článku a mají pouze informativní charakter. V žádném případě neslouží jako investiční doporučení či návod ke konkrétnímu investičnímu jednání.
(Zdroj: EKKA-Gold/Guidant)
Petr Olašin 25 října, 2017
Posted In: Pojištění / Investice

Zavolejte nám:
732 422 200