
Naše rada pro dnešní dobu – CO NEJDELŠÍ – nemusí platit ve všech případech.
Rozhodně v případě, kdy plánujete v horizontu do 3 let provést mimořádnou splátku, kterou uhradíte větší část hypotečního úvěru. V případě, že byste zvolili např. 5 letou fixaci a věděli, že prodáváte jinou nemovitost, ze které budete chtít hypotéku splatit, při předčasném splácení byste platili sankce za předčasné doplacení. V dnešní době sice můžete hradit mimořádné splátky, ale jen do výše 25% jistiny.
Tady doporučujeme volit bez obav 10letou fixaci, kterou v těchto dnech našim klientům vyřizujeme od 2,49% p.a., ale tato sazba již brzy bude nenávratně pryč, vlivem dalšího zvyšování úrokových sazeb.
U kratší fixace sice máte garantován nižší úrok, ale pouze na dané období. Nejlevnější fixace je zpravidla u sazeb do 5 let, pak se zvedají o několik desetin procent. U každého miliónů znamená desetina navíc 1000 Kč ročně na úroku navíc v počátečním období splácení (poté úroky postupně klesají), 3 desetiny u delší fixace tedy 3000 Kč ročně z každého miliónu korun. Za 10 let může jít opticky o dost peněz. Jenže ve skutečnosti tomu tak velmi pravděpodobně nebude, protože pokud by se po 5 letech fixace zvýšila úroková sazba o 2%, tak najednou díky delší fixaci ušetříte i desetitisíce ročně.
Otázkou je, jestli umořovat mimořádnými splátkami hypoteční úvěr se sazbou kolem 2% p.a. nebo raději peníze, které bychom na mimořádnou splátku použili, dále zhodnocovat za vyšší úrok. Díky tomu, že porostou úrokové sazby, máte jedinečnou výhodu dále profitovat také na růstu úroků u investičních produktů. Pokud své peníze budete dále zhodnocovat s ročním úrokem 4 – 5%, jeví se jako daleko výhodnější varianta „splácet levné peníze“ v hypotéce a investovat volné prostředky za vyšší výnos. V konečném součtu vyjde hypotéka o to levněji a vydělané peníze můžete použít po 10 letech na částečnou či celou úhradu hypotéky, pokud by se úrokové sazby dostaly na úroveň, která by vám dělala zbytečné vrásky na čele. 😯
V případě zájmu o nezávaznou kalkulaci hypotečního úvěru v kombinaci s investicí se neváhejte obrátit na naše specialisty, kteří vám celou problematiku financování i investování v klidu domova nebo kanceláře vysvětlí, porovnají nabídky jednotlivých bankovních institucí a upozorní na odlišnosti, které nelze brát na lehkou váhu.
Petr Olašin
Petr Olašin 6 března, 2018
Posted In: Hypotéky / Úvěry

Doba, kdy se vybíralo povinné ručení jen podle ceny je naštěstí už pomalu pryč. Argument „sjednám si to nejlevnější, splnil jsem svou povinnost“ dávno neplatí. Nedávno jsme informovali o povinném ručení za život – odpovědnost v občanském životě – a ukázali si výši škod, která může nastat. V daleko větších řádech se budeme bavit, v případě havárie. O plechy dnes u odpovědnostního pojištění z provozu vozidla většinou až tak nejde. Pokud nezpůsobíte hromadnou dopravní nehodu, může být dostačující i základní limit. Pokud způsobíte velmi vážné poranění účastníkům nehody, nemusí stačit ani zvýšený limit plnění. Důvodem je to, že odškodnění, které se poškozenému vyplácí je dáno také ztrátou jeho příjmu, který se počítá až do odchodu do starobního důchodu. Víme o případu, kdy bylo zahraničnímu manažerovi vyplaceno z povinného ručení 50 miliónů korun a nejde o konečnou sumu, neboť vyplacená renta se dále valorizuje. K újmě na zdraví se musí připočítat i odškodnění za ztížení společenského uplatnění. Vybírat tedy povinné ručení jenom podle srovnávače cen, a nikoliv podle limitu se rozhodně nevyplatí.
Povinné ručení může nahradit ve svých TOP (exkluziv) tarifech i nadstandardní, jinak placenou, asistenční službu, se kterou získáte nejen odtah do nejbližšího servisu, ale odtah / zajištění převozu vozidla až domů, náhradní vozidlo zdarma, ubytování po dobu poruchy / opravy vozu v zahraničí, letenku na cestu domů, právní poradenství, práci techniků zdarma, výměnu a opravu pneumatiky při defektu zdarma (v případě potřeby nové pneumatiky, platíte cenu nové pneu). Součástí nejvyšších tarifů mohou být i právní služby, či zvýhodněné další pojištění. TOP tarif vám ušetří hodně starostí na cestách, i peněz. Pokud jezdíte málo, cca do 10.000 km ročně, využijte nabídky tarifu podle ročně ujetých kilometrů.

Nevybírejte povinné ručení jen podle ceny – později můžete ušetřit více, než se zdá
Kromě dotazu, na co se asistenční služby vztahují, byste se měli ptát i na sekci VÝLUKY, tedy na co se asistenční služby nevztahují. Často totiž není nárok na bezplatnou opravu v případě poruchy vozu, ale pouze havárie. Tyto otázky byste měli mít zodpovězeny před uzavřením smlouvy, a ještě jednou si projít podmínky před výjezdem do zahraničí. V přihrádce spolujezdce (nebo jinde po ruce) mít připraven mezinárodní záznam o nehodě, na viditelném místě vylepenou samolepku s telefonním číslem asistenční služby (nejlépe uložit i do mobilu). V okamžiku, kdy nastane nepříjemná situace, bude ve výhodě řidič, který je připraven. Neříká se nadarmo „kdo je připraven, není zaskočen“.
Budete-li potřebovat více informací, neváhejte navštívit stránky sociálního podniku ČIFO – Český institut finanční odpovědnosti a.s. – www.cifo.cz nebo zaslat svůj dotaz na e-mail info@cifo.cz. Přejeme mnoho najetých km bez nehod.
Autor: Petr Olašin, ČIFO a.s.
Petr Olašin 6 března, 2018
Posted In: Pojištění / Investice
Štítky: asistenční služba, bezpečnost na cestách, povinné ručení

Nedávno jsme informovali o možnosti „zazimování pojištění“ v případě, že s automobilem či motocyklem v zimním období nevyrážíte do silničního provozu a upozorňovali jsme na nutnost odevzdání SPZ do depozitu, jinak hrozí sankce za každý den neplacení.
Od 1.1.2018 platí novela zákona 293/2017 Sb., která zavedla úhradovou povinnost za nepojištění vozidla. Za vozidlo, které nebude pojištěno a jehož SPZ nebude oficiálně odevzdána do depozitu, bude muset jeho majitel platit denní poplatek České kanceláři pojistitelů. Ten je však výrazně vyšší než platba povinného ručení. Posuďte sami, za nepojištěné obytné auto je denní poplatek 61 Kč, tj. 1830 Kč měsíčně, za motocykl nad 500 ccm 25 Kč, tj. 750 Kč měsíčně a za osobní automobil 30 – 93 Kč za den, tedy 900 až 2790 Kč měsíčně v závislosti na obsahu motoru. Za písemnou upomínku je navíc účtováno dalších 300 Kč.
V tabulce níže přinášíme přehled denních sazeb za nepojištění, které vybírá Česká kancelář pojistitelů:

Petr Olašin 28 února, 2018
Posted In: Pojištění / Investice
Štítky: pojištění, povinné ručení

V době nízkých úrokových sazeb, která podporovala spíše tvorbu dluhů, namísto vytváření rezerv. V době, kdy některé stavební spořitelny připisují svým klientům po uplynutí 6 let pouze 0,05% ročně. Jsme rádi, že Vám můžeme přiblížit garantované nemovitostní fondy a dluhopisy schválené Českou národní bankou. Spravované portfolio nemovitostí, do kterých Vám nabízíme možnost vstoupit skrze nemovitostní fond, má hodnotu přes 3 miliardy korun a disponuje více než 75 000 m2 podlahové plochy ke komerčnímu pronájmu. V držení fondu jsou komerční nemovitosti typu Retail Arena Praha Chodov, Retail park Kyjov, Vyškov, Aš, prodejny JYSK, Mountlield…
Ve srovnání nemovitostních fondů v Hospodářských novinách z října 2017 byl vyhodnocen jako fond s nejvyšším ročním výkonem. Výsledky za posledních 12 měsíců jsou 6,13%, přičemž plánovaný pravidelný cílový čistý výnos je 4 – 5% (po odečtu daně z příjmu).
Investice je možná od 12.000 Kč, doporučená min. doba je 3 roky (po 3 letech osvobozeno od daně z příjmu), k penězům je přístup i v průběhu (každé 3 měsíce). V případě vyššího výnosu je celý výnos připsán klientovi. Výnos za posledních 12 měsíců je 6,13%. Akce s garantovaným výnosem je platná pouze do 31.3.2018.
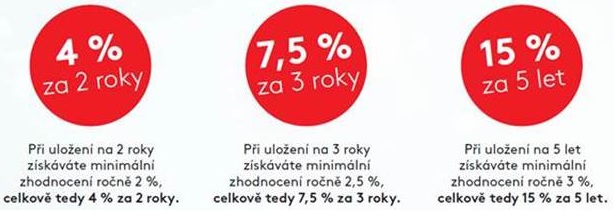
Garantované zhodnocení od vkladu 100.000 Kč na 2, 3, 5 let – výnos až 15%
Fond nabízí zhodnocení 5, 6 nebo 7% ročně, podle zvolené délky: 3 roky, 5 let nebo 7 let (čím delší doba, tím vyšší výnos). Po zvolené době je vyplacena vložená částka. Výnos je klientovi zasílán každý měsíc na zvolený účet. Daň z výnosu je již odečtena. Vklad je možný v násobcích 50.000 Kč. Z každých 100.000 Kč vkladu je klientovi zasíláno měsíčně 354 – 496 Kč čistého výnosu (354 Kč u 3 letého vkladu, 496 Kč u 7 letého), což představuje čistý výnos od 4,25 do 5,95% p.a.
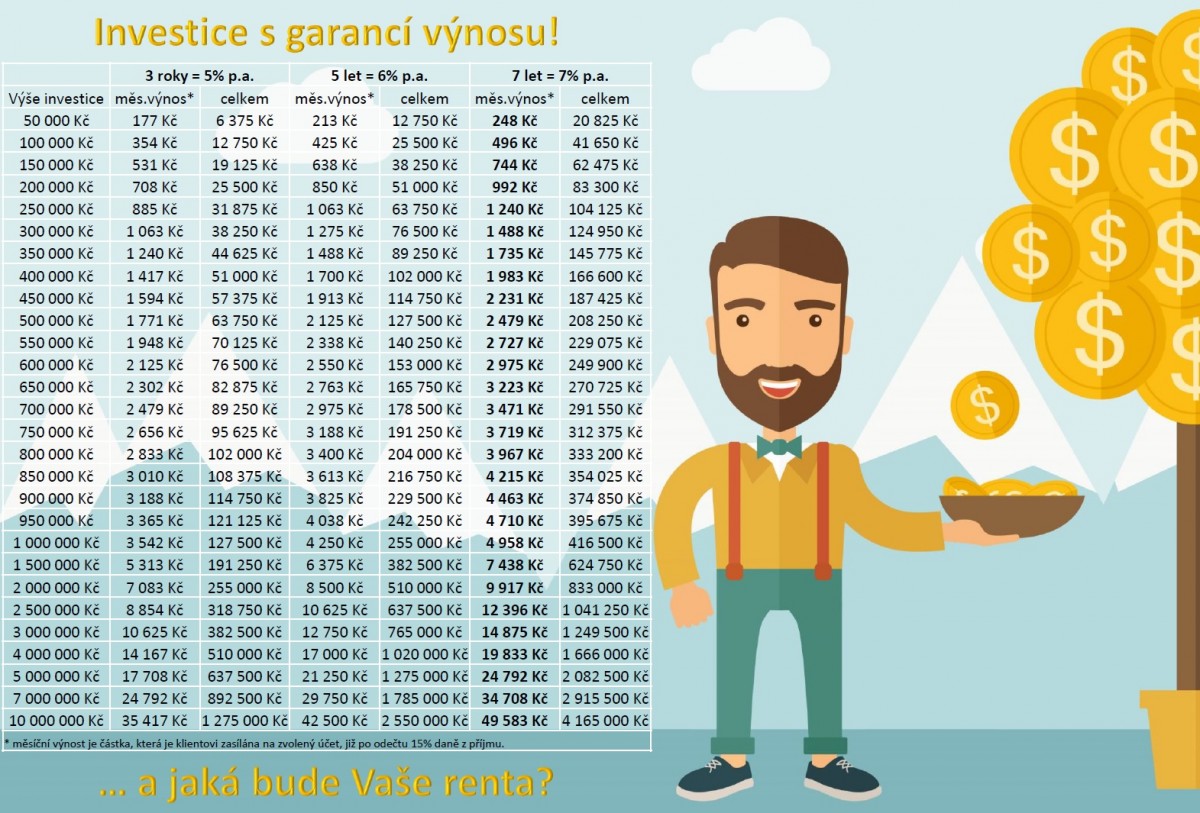
Tabulka s čistým měsíčním výnosem
Petr Olašin 9 února, 2018
Posted In: Pojištění / Investice
Štítky: garantované fondy, investice, nemovitostní fondy, spoření, stavební spoření

Zatímco v roce 2017 jsme byli svědky pádu úrokových sazeb na pomyslné dno a někteří žasli nad „zhodnocením“ státních dluhopisů i v záporných číslech (ano, opravdu se nabízely dluhopisy se zápornou úrokovou sazbou, kdy jste na konci dostali garantovaně méně než na začátku), ve 2. polovině roku 2017 už jsme mohli sledovat nenápadný, postupný nárůst úrokových sazeb, který se logicky promítá i do spotřebitelských úvěrů.
Zatímco v roce 2017 bylo relativně standardem získat při rozumné kombinaci vlastních prostředků a doby fixace úrokové sazby u hypotéky sazbu pod 2%, díky dvojímu navýšení základních úrokových sazeb Českou národní bankou, budou tyto sazby pro mnohé jen příjemnou vzpomínkou. Rekordní úrokovou sazbu, kterou se nám podařilo vyjednat byla sazba 1,19% p.a., přičemž 1,69% p.a. byla relativně běžná sazba našich klientů.
Podobný „úrokový ráj“ jsme nabízeli u spotřebitelských úvěrů, kdy jsme klientům majícím starší sazby snižovali běžně úroky na polovinu i méně. Příkladem můžou být starší spotřebitelské úvěry se sazbami kolem 12 – 16% p.a., které po převodu na nové podmínky klesly i pod 5%, nejčastěji kolem 6% p.a. Zatímco u hypotečních bank se úroky zvedají postupně po desetinkách, u spotřebitelských úvěrů jde častou rovnou o celé číslo, např. Moneta na konci léta zvýšila základní úrokovou sazbu 5,9% na 6,9% a původní úrok platí pouze pro bonitní klienty. Podobné navýšení lze sledovat i u ostatních bank.
Je více než pravděpodobné, že v roce 2018 nás žádné snižování úroků nečeká a každá změna sazebníků, které nám banky zasílají, znamená postupné zvyšování úroků, které klient (pře)platí.
Naše klienty informujeme o možnostech snížení úrokových sazeb automaticky. Pokud nepatříte mezi naše klienty, neváhejte se na nás obrátit, neboť specialisté ČIFO – Českého institutu finanční odpovědnosti pomohou se zajištěním nižší úrokové sazby a u hypotečních úvěrů dokonce až 2 roky před změnou fixačního období zajistí garanci dnešních, výhodnějších úrokových sazeb. Tato změna Vám může za období splácení ušetřit desetitisíce korun u spotřebitelských úvěrů, až statisíce u hypoték.
Čtěte také:
Autor: Petr Olašin
Petr Olašin 22 ledna, 2018
Posted In: Hypotéky / Úvěry
Cenový propad mezi lety 2011 až 2015 způsobil, že zlato a vzácné kovy klesly v žebříčku obliby až téměř na pomyslné dno. Avšak v roce 2018 by se mohlo stát velkou chybou ztratit z očí celkový obraz a nechat se nakazit skepsí podporovanou četnými komentátory na kapitálových trzích. Je totiž dokázáno, že většina investorů si všimne trendu až za jeho polovinou. Až změní titíž komentátoři svou rétoriku a ze skepse se postupně stane oslava.
Zlato totiž oproti cenovému minimu z prosince 2015 (1 047 USD/unci) vystoupalo na současných 1 315 USD (stav 3. 1. 2018), tedy o více než 25% za dva roky. Přesně tolik připsal například také akciový index DAX. U něj ale panuje nadšení a nákupní euforie.
Zatímco však DAX a četné další akciové indexy kotují na svých absolutních maximech, nachází se zlato stále ještě 31% pod svým historickým maximem z roku 2011.
Právě kombinace negativního sentimentu investorů, již stoupající ceny zlata, euforie u akcií a politika rekordních státních dluhů tvoří ideální podmínky pro odstartování 2. části dlouhodobého vzestupného trendu zlata a vzácných kovů.
V roce 2018 bude důležité povznést se nad krátkodobé výkyvy a neztratit z očí velký obraz rodícího se trendu.
Graf 1: Neztratit z očí dlouhodobý obraz…

V tomto obraze vidíme rodící se druhý díl dlouhodobého vzestupného trendu zlata, který začal v roce 1999 a přinesl zlatu za 12 let „ve špici“ zhodnocení o 656% (v USD). Pak následovala již zmiňovaná cyklická korektura 2011-2015, která způsobila propad investorského sentimentu, jehož hodnota klesla v roce 2016 na třicetileté (!) minimum. Od tohoto okamžiku pracuje zlato stranou zájmu široké investorské veřejnosti na vytvoření obratové trendové formace.
Graf 2: Dokončí zlato obratovou formaci?

V grafu 2. vidíme v detailu střednědobého grafu obratovou formaci (červený obrazec). Vytváření cenového dna od konce roku 2015 do dneška nabývá na aktuálnosti (událost je označena v grafu zeleným kruhem). Při pokoření červené linie (hodnoty mezi 1 350 / 1 370 USD) se otevře významný dlouhodobý potenciál (scénář 1.). Při selhání na těchto metách by se muselo počítat s opětovným testem hodnot kolem 1 250 USD/unci (označeno jako scénář 2.).
Náš názor, že se zlato a vzácné kovy nachází v rané fázi dlouhodobého vzestupného trendu, neopíráme pouze o nadějnou technickou situaci v grafu, ale také o řadu významných fundamentálních „býčích“ argumentů:
Claus Vogt, vydavatel burzovního informačního servisu „Krisensicher investieren“, vyjmenovává ve své analýze celkem 27 argumentů pro růst zlata, který má odstartovat v roce 2018. Vybíráme z nich ty, kterým přikládáme největší váhu pro zrod trendu nejen v roce 2018:
Doug Casey z Casey Research (autor mnoha bestsellerů, jako například Crisis Investing) ve svém prosincovém rozhovoru publikuje rozhovor s názvem „Doug Casey – nejlepší nákupní příležitost od roku 1971“. V něm vyslovil své přesvědčení, že nejen zlato a vzácné kovy, ale celý sektor surovin stojí na počátku robustního vzestupného trendu. Na rozdíl od akcií, dluhopisů a nemovitostí, které se nachází podle jeho názoru ve fázi bubliny.
Pierre Lassonde je žijící legenda těžařského průmyslu. Zakladatel společnosti Franco-Nevada, která se zabývá financováním exploračních a těžařských firem a člověk, který sehrál důležitou roli při růstu druhého největšího světového těžaře zlata Newmont Mining uvádí:
„Trh se zlatem se v budoucnosti dostane pod enormní tlak, neboť produkce zlata se snižuje. V 70., 80. a 90. letech byly v každém desetiletí nalezeny alespoň jedno naleziště s více než 50 miliony uncemi, deset nalezišť s více než 30 miliony uncemi a nespočet nalezišť s 5-10 miliony uncemi zlata. Za posledních 15 let nebylo odkryto ani jediné naleziště s více než 50 milióny ani 30 miliony uncemi. Jen málo nalezišť disponuje zásobami více než 15 milionů uncí.
Kde jsou všechna ta skvělá naleziště minulosti a jak je nahradíme, to nevíme. Již dlouho nebylo nalezeno rudné ložisko srovnatelných velikostí.
Těžařské společnosti snížily investice do průzkumu a vývoje inovativních technologií těžby. Trvá nejméně 7 let, než je nový důl připraven k těžbě. Nehraje žádnou velkou roli, jak se v následujících letech bude vyvíjet cena zlata, produkce zlata bude každopádně klesat. To může vést k intenzivnímu růstu jeho ceny.“
„Nenechejte se mást letošními nízkými odbytovými čísly zlatých a stříbrných mincí v USA,“ říká autor článku „Trh se zlatem se blíží srdečnímu kolapsu“ David Smith z Morgan Report: „Řada faktorů vede k tomu, že klesající produkce je na cestě ke kolizi s rostoucí poptávkou. K těmto faktorům patří například tzv. „High grading“, neboli strategie, kdy těžař nejprve odtěží v zájmu ziskovosti rudu s vyšším obsahem zlata, zatímco ruda s nižším obsahem zůstane zatím v zemi. Vzhledem k neúspěchům ve vyhledávání nových bohatých nalezišť se tak mnohým společnostem nedaří nahrazovat své odtěžené zásoby a navíc přibývá i politických rizik v zemích těžby.“
Autor zakončuje svůj report doporučením: „Investujte si peníze do svého zlatého pokladu, dokud se zlato prodává za příznivé ceny. Až trh se zlatem projde nečekanou, ale neodvratnou srdeční zástavou, bude příliš pozdě.“
Citát:
„Kdo sleduje svůj vlastní zájem, podporuje celou společnost často účinněji, než ten, který ji zamýšlí skutečně podporovat. Nikdy jsem nezažil, že by vzešlo mnoho dobrého od těch, kteří avizovali, že něco učiní pro obecné blaho.“
Adam Smith, skotský filozof a „otec ekonomie“
ZDROJ: EKKA Gold
Petr Olašin 22 ledna, 2018
Posted In: Pojištění / Investice

Vyjet autem na silniční komunikaci bez platného povinného ručení by snad už dnes nenapadlo nikoho. Škody, které může řidič dopravního prostředku spáchat, si dovedete představit a že základní limit povinného ručení 35 / 35 mil. Kč nemusí stačit si naštěstí více a více uvědomujeme a základní limit už si většina řidičů nesjednává.
Mnou způsobená škoda na zdraví někomu jinému mým automobilem, může znamenat náhradu ve výši přesahující 10.000.000,- Kč. Tady je to jasné. Pro tento případ musím mít sjednané pojištění tzv. povinné ručení, které mně ochrání, abych neměl existenční problémy. Tak vysokou škodu nemusím nahradit prodejem svého domku.
A co, když takovou škodu způsobím jako chodec nebo ji způsobí někdo z mé rodiny? Tady to jasné není! Povinné ručení se na tento případ nevztahuje. Výše škody může být také 10.000.000,-Kč. Jak takovou škodu nahradím, mám na ni peníze? Mám sice pojištěnou odpovědnost za škodu v občanském životě. Ale kolik za mě pojišťovna zaplatí? Mám pojistnou smlouvu s nejvyšším možným plněním ve výši 500.000,- Kč (to je nejčastější pojistná částka). Takže mi chybí 9,5 miliónu. Co dál? Budu muset prodat dům za 4 milióny. Kde vzít zbylých 5,5 miliónů? Nic jiného na prodej nemám. Zkusím si půjčit. Kdo mně ale půjčí? Jak dlouho budu půjčku splácet? Začínají mně a mé rodině existenční problémy! Takový životní příběh nemá řešení!
Podobná životní situace, kdy budu odpovědný za takovou škodu, může nastat třeba v případech, že ji:
– způsobím jako cyklista,
– způsobí moje dítě,
– jako majitel nemovitosti,
– způsobí moje zvíře atd.
Proto je důležité odpovědně sjednat odpovědnost za škodu v občanském životě s pojistnou částkou, která mně ochrání!
Lidově se tomuto pojištění říká pojištění „na blbost“ a v praxi má ochránit rodinu, která je v rámci 1 ceny pojištěná (rodiče + studující děti mající stejné bydliště) proti škodám způsobeným dalším osobám, jak na zdraví, tak na majetku a financích.
Se změnou občanského zákoníku se i u nás začínají prudce zvyšovat částky, které poškození požadují po viníkovi. V zahraničí však funguje běžně vymáhání škod od viníka a v roce 2017 došlo k několika případům, kdy i čeští turisté museli platit miliónové odškodné. Známý je případ, kdy český lyžař srazil ve švýcarských Alpách obchodníka na burze a odškodné, které musel hradit za újmu na zdraví, se vyšplhalo k 8 miliónům korun. Přitom nejde o nic výjimečného a i v těchto částkách jde o desítky případů ročně. Bohužel i na českých sjezdovkách umírá ročně pravidelně zhruba 20 lyžařů.
Dnes soudy v případě újmy na zdraví vychází z ceny lidského života, který je vypočten vzorcem 400 x průměrná statistická mzda za předchozí kalendářní rok, tedy přibližně 12 mil. Kč. Specialistům Českého institutu finanční odpovědnosti se před několika lety již podobné odškodnění podařilo pro poškozeného získat. V té době šlo o plnění z povinného ručení viníka, kde by i minimální limit stačil. V případě, že by však újma na zdraví, i když je nechtěná, byla způsobena v běžném životě, 99% lidí by zjistilo, že mají nedostatečně nastavenou pojistnou částku odpovědnosti a z pojistky uspokojí poškozeného pouze v jednotkách až desítkách procent.
Pokud někomu nechtěně způsobíme škodu, může to mít důsledky i v psychické rovině, byla by škoda, aby viník zruinoval i svou rodinu, přišel o veškerý majetek a zbytek života splácel dluh, proti kterému se dá dnes za pár korun pojistit.
Pojištění odpovědnosti v běžném občanském životě lze sjednat samostatně, nebo v rámci připojištění majetku nebo životního pojištění, kdy je většinou sazba zvýhodněna oproti samostatné smlouvě. První, čeho byste si měli všímat je pojistná částka za škody celková a poté rozepsána za škody na zdraví, věci, finanční. Další důležitý údaj může být tzv. sublimit na 1 pojistnou událost. Pojištění, kde sice máte opticky vysokou pojistnou ochranu 10 mil. Kč, vám může být na nic, pokud je zde sublimit 1 mil. Kč. V praxi způsobíte škodu za 2 mil. Kč, ale od pojišťovny dostanete zaplaceno pouze 1 mil. Kč a druhý milión musíte hradit ze svého.
Územní rozsah je také údaj hodný ohlídání. Některé pojišťovny Vás pojistí pouze v rámci ČR, jiné nabízí odpovědnostní pojištění v celé Evropě / Světě. Vždy volte co nejširší rozsah, neboť při odjezdu na dovolenou nemusíte toto riziko zvlášť za daleko vyšší peníze připojišťovat. A navíc to známe všichni, před odjezdem na dovolenou jsou jiné priority, než řešit pojištění odpovědnosti.
Co by si měl každý zájemce o toto pojištění přečíst jako první, jsou ve spleti pojistných podmínek, zvláštních, doplňkových a speciálních pojistných podmínek přečíst je kapitola VÝLUKY.
Zajímavé je, že bez odpovědnostního pojištění „povinného ručení“ by nevyjel jediný řidič, zatímco bez odpovědnosti za život vyjíždí většina. Riziko za škody, které můžete způsobit je srovnatelné.
Kolik stojí pojištění odpovědnosti v občanském životě
Mnoho klientů má smlouvu s pojistnou částkou 500.000 Kč a platí za ni kolem 200 Kč ročně. Dvacetinásobné, či ideálně čtyřicetinásobné krytí by mělo stát tedy logicky o tolik více, tedy 4000 Kč u limitu 10.000.000 Kč, či 8.000 Kč u limitu plnění 20.000.000 Kč. V praxi však výše pojistného neroste v násobcích, neboť pravděpodobnost takto vysokých škod je daleko nižší, nežli vrazit v obchodě do regálu a rozbít zboží za 2, 3 tisíce, polít kolegovi notebook kávou apod. Násobně vyšší limity tak rostou již pouze o jednotky, maximálně desítky procent, přičemž krytí se zvedá o stovky. Na příkladu jedné z pojišťoven si ukážeme ceny za různě vysoké limity.
Základní limit je v dnešní době nedostatečný a rozhodně jej nelze doporučit. Limit 10 mil. Kč je sice řádově vyšší, ovšem rozdíl mezi 10 a 20 mil. je pouhých 400 korun ročně, nebo chcete-li 1 čepované pivo měsíčně za + 10 mil. Kč krytí navíc. Z příkladu je tedy evidentní, že se nevyplatí spořit desetikoruny měsíčně! I nejdražší varianta v příkladu vyjde cca na 130 korun měsíčně a v této ceně není pojištěn pouze plátce smlouvy (pojistník), ale celá rodina, tj. nejčastěji manželé a studující děti do 26 let, registrovaní partneři, druh a družka, někdy i prarodiče, pokud mají stejné trvalé bydliště.
Zároveň je třeba počítat s tím, že škody, které si v rodině způsobíte navzájem, jsou automaticky ve výlukách u všech pojišťoven. Pokud vám např. vaše dítě rozbije nový mobil, z odpovědnostní pojistky si nový nekoupíte.
Novinkou je možnost sjednání spoluúčasti, v podobném principu jako známe u havarijního pojištění a pojištění nemovitostí. Pokud nebudete své pojišťovně hlásit každou prkotinu, dostanete slevu na pojistném. Spoluúčast, na rozdíl od jiných typů pojištění, není většinou minimálně x tisíc, ale maximálně např. 10.000 Kč, aby Vás 15% spoluúčast z 10 miliónové škody nepřivedla i tak na mizinu. S tímto limitem víte, že hradíte z každé škody z vlastní kapsy oněch 15%, nikdy však ne více než 10.000 Kč. Tyto limity jsou u pojišťoven odlišné.
Pojišťovny postupně reagují na nutnost zvýšených limitů a upravují horní limity pojistného plnění. Se sjednáním odpovědnostního pojištění na vyšší částky se rozhodně nevyplatí otálet. Tak, jak bude přibývat množství vyplacených odškodnění a průměrné částky, poroste i cena za připojištění odpovědnosti. Již za pár měsíců nemusí uvedené částky na takto vysoké zajištění stačit, proto zahloubejte v šuplíku, kde máte pojistky a zkontrolujte limit pojištění odpovědnosti! Pokud vyrážíte na zahraniční dovolenou, tím spíše tuto oblast řešte a řádně zajistěte!
Máte-li zájem zkonzultovat se specialisty sociálního podniku Český institut finanční odpovědnosti a.s. odpovědnostní pojištění pro vás a vaši rodinu, nebo poradit v jakékoliv jiné oblasti týkající se financí i pojištění, neváhejte se nás obrátit na info@cifo.cz.
Přejeme všem, ať se jim neštěstí na cestách vyhýbá a pokud už nějaká nepříjemnost přece jen nastane, ať mají v předstihu vše dobře ošetřeno. Jsme na vaší straně.
Autor: Petr Olašin
Petr Olašin 19 ledna, 2018
Posted In: Pojištění / Investice
Štítky: odpovědnostní pojištění, pojištění

1.1.2018 se mění způsob výpočtu maximální kapacity poskytovatele Náhradního plnění – chráněné dílny – zaměstnavatele nadpoloviční většiny osob se zdravotním postižením (OZP). Do konce roku 2017 je maximální kapacita vypočtena vzorcem:
36 násobek průměrné mzdy za 1. – 3. čtvrtletí předcházejícího kalendářního roku x přepočtený stav OZP = maximální kapacita chráněné dílny, kterou může v průběhu roku vyfakturovat odběratelům v režimu Náhradního plnění.
V roce 2017 mohla chráněná dílna všem svým zákazníkům vystavit fakturu za odebrané zboží a služby v maximální hodnotě 9,72 mil. Kč (neboli 972 tis. za 1 OZP). Samozřejmě mohla dodávat své produkty zákazníkům i nadále, jakmile však došlo k naplnění limitu 9,72 mil. Kč, fakturace nemohla být zadána v režimu Náhradního plnění a zákazník tak přišel o výhodu plnění povinného podílů za zaměstnávání OZP.
Od 1. ledna 2018 se vzorec drobně upravuje, avšak s velkými dopady na celkovou kapacitu chráněných dílen na celém trhu. 36 násobek průměrné mzdy se mění na 28 násobek. Ve stejném příkladu uvedeném výše, se pro rok 2018 změní výpočet následovně:
Totožná chráněná dílna tak bude moct svým zákazníkům nabídnout své služby v režimu Náhradního plnění v částce 7,56 mil. Kč za kalendářní rok. Kapacita poskytovatele Náhradního plnění tak poklesne o 2 160 000 Kč z roku na rok, tj o 22%, což s ohledem na celou republiku znamená pokles kapacit chráněných dílen o miliardy a firmy tak mohou mít problém se zajištěním dostatečných kapacit.
Máte-li s poskytovatelem Náhradního plnění uzavřenou garanční, či rezervační smlouvu na poskytnutí Náhradního plnění, nemusíte mít vyhráno. Pokud chráněná dílna nemá kapacitu, Náhradní plnění jednoduše nemůže poskytnout, i kdyby měla uzavřenou jakoukoliv smlouvu. V praxi se většinou budou snažit chráněné dílny vyjít vstříc subjektům, se kterými podobnou smlouvu o dlouhodobé spolupráci mají uzavřenou, neboť při nedování jim často hrozí finanční sankce ze strany odběratele, avšak záleží na celkové kapacitě.
Byla-li firma zvyklá na tzv. přefakturaci neboli překup zboží, kterému byl následně přidán „cejch“ Náhradní plnění, může v roce 2018 při kontrole narazit a vše doplatit, včetně pokuty a penále.
Co zbývá? Zaměstnat 4% OZP ve vaší společnosti a pak Náhradní plnění neřešit, nebo zaplatit z čistých peněz povinný odvod státu (pokuta), či využít služeb chráněných dílen – s velkou obezřetností a kontrolou, jestli zadávají fakturaci do 30 dnů do centrální evidence (jinak nebude uznaná odběrateli jako Náhradní plnění)…
Doporučujeme Náhradní plnění 2018, 2019 řešit v předstihu a novou rezervační smlouvou, která již zohlední kapacity chráněné dílny po novele zákona. Naše společnost – sociální podnik – nabízí dlouhodobě efektivní řešení Náhradní plnění nejen formou vzdělávání zaměstnanců, ale také auditem pojistných smluv, organizováním výběrových řízení na pojištění firmy, konzultační dny pro zaměstnance… Všechny jmenované služby vyjdou díky daňové uznatelnosti a Náhradnímu plnění o 55% výhodněji.
Petr Olašin
Petr Olašin 14 prosince, 2017
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, OZP, vzdělávání zaměstnanců

Bohužel nejde o začátek dobrého vtipu. Když se podíváme na průměrnou cenu obou komodit před 2 lety a dnes, dostaneme velmi podobný pohyb cen, přitom ani jedné komodity na trhu výrazně neubylo. Zdražilo více máslo nebo nemovitosti?
Brzy tomu budou 2 roky, kdy vyšel článek „NEKUPTE S LEVNOU HYPOTÉKOU DRAHOU NEMOVITOST“. V první fázi hypotečního boomu, kdy ještě ceny nemovitostí zůstávaly na úrovni z předchozích let, docházelo meziročnímu pohybu cen v jednotkách procent, byla hypotéka skvělou cestou k vlastnímu bydlení, místo placení nájemného. Splátka hypotéky byla často o desítky procent levnější než nájemné nebo alespoň srovnatelná a „byli jste pocitově ve svém“. Pocitově z důvodu, že dokud není splacený závazek bance, tak Vám nemovitost až tak nepatří…
I tak to byla doba, kdy si někteří lidé kupovali i více nemovitostí jako investici a nemovitost zakoupenou na hypotéku dále pronajímali. Pokud pomineme možné problémy s nájemníky, neplatiči, náklady na opravy, rekonstrukce a další, dalo se mluvit o velmi dobré investici, neboť hypotéku splácel nájemce a majiteli nemovitosti zůstává nemovitost, jejíž hodnota zpravidla neklesá.
Ne vždy to však musí být pravda. V případě, že se začne díky větší dostupnosti hypoték více prodávat, nemovitosti zpravidla začnou postupně růst na ceně, neboť je po nich logicky vyšší poptávka. Pokud se k tomu přidá pár senzacechtivých reportáží, článků v novinách, na internetu, rad realitních makléřů, je o zábavu postaráno. Velmi zajímavé je sledovat vývoj cen nemovitostí od doby, kdy vyšel náš první článek, první varování, do dnešní doby.
Za necelé 2 roky vzrostly ceny nemovitostí, převážně ve velkých městech, i o 50%. Je možné, že byt, který stál před 2 lety v Praze 5 miliónů korun, vrostl na hodnotě a dnes je v nabídce za 7,5 miliónů korun? Přičemž situace napříč ČR, ať jde o Brno, Ostravu, není výrazně odlišná, co se týká procentuálního růstu cen. Nebo se nám v Česku za pouhé dva roky nafoukla bublina s nemovitostmi (a máslem:-), která dříve nebo později splaskne.
Byť korekce „do normálu“ nemusí být vždy příjemná, tady si troufám říct, čím dříve přijde, tím lépe. Čím více bude lidí, kteří si nakoupí nemovitost za dnešní ceny, tím více jich může mít v budoucnu problémy s placením. Budoucností je přitom myšlena první otočka úrokové sazby (fixace), ke které dochází nejčastěji po 5 letech od sjednání hypotéky. U mnoha klientů slýcháváme, „těch pár desetin snad tolik neudělá“, „když zdraží moje banka, přejdu ke konkurenci“, „vždycky mohu nemovitost prodat a ještě vydělám“.
Jenže, co když
Orientačně se můžete řídit jednoduchou pomůckou. Navýšení sazby o 1% ročně u 20-30 leté hypotéky zvýší měsíční splátku přibližně o pětistovku s tím, že u delších hypoték je navýšení o něco nižší.
Pokud jsem tedy vlastníkem „průměrné hypotéky“ ve výši 2 milióny korun a vyjednal jsem si v roce 2017 sazbu 1,59% u 25 leté hypotéky s 5 letou fixací, kterou jsme běžně klientům vyřizovali, v roce 2022 může být splátka při novém úroku 4,19% skoro o 3.000 korun vyšší.
Pokud tato situace nastane spolu s poklesem cen nemovitostí, pak v nejhorší variantě nemusí prodej nemovitosti pokrýt výše nesplaceného zůstatku v bance.
To jsou samozřejmě černé scénáře, které nemusí nikdy nastat. Navíc, pokud se naší klienti řídí doporučením raději volit při nízkých úrocích delší splatnost, pak jim zbývající volné prostředky doporučujeme investovat a tím si vytváří dlouhodobý stabilizační polštář, který může za 5, 10 let přijít vhod. Dnes není problém bez sankcí posílat mimořádné splátky, a tím hypotéku postupně umořovat. Hypotéku rozhodně nedoporučujeme člověku bez rezerv, který jede takříkajíc nadoraz.
Jste-li zrovna ve fázi, kdy přemýšlíte nad tím, jestli jít do hypotéky, jakou vybrat banku, co po vás bude požadováno, jestli vůbec projdete bonitně, jaká bude splátka…, svěřte se raději do rukou profesionálů. Nemusíte chodit do banky, banka dorazí k Vám do domů.
Příklad:
Rodina má příjmy 30 000 Kč měsíčně čistého. Rozhodli se pro hypoteční úvěr se splátkou 9 000 Kč měsíčně. Jejich výdaje na pokrytí ostatních potřeb jsou přibližně 15 000 Kč. Jak bude vypadat jejich situace za 5 let, vlivem inflace ve výši 3%?
Pokud by jejich příjmy rostly jenom jako inflace, jejich situace by za 5 let byla lepší než nyní. Pokud by splátka zůstala i za 5 let stejná jako dnes a výdaje i s příjmy by vzrostly o inflaci. Volné prostředky by narostly. Místo 6 000 Kč volných na počátku, by jim zbylo po 5 letech přes 8 000 Kč volných. Je to dáno tím, že vše vzrostlo o inflaci, jenom splátka zůstala stejná. Znamená to, že rodinnému rozpočtu se bude dařit po 5 letech lépe, pokud příjmy budou jenom kopírovat inflaci a nedojde k jejich reálnému růstu. Pokud by se úroková sazba zvýšila o 2%, splátka hypotéky by vzrostla cca o 2.000 Kč, zůstane v rodinném rozpočtu podobná rezerva jako na počátku.
Bohužel nikdo nedovede dopředu odhadnout, jak se změní situace rodiny za 5 let.
Co si raději nechat poradit od našich specialistů, jak se připravit i na „katastrofický scénář“?
Rozdíl volných prostředků použít na budoucnost a měsíčně již od začátku investovat?
Budete připraveni na možné zvýšení úrokových sazeb po změně fixace.
Petr Olašin
Petr Olašin 11 prosince, 2017
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, nemovitosti, úvěry
V případě, že své auto, přívěs či motocykl v zimě nevyužíváte, můžete spolu s autem „zazimovat“ i pojištění, které se k němu vztahuje.
Vyplatí se využít možnost odevzdání registračních značek do depozitu. S potvrzením, které Vám dopravní inspektorát vydá, se obraťte na pojišťovnu, u které máte uzavřeno povinné ručení a havarijní pojištění a ta vám k danému dni musí pojištění ukončit a vrátit přeplatek na pojistném. V principu je to totéž, jako byste vozidlo prodali, pojištění v den prodeje zaniká a povinnost své vozidlo pojistit má již nový majitel.
Pozor, v létě prošla sněmovnou novela zákona, která vrací sankci za neplacení povinného ručení. Nelze přerušit platbu pojištění. Vyvarujte se také toho, že své pojištění ve výroční den ukončíte a nové plánujete si sjednat až na jaře, kdy začnete vozidlo znovu používat. Pokud máte vozidlo na SPZ, aneb neodevzdali jste SPZ do depozitu, bude vám naskakovat smluvní pokuta do garančního fondu České kanceláře pojistitelů, která se počítá za každý den, kdy vozidlo není pojištěno a sazba je výrazně vyšší než sazba zákonného pojištění. Tento postup se vám určitě nevyplatí.
Pokud jste fyzická osoba, připravte si občanský průkaz a vydejte se na nejbližší dopravní inspektorát, na kterém vyplníte oznamující formulář (k dispozici na místě). Jste-li podnikající fyzicka osoba, potřebujete ještě živnostenský list a právnická osoba výpis z obchodního rejstříku. Vyslat za sebe můžete také zmocněnce, jehož pověříte plnou mocí, která nemusí být úředně ověřena.

Zazimujte pojištění vozu
Ve všech případech budete taky potřebovat malý a velký technický průkaz a vyčištěné registrační značky.
Pokud máte vše výše uvedené, pracovník dopravního inspektorátu vám na počkání vydá potvrzení o vyřazení silničního vozidla z provozu, za které bude požadovat úhradu 200 Kč správního poplatku.
Z dopravního inspektorátu se vydejte nejlépe rovnou do své pojišťovny, která k danému dni zruší povinné a havarijní pojištění a provede vyúčtování nedoplatku / přeplatku. Pokud jste tak například zaplatili celoroční povinné ručení a havarijní pojištění na obytný vůz 1. dubna ve výši 24.000 Kč a SPZ odevzdáte 1. listopadu, pojišťovna bude evidovat k datu ukončení smlouvy přeplatek na 5 měsíců a pojistníkovi zašle zpět 10.000 Kč jako přeplatek, což se i po zohlednění 200 Kč správního poplatku na dopravce a asi 2 – 3 hodin času rozhodně vyplatí.
V případě, že chcete mít pojištění alespoň na odcizení, lze sjednat samostatně za řádově nižší peníze, než tzv. allriskové pojištění, ve kterém máte pojištěn i živel a havárii.
Vozidlo (přívěs, motocykl), jehož spz byly odevzdány do depozitu, nesmí být v žádném případě používáno v silničním provozu, ani jej nesmí jakkoliv svým umístěním omezit. V opačném případě hrozí vysoké sankce. Také za neoznámení adresy umístění nepojízdného vozidla, nebo nedodržení uvedené adresy hrozí vlastníkovi pokuta až 50.000 Kč.
Vozidlo může být tímto způsobeno vyřazeno z provozu na 18 měsíců. V případě sezónního vozu je možné registrační značky odevzdávat každoročně a ušetřit tak tisíce až desetitisíce korun na pojištění.
Při vyzvednutí registračních značek například po zimě musíte doložit platné povinné ručení, které si můžete sjednat v den, kdy si jdete spz vyzvednout, nebo sjednat s předstihem k datu, kdy plánujete pro značky vyrazit. Vozidlo by mělo mít také platnou STK, kterou si tedy vždy v předstihu, nejlépe ještě před odevzdáním espézetky zkontrolujte.
Snad nikoho nenapadne vyrazit si pro spz vozidlem, které je odhlášeno z provozu po pozemních komunikacích. To by mohl být velmi nepříjemný a drahý začátek sezóny, kdy by řidič nesl plnou zodpovědnost za škody.
Novinkou je také sezónní havarijní pojištění, které lze sjednat k povinnému ručení, kdy je vozidlo pojištěno v rámci balíčku na povinné ručení celoročně, ale na havarijní pojištění pouze na období od 1.4. do 31.10. Nižší počet měsíců havarijního pojištění je zohledněn cenou a v tomto případě nemusíte odevzdávat SPZ do depozitu. Pokud ovšem vyjedete na cesty mezi 1. listopadem až posledním březnem, vozidlo či motocykl nebude havarijně pojištěn.
Pokud si nejste jisti, jak správně postupovat, neváhejte se obrátit na některého ze specialistů Českého institutu finanční odpovědnost – www.cifo.cz, info@cifo.cz.
Autor: Petr Olašin
Petr Olašin 7 prosince, 2017
Posted In: Pojištění / Investice

Zavolejte nám:
732 422 200