

Známé pořekadlo „důvěřuj, ale prověřuj“ platí v širokých souvislostech, nejinak je tomu u bankovních produktů. V průběhu několika posledních let, cca do poloviny roku 2017, jsme byli svědky postupného klesání úrokových sazeb na pomyslné dno na celém poli bankovního sektoru, tedy jak úvěrů, tak investic. Kdo chtěl v posledních letech investovat takříkajíc na jistotu, moc valné výnosy očekávat nemohl. Kdo si naopak chtěl půjčit, čekaly ho jedny nejlepších sazeb v historii a za určitých podmínek bylo výhodnější si půjčit než investovat.
Právě letos je dobré si nechat prověřit svou smlouvu, jestli neplatíte na splátkách zbytečně moc. Úrokové sazby se začaly zvyšovat a oproti stejnému období před rokem jsou už vyšší až o 2% p.a. První, co by Vás mělo zajímat je RPSN, tedy roční procentní sazba nákladů. Jde o povinný údaj, který je viditelný na každé smlouvě a zahrnuje skutečné roční náklady na úvěr, včetně poplatku za sjednání a vedení úvěrové smlouvy. Skutečný úrok p.a. bývá nižší i o jednotky procent – zpravidla úrok, kterým se láká v letáku a reklamě – do reálných nákladů však musí banka zahrnou vše.
Máte-li na své smlouvě RPSN vyšší než 10%, změna se vám určitě vyplatí a i při nižší sazbě nic nedáte za to si nechat půjčku přepočítat. Uveďme si příklad úvěru ve výši 500.000 Kč s různými úrokovými sazbami:
Úrok 20% ročně = splátka 13.300 Kč na 60 měsíců
Úrok 15% ročně = 11.900 Kč / 60 měs.
Úrok 10% ročně = 10.600 Kč / 60 měs.
Úrok 5% ročně = 9.400 Kč / 60 měs.
Na příkladu lze odvodit, jaké úspory lze dosáhnout mezi nejvyšší a nejnižší nabídkou. V praxi vidíme bohužel i smlouvy s vyšším úrokem než 20% a dokážeme vyjednat podmínky i pod 5%, například v dubnu 2018 jsme financovali vůz za 1,1 mil. Kč s nulovou akontací a úrokovou sazbou 3,11% p.a. Takto nízké sazby však jdou vyřídit při vysoké bonitě klienta, zpravidla jsou o pár procentních bodů vyšší. Čím vyšší je nesplacená částka, tím vyšší měsíční úspory lze dosáhnout, rozdíl 5% v úrokové sazbě dělá u půl milionového úvěru téměř 28.000 Kč ročně, milionového 56.000 Kč. Rozdíl 10% už znatelných 56.000 (půjčka 500 tis. Kč) až 112.000 Kč ročně (1 mil. Kč). To už je hezký základ na dovolenou, tak proč nechat tyto peníze „své bance“:-)
„Slušné banky“ účtují za předčasné splacení cca 1%. Tento poplatek nezapomeňte zahrnout do kalkulace výhodnosti změny. Viděli jsme ojediněle úvěrové podmínky, kdy v případě zrušení smlouvy bylo nutné doplatit úroky za celou dobu až do konce. Při sjednání spotřebitelského úvěru u prodejce neberte první nabídku, kterou dostanete. Ten je často motivován vám nabídnout za vyšší provizi úvěr s vyšším úrokem, často mají nastavenou pohyblivou výši provize v závislosti na tom, jak tučný úrok vám na smlouvu dají.
Úvěr si vždy můžete vyřídit samostatně i mimo prodejce, jako účelový na konkrétní vozidlo, nebo neúčelový, kdy budete mít peníze připsány na vaše konto. Pokud poskytuje prodejce zajímavou slevu při financování, můžete ji využít za podmínky možnosti předčasně splatit a po měsíci přeúvěrovat na „slušnější“ úrokovou sazbu u konkurence.
Při jedné práci doporučujeme také kontrolu Vašeho povinného ručení – viz. nedávný článek – základní povinné ručení nemusí stačit a havarijní pojištění, kde je vhodné nejpozději jednou za 2 roky nechat přepočítat tabulkovou hodnotu vozu, která klesá, zatímco splátka havarijního pojištění se počítá stále z ceny nového vozu. Chcete-li mít jistotu 100% úhrady při totální havárii, bez odečtu amortizace, zajímejte se o pojištění GAP, které kryje rozdíl mezi časovou (tabulkovou) cenou vozu a pořizovací cenou (podrobněji v některém z dalších článků).
Nechcete-li obcházet jednotlivé banky a pojišťovny, svěřte se do rukou specialistů Českého institutu finanční odpovědnosti, kteří mohou připravit základní nástin financování i pomocí e-mailu a telefonu.
Budeme rádi, pokud vám naše rady ušetří nějakou tu korunu do rodinného rozpočtu.
Autor: Petr Olašin
Petr Olašin 9 května, 2018
Posted In: Hypotéky / Úvěry
Štítky: půjčky, refinancování, úvěry

Díky jednoduché tabulce si můžete jednoduše spočítat přibližnou výši splátky hypotečního úvěru, která se Vám může hodit jak v případě, že zvažujete financování nemovitosti formou hypotéky, nebo patříte k řadě klientů, kterým se blíží období fixace a čeká Vás rozhodnutí o tom, jakou délku fixace zvolit na další období.
Každých 100.000 Kč při 30leté splatnosti vás bude stát přibližně 400 Kč měsíčně, milion tedy 4.000 Kč měsíčně. Takto si můžete odvodit jakoukoliv jinou výši splátky, podle požadované výše úvěru. Abyste se dostali na zajímavou sazbu, doporučujeme mít naspořeno alespoň 20% z hodnoty zástavy.
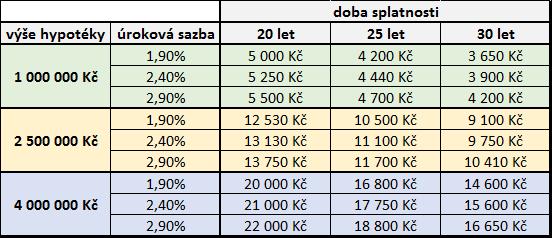
Jednoduchý přehled orientační výše splátek hypotečního úvěru při různých úrocích
O tom, že při sjednání hypotéky je nutné sledovat mnoho dalších parametrů si můžete přečíst také v doporučených článcích níže, nebo se spojit s našimi specialisty, kteří vás problematikou financování rádi provedou a zajistí i atraktivní úrokové sazby a srovnání jednotlivých řešení financování bydlení.
Petr Olašin 10 dubna, 2018
Posted In: Hypotéky / Úvěry

Aktualizovali jsme kalkulátor výpočtu náhradního plnění pro rok 2018 a oproti předchozímu roku vychází čísla výrazně jinak jak na straně dodavatelů náhradního plnění, tak odběratelů.
Chráněná dílna s 10 zaměstnanci OZP mohla poskytnout maximální plnění:
2017: 10 353 960 Kč
2018: 8 053 080 Kč
Kapacita chráněných dílen tak v roce 2018 plošně poklesla o 22%, díky růstu průměrných mezd se naopak zvýšila částka, kterou musí právnické osoby odvádět do státního rozpočtu jako povinný podíl nebo útraty u chráněné dílny. Nově existuje centrální registr poskytovatelů náhradního plnění, do kterého musí chráněná dílna zadat proběhnuvší transakci, aby si jí mohl odběratel uznat jako náhradní plnění.
Náhradní plnění 2018, 2019 doporučujeme řešit v předstihu s novou rezervační smlouvou, která již zohlední kapacity chráněné dílny po novele zákona. Naše společnost – sociální podnik – nabízí dlouhodobě efektivní řešení Náhradního plnění nejen formou vzdělávání zaměstnanců, ale také auditem pojistných smluv, organizováním výběrových řízení na pojištění firmy, konzultační dny pro zaměstnance… Všechny jmenované služby vyjdou díky daňové uznatelnosti a Náhradnímu plnění o 55% výhodněji.
Zeptejte se nás, jak můžeme vaší společnosti pomoci s řešením náhradního plnění:
nahradniplneni@cifo.cz / 736 472 120 – přímá linka vzdělávání zaměstnanců a řešení náhradního plnění.
Petr Olašin 9 dubna, 2018
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, vzdělávání zaměstnanců

Snaha o manipulaci s peněžním systémem ve prospěch panovníků, vládců, vlád či obecně estabilishmentu se táhne lidskými finančními dějinami jako červená nit. Je možná jen proto, že není zjevná ihned. Dokud si jí nevšimne dostatečná většina lidí, může manipulace s peněžním systémem po jistou dobu budit dojem progresivity či dokonce i řešení.
Bohužel, klam dříve nebo později vyjde najevo ke škodě těch, kteří mu vědomě nebo nevědomě uvěřili, neboť žádná politická moc nedokáže trvale zbavit platnosti ekonomické zákony, řečeno slovy Eugena Böhm Bawerka.
Problém manipulace s peněžním systémem odhalil a trefně formuloval ve svých časech také Mikuláš Koperník:
„Mezi nespočetnými zly, která přivozují rozpad celých států, jsou čtyři zvláště významná: vnitřní rozbroje, velká úmrtnost, neúrodnost půdy a znehodnocování mincí*. První tři jsou tak zjevná, že je bude sotva někdo popírat. Čtvrtého zla, které vychází z peněz, si všimnou jen někteří, a to ti, jenž vážněji přemýšlí, neboť rozpad nepřichází s prvním případem, nýbrž postupuje neviditelným způsobem.“
*Poznámka autora k citátu:
Zlem vycházejícím ze „znehodnocování mincí“ mínil Koperník odvěkou praktiku zadlužených panovníků a vlád, kteří se snažili dostát svým (státním) dluhům tím, že „ředili“ obsah vzácného kovu v mincích nehodnotnými kovy. Jejich cílem bylo vyrazit z omezeného množství vzácných kovů větší počet mincí a splatit tak své narůstající dluhy. Měl na mysli praktiku, která se dnes skrývá pod eufemismem „kvantitativní uvolňování“ – tedy výroba peněz určená ke krytí státních dluhů.
Výsledkem politiky dluhů je měna znehodnocená skrytou (nikoliv oficiální) inflací, jak názorně ukazuje grafika 1.
Grafika 1: Vývoj kupní síly papírových měn oproti zlatu za jedno století.
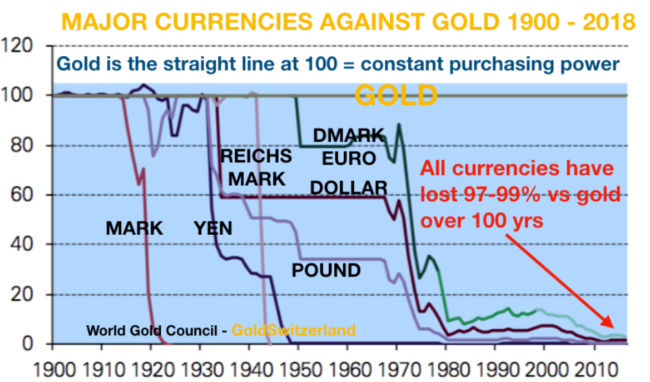
Všechny měny ztratily za 100 let mezi 97% až 99% své původní kupní síly. A jen od roku 1971 kolem 60-80%.
(Zdroj: World Gold Council/GoldSwitzerland/Goldseiten.de)
V grafice lze zřetelně vyčíst, že k akceleraci ztráty hodnoty měn došlo po roce 1971. Fatálním rozhodnutím amerického prezidenta Nixona o zrušení povinnosti krýt měnu zlatem (tzv. zlatého standardu) se svět vydal cestou historicky bezprecedenčního finančního experimentu, jehož výsledkem je současné ekonomické paradigma o nekonečném růstu poháněného na dluh.
Nemusíte být žádný studovaný ekonom ani expert, abyste poznali z výše uvedeného grafu, kam vede další cesta. Anebo ještě lépe – zeptejte se svého malého syna/dcerky, kam si myslí, že tyto křivky spějí. Pokud se Vám odpověď nebude líbit, budete muset najít důvody, proč by měly tyto křivky právě dnes otočit svůj dějinný směr.
Máte-li zájem o investici do zlata, neváhejte kontaktovat naše specialisty. Pravidelná investice do zlaté renty je možná již od 300 Kč měsíčně.
Petr Olašin 3 dubna, 2018
Posted In: Pojištění / Investice
Od 1. dubna je cennou posilou našeho analytického oddělení paní Anna April, která bude mít na starost odhad úrokových sazeb, cen nemovitostí a určení statisticky vhodných dnů k zadlužení rodiny 30tiletou hypotékou. Spolupracovat bude s Dr. Chocholouškem, ředitelem HR a mezilidských vztahů.
K jedinečné asistenční službě pro klienty PPP – Programu pomoci a podpory tak nově přibude služba AAA – Analýzy Anny April.
Minulost v Prognostickém ústavu i Moravia bance
Od roku 1984 do 1992 byla paní April výraznou osobností Prognostického ústavu. Po krátkém působení v Moravia bance, kde měla na starost investiční strategie nastoupila úspěšnou kariéru v sekci předpovědi počasí, kde dosáhla historicky nejlepší výsledků a její úspěšnost v předpovědi počasí na další den dosahovala 50%. Nutno zmínit, že ani dnes uznávaný numerický model krátkodobé předpovědi počasí ALADIN nedosahuje zdaleka takovýchto výsledků.
Přítomnost: Investovat do dluhopisů Zimbabwe?
Musíme podotknout, že paní Anna April využívá ke svým prognózám osvědčenou metodu věštění z křišťálové koule a jde o unikátní spojení softwarových schopností paní April a použitého hardwaru. Nejčastější metodou je položení přímé otázky, kdy věštkyně za pomocí hardwaru zjistí ANO / NE. Již nyní máme připraveno mnoho úkolů a otázek pro analytické oddělení, např. „je teď vhodná doba na zadlužení / investici“, „nosí dárky Ježíšek“, „je dobré u pojištění využít srovnávač“, „mám investovat celoživotní úspory do korporátních dluhopisů Zimbabwe“ a další.
Budoucnost: křišťálová koule + panna a orel 😉
V naší společnosti bude mít paní Anna April na starost dlouhodobé prognózy vývoje trhu a strategické doporučení, které bude zveřejňovat pravidelně 1. dubna, v případě potřeby i častěji. Cílem doporučení bude udržet stejný kvalitativní standard, jaký se jí podařilo dosáhnout u meteorologů, tedy alespoň 50%. V případě výpadku hardwaru křišťálové koule je schopna paní Anna použít metodu „panna nebo orel“ a k prognostickým výpadkům by tak mělo dle poslední analýzy dojít maximálně jednou za 10 let.
Přejeme pěkný 1. aprílový den a úsměv na rtu po celý rok.
Autor: Dr. Chocholoušek
Petr Olašin 1 dubna, 2018
Posted In: Aktuality ČIFO / PPP

Na konci loňského roku vydal ČSÚ publikaci Ceny sledovaných druhů nemovitostí. Data za byty, rodinné domy, stavební pozemky a bytové domy dostávají každý měsíc statistici z daňových přiznání k dani z nabytí nemovitých věcí od finančních úřadů.
Účelem publikace je poskytnout veřejnosti spolehlivé údaje o cenových hladinách a cenových indexech uvedených druhů nemovitostí v přehledných tabulkách podle různých druhů kritérií, například podle opotřebení, velikosti obcí či geografické polohy. Cenové indexy bytů, rodinných domů a pozemků jsou kvalitativně očišťovány, tj. jsou zproštěny kvalitativních změn v čase.
Cenový index bytů od roku 1998 stále roste, a to, kromě krizových let, od konce roku 2008 zhruba do roku 2013. V roce 2016 téměř dorovnal maximální cenovou hladinu dosaženou ve 3. čtvrtletí 2008. V roce 2017 ji podle příbuzných statistik dokonce překonal.
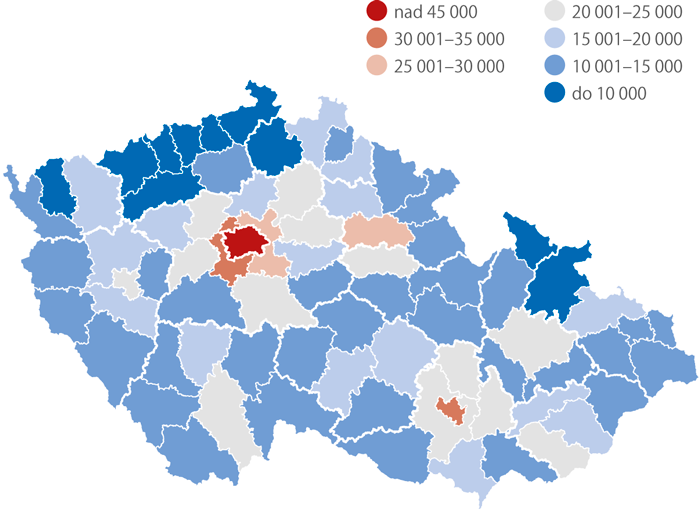
Cenový vývoj bytů vykazuje ze všech sledovaných druhů nemovitostí největší dynamiku. Ve srovnání cen podle okresů vysoko vyčnívá Praha, kde v letech 2014–2016 cena dosáhla 49 536 Kč za m². Druhou nejvyšší částku za metr čtvereční vydali v Brně, a to 34 260 Kč. Třetí nejvyšší cenu vykazuje okres Praha-západ s cenou 31 063 Kč za m².
Mapka dobře dokumentuje rostoucí závislost ceny na velikosti obce – okresy, v nichž jsou okresní města zároveň ta krajská, vykazují většinou vyšší cenovou hladinu než zbylé okresy kraje. Vysoké ceny zaznamenáme také v okolí největších měst – Prahy a Brna. Naopak nejnižší ceny se vyskytují ve většině okresů Ústeckého kraje, kde se byty prodávají většinou pod 500 tis. Kč. Nízké ceny prodeje bytů jsou evidovány také v okresech Bruntál, Česká Lípa, Jeseník a Sokolov.

V grafu je též uveden cenový index nemovitostí celkem, což je vážený průměr cenových indexů bytů, bytových domů, rodinných domů a stavebních pozemků. Váhy jsou stanoveny na základě relativních podílů součtů absolutních odhadních cen nemovitostí za roky 2009–2011. V současné době se připravuje aktualizace váhového schématu.
Rodinný dům je definován jako stavba pro bydlení, ve které více než polovina podlahové plochy odpovídá požadavkům na trvalé rodinné bydlení a je k tomuto účelu určena. Rodinný dům může mít nejvýše tři samostatné byty, nejvýše dvě nadzemní a jedno podzemní podlaží a podkroví. U rodinných domů (i bytových domů) se za jednotkovou cenu považuje cena za m³ (obestavěný prostor). Pro rodinné domy je nejpodstatnějším ukazatelem jednotkové ceny míra opotřebení, což demonstruje graf – čím je vyšší opotřebení, tím víc logicky klesá cena. Nepřekvapí, že nejvyšší cena je v Praze (7 716 Kč za m³). V pořadí druhá nejvyšší cena byla zaznamenána ve Středočeském kraji (3 540 Kč za m³). Na tom se podílely zejména okresy Praha-východ a Praha-západ. Na třetím místě je Jihomoravský kraj (2 573 Kč za m³). Naopak, nejnižší cenová úroveň byla naměřena v Kraji Vysočina s hodnotou 1 830 Kč za m³. Další prokazatelnou závislostí je rostoucí závislost jednotkové ceny na velikosti obce.
Průměrné kupní ceny bytů podle okresů, 2014–2016 (Kč/m²)
V databázi ČSÚ jsou stavební pozemky uvedené buď jako zastavěná plocha a nádvoří, anebo pozemky, které se objevují v cenových mapách. Stavební pozemek se prodává většinou s další nemovitostí, například s rodinným domem. Kupní cena pozemku se odvodí proporcionálním poměrem z celkové kupní ceny domu s pozemkem a odhadních cen domu a pozemku. Cenový index stavebních pozemků od roku 1998 do současnosti kontinuálně roste a je do značné míry ovlivněn cenami s nimi spojených nemovitostí.
Z důvodu nízkého zájmu byly garáže z publikace ČSÚ nakonec vypuštěny. Ve statistikách nefigurují ani novostavby, které jsou od daně z nabytí nemovitých věcí osvobozeny. Rovněž do nich nevstupují prodeje družstevních bytů, kde jde o prodeje v rámci družstva a vlastník se vlastně nemění. Údaje v databázi finančních úřadů se oproti datu prodeje, resp. datu právního účinku vkladu, tj. datu, v němž byl zapsán návrh vkladu do katastru nemovitostí, opožďují průměrně o šest až sedm měsíců.
Zdroj: ČSÚ
Petr Olašin 28 března, 2018
Posted In: Hypotéky / Úvěry
Štítky: bydlení, nemovitosti
Podle Volkera Hellmeyera, bývalého hlavního stratéga Hessenské zemské banky: „… nemá vývoj ceny zlata nic společného s reálnou poptávkou po fyzickém zlatě, nýbrž s termínovými trhy. Zde je tvořena cena několika americkými bankami blízkými politice centrální banky (FEDu), zcela odtrženě od reálných poměrů na fyzickém trhu. Již několik let sledujeme anomálie – pokud jsme svědky prudkých vzestupů zlata a stříbra, jsou tyto pomocí Flash-Crashe v málo likvidních fázích trhu, například v době mezi obchodováním v USA a v Asii, okamžitě zardoušeny. Pro mě zůstává zlato aktivem, ke kterému se kloním. Vidíme, že „smart investoři“ jako banky Číny a Ruska navyšují své zlaté rezervy. Vědí přesně, co dělají. Doporučuji zlato v korekturách způsobených intervencemi na termínových trzích dokupovat a vnímat jako dlouhodobé aktivum. Zůstávám býkem.“
Graf: Zlato 2017-2018: Zlato sbírá síly na poslední skok
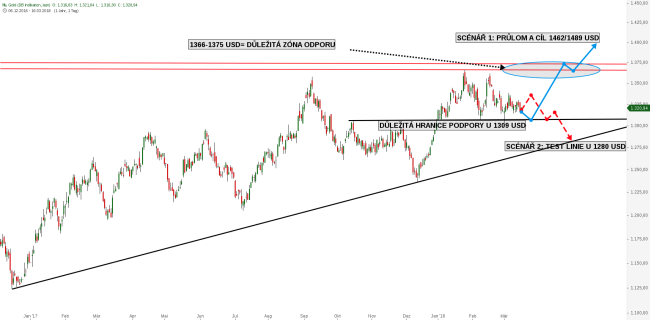
Celkový aktuální obraz lze popsat takto: Zlato konsoliduje a sbírá síly pro svůj třetí pokus na rozhodující výšce 1 366 / 1 375 USD. Při jejím překonání (scénář 1 – modrá křivka) lze konstatovat, že cyklická korekce od roku 2011 je definitivně u konce a otevírá se prostor pro nový vzestupný trend. Tento scénář je stále aktuální a má vyšší pravděpodobnost.
Scénář 2 označen červenou křivkou:
Při neúspěšném pokusu by zřejmě byla prolomena vodorovná černá linie podpory u ca 1 309 USD s možným cílem na trendovou linii (šikmá černá linie) k hodnotám kolem 1 280 / 1 285 USD.
Graf: Stříbro také čeká na rozhodnutí (graf 2017-2018)
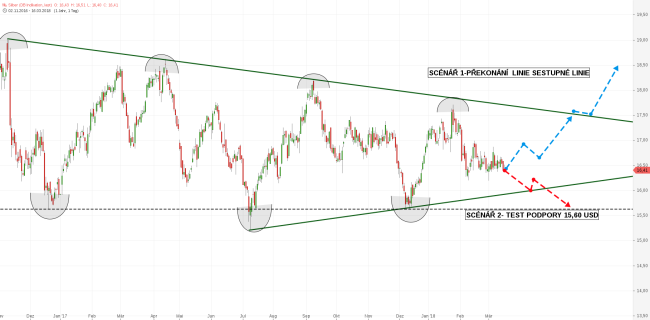
Stříbro i zlato jdou většinou „ruku v ruce“. Nepřekvapí tedy, že ani u stříbra dosud nepadl signál k přechodu do ofenzívy. Kurz stříbra je v posledních 18 měsících zamčen v klínové formaci (zelené linie s vyznačenými obloučky testů této klínové formace). Ke startu pozitivního trendu je nutné překonání horní hranice klínu, která se aktuálně nachází u 17,50 USD. (= Scénář 1 – označen modrou křivkou). Podobně jako u zlata je i u stříbra tento scénář pravděpodobnější.
V opačném případě (= scénář 2 – červená křivka) by prolomení spodního okraje klínové formace spustilo propad k hranici podpory u 15,60 USD (v grafu přerušovaná černá horizontální linie.)
Zdroj: EKKA-Gold/Guidants
Petr Olašin 23 března, 2018
Posted In: Pojištění / Investice
Státní fond rozvoje bydlení chce letos předložit mladým rodinám nabídku půjčky až 2 mil. Kč s úrokovou sazbou 1,75%. Program s názvem Bydlení mladých chce ministerstvo pro místní rozvoj v březnu předložit ke schválení vládě.
Na nákup bytu by páry mohly dosáhnout na půjčku 1,2 milionu, na nákup domu 2 miliony. Za každé narozené nebo osvojené dítě by se odmazalo z jistiny 30.000 Kč.
Program je určen rodinám žijícím v manželství nebo registrovaném partnerství, přičemž alespoň 1 z partnerů musí být mladší 36 let ke dni podání žádosti.
Půjčky na bydlení od státu nejsou žádnou novinkou, ovšem doposud stát půjčoval maximálně 600.000 Kč, a to za sazbu, která byla podobná jako u běžných hypoték. V roce 2017 si proto půjčku na bydlení od státu vzalo jen 31 párů v průměrné výši necelých 550.000 Kč.
Ministryně pro místní rozvoj v demisi Klára Dostálová uvedla, že částky byly nízké a vzhledem k nízkému úročení trhu o půjčky nebyl zájem. Ministerstvo pro částku navýší a podmínky úroku výrazně vylepší. Úrok se bude odvíjet od referenční sazby EU + 1%, tj. v dnešních sazbách úroková sazba 1,75% p.a. Fixace by měla být podle plánů ministerstva možná až na 20 let. Mladé rodiny tak nebudou muset žít v obavách, kde se úrokové sazby posunou po skončení fixace, nejčastěji po 5 letech.
ČIFO aktuality – až 2 miliony od státu na bydlení
Úrokové sazby bank se na začátku roku 2018 pohybovaly kolem 2,3% a v březnu 2018 mírně podražily. Průměrné úrokové sazby se tak u delších fixací letos málokdy mohou dostat pod 2,5%. Z tohoto porovnání tedy vychází lépe půjčka od státu.
Jen za rok 2017 si klienti půjčili od bank 226 miliard korun. Současný rozpočet státního fondu na bydlení je 100 milionů korun a i při navýšení na 1 miliardu korun se bude jednat pouze o kapku v miliardovém moři úvěrů na bydlení. Pokud by každá z rodin měla zájem o maximální částku 2 miliony Kč, dostane se na 500 rodin. Jen pro porovnání, v roce 2017 poskytly komerční banky úvěry 105000 klientům.
Nabídka státu tedy bude výhodná, ale pouze pro ty, kteří stihnou podat včas žádost. Pro banky tak státní půjčky na bydlení nepředstavují vzhledem k objemům žádnou velkou konkurenci. Státní fond rozvoje bydlení bude žádosti zpracovávat v pořadí, v jakém byly doručeny. Žádosti, na které se nedostane, budou převedeny do příštího roku. Vyřízení žádosti je do 30 dnů.
Novinkou by mělo být navýšení půjček na modernizaci domácnosti ze 150000 na 300000 korun. Oba nové programy musí nejdříve schválit vláda nařízením. Jakmile se dozvíme další podrobnosti, budeme vás informovat.
Máte-li zájem o nezávaznou kalkulaci hypotečního úvěru, kontaktujte nás.
Petr Olašin 13 března, 2018
Posted In: Hypotéky / Úvěry
Štítky: hypotéky
Akciové trhy vyslaly své první varování. Jak rychle se dokáže změnit na trhu bezstarostné uspokojení a optimismus v prodejní paniku, to jsme mohli sledovat právě na počátku února.
Během několika málo dní ztratily akciové indexy kolem 10%. Denní propady v řádu 5% daly investorům znovu pocítit, že burza není žádná jednosměrná ulice.
Analytikové se přou, zda je tento propad „jen zdravou korekturou“ v dlouhodobém vzestupném trendu anebo zda se musíme připravit na jeho ukončení a obrat.
Následující dny by měly přinést rozluštění. Aktuálně probíhá zotavení z propadu, které běžně sahá od 40-60% sanování původní ztráty. Teprve pak se ukáže jasnější scénář.
Zlato, jak známo, právě v dobách nejistoty získává na atraktivitě. Jeho cena (aktuálně 1347 USD) se znovu přiblížila důležité zóně 1 366 -1 375 USD. Tato zóna (zóna odporu) je v Grafu 1 označena modrou elipsou a je vytvořena dvěma minulými lokálními maximy z června až srpna roku 2016 (dvě červené vodorovné linie).
V grafu dále vidíme, že „první pokus na této výšce“ v lednu letošního roku nebyl úspěšný a zlato se odrazilo zpět k černé podpůrné linii kolem 1 309 USD. Odtud se nadechlo a vystartovalo k druhému pokusu. Rozhodnutí by mělo padnout v následujících dnech či málo týdnech. Pokud se tento počin zdaří (scénář 1 – označen modře), dá se konstatovat, že zlato dotvořilo obratovou formaci posledních 4 let a otevřelo si potenciál ke druhé fázi dlouhodobého vzestupného trendu.
V případě, že zlato neobstojí ani v tomto druhém pokusu, musíme počítat s obdobnou minimální korekturou zpět na podpůrnou linii 1 309 USD (scénář 2 – označen červeně).
Graf 1: Zlato před pokořením rozhodující bariéry (2016-2018).

Zlato zahajuje druhý pokus o zdolání významné hranice odporu 1 366 / 1 375 USD. Úspěšný pokus by zahájil druhou fázi dlouhodobého vzestupného trendu z roku 2001 (viz Graf 2 níže)
Zdroj: EKKA-Gold/Guidants
Pro lepší orientaci přikládáme také graf z našeho minulého newsletteru (Graf 2), respektive odkaz na náš článekna servru kurzy.cz ze dne 8. 1. 2018.
Graf 2: Dlouhodobý vzestupný trend zlata (od roku 2002) a cyklická korektura (2011-2015)

Pokořením hranice 1 366 / 1 375 USD dojde i v dlouhodobém obraze k dokončení obratové formace a vytvořením dna (v grafu označeno černým půlkruhem)
Máte-li zájem o investici do zlata, neváhejte kontaktovat naše specialisty. Pravidelná investice do zlaté renty je možná již od 300 Kč měsíčně.
Zdroj: EKKA-Gold/Guidants
Petr Olašin 12 března, 2018
Posted In: Pojištění / Investice

Právě vychází březnové číslo časopisu Camping, Cars & Caravans, nejen pro milovníky karavanů a cestování. Magazín pravidelně publikuje naše odborné články, tentokrát 2 x o povinném ručení – sankce za neplacení / základní limity POV nestačí. V minulém čísle jsme se věnovali pojištění na život – odpovědnostnímu pojištění a čtenářům jsme radili také jak „zazimovat pojištění – povinné ručení“, pokud svůj vůz mimo sezónu nevyužívají.
Cestování je jeden z nejpěknějších způsobů trávení volného času, myslet však musíme i na legislativu a pojištění, abychom se při komplikacích na cestách vyhnuli různým problémům, nebo na ně byli alespoň připraveni a věděli, jak se v určitých situacích zachovat.
Publikační činnosti se budeme věnovat i v tomto roce a postupně nás uvidíte i v dalších periodicích.
Děkujeme za Vaši podporu a jsme rádi, že Vám naše činnost může pomáhat. Informace jsou dnes jedna z nejcennějších a nejdůležitějších komodit!


Autor: Petr Olašin
Petr Olašin 9 března, 2018
Posted In: Aktuality ČIFO / PPP
Štítky: cestování, pojištění, publikační činnost

Zavolejte nám:
732 422 200