

29.3.2023 proběhla na sídle firmy v Ostravě 1. jarní porada. Kdyby byla o den dříve, musela by se patrně přeložit, kvůli sněžení, silnému větru, uzavřené D1 v obou směrech a problémech s dopravou. Ve středu nás však už ráno vítal slunečný den bez mraků, takže vše nakonec proběhlo podle plánu, byť kolegy na úvodním slidu vítal mávající sněhulák:).
Celodenní porada byla rozdělena do 3. samostatných bloků, kdy jsme se vrátili i k úspěchům roku 2022. Za ty nejzásadnější považujeme:
Postupný přechod na online uzavírání smluv u všech partnerů, bez nutnosti tisku a dokonce osobní přítomnosti klienta. Vše dokážeme řešit na dálku vč. podpisu na dotykovém zařízení klienta nebo akceptací platbou.
Vypilování systému komunikace s klienty, kteří se na nás obracejí z internetu. Tomuto systému dáváme velkou váhu a letos jej budeme výrazně inovovat a automatizovat.
Díky kombinaci výše uvedených faktorů a dlouhodobých zkušeností našich poradců se některým podařilo překročit měsíční příjem 200.000 a v ojedinělých i 300.000 Kč, což nebývá u samostatných poradců poradenských firem běžné a tyto příjmy přísluší spíše regionálním či zemským ředitelům, u nás jdeme opačným směrem a motivujeme poradce, kteří odvádí největší díl práce.

 U poradců byla oceněna např. houževnatost a vytrvalost Jana Hlouška, který je v ČIFU od jejího založení a specializuje se na pojištění majetku osob a podnikatelů. Dlouhodobou vytrvalou činností si tak buduje i pasivní příjem ze správy kmene. 92 smluv za loňský rok uzavřel Petr Olašin, ovšem nejúspěšnější poradkyní roku 2022 se stala Bc. Eva Riedlová a např. jen o letních prázdninách se jí podařilo uzavřít smlouvy v objemu 466.000 Kč ročního pojistného v ŽP (období, kdy se někteří poradci vymlouvají, že mají klienti dovolené, je horko a nedá se pracovat:). Díky tomu, že větší část smluv byla uzavřena u pojišťovny KOOPERATIVA, přijel ocenění osobně předat Jan Kopáček, manažer Kooperativy. Byly potvrzeny i 2 postupy v kariéře, opět Evě Riedlové na generálního reprezentanta, což je nejvyšší pozice samostatné kariéry a pozice samostatného poradce Lucii Hubáčkové, která se vypracovala během pouhých 3 měsíců!
V dalším bloku se vystřídali hosté Tomáš Taufer, který prezentoval jak inovované srovnávače produktů pojištění vozidel a majetku, tak 2 zcela nové srovnávače – jeden na pojištění podnikatelů a malých firem, který již testujeme a v brzké době bude poradcům plně k dispozici a druhý na cestovní pojištění, který bude spuštěn do prázdnin. Výhodou srovnávačů je nejen porovnání více pojišťoven na 1 místě, ale také porovnání podle různých parametrů a poradci oceňují automatickou přípravu povinné dokumentace, která se se smlouvou předává klientovi (samozřejmě online).


Ve 2. části porady pak volně navázal pan Igor Bílovský, který prezentoval SPECIÁLNÍ SMLUVNÍ UJEDNÁNÍ, které máme jako makléři dohodnuty pro naše klienty navíc oproti standardní nabídce pojišťoven. V praxi to pro klienty znamená, že pojištění, které uzavřou u našich poradců pro ně bude mít vyšší rozsah krytí bez příplatků a méně výluk, navíc díky makléřským slevám za nižší pojistné.

V posledním bloku za Generali Českou pojišťovnu představil novinky v životním pojištění Bel Mondo 2.0 ředitel Pavel Peterek a účastnil se následné diskuze s poradci ohledně porovnání produktů. Mezi nejpozitivněji hodnocené body prezentace patřilo:

Vývoj produktů jde velice rychle kupředu a klienti na tom mohou jen získat.
Společné setkání jsme ukončili po 16. hodině a věříme, že pro všech 20 účastníků bylo přínosné. Další setkání a školení jsou v přípravě, tentokrát online, čímž se snažíme šetřit kolegům čas na dojíždění.
Přejeme pohodové jarní dny 😀
Petr Olašin 30 března, 2023
Posted In: Aktuality ČIFO / PPP
Štítky: ČIFO, ČIFO kariéra, zkušenosti s ČIFO

Díky moderní době, online nástrojům a rozdílným preferencím klientům při komunikaci s poradci a uzavírání smlouvy si můžete volit z více možnosti spolupráce. I přes všemožné srovnávače a online kalkulaček s možnosti uzavření smluv se ukázalo, že odborná konzultace při uzavření některých produktů je nezbytná. Online srovnávač lze relativně jednoduše použít na uzavření cestovního pojištění nebo povinného ručení na starší auto. Ovšem svěřit sjednání životního pojištění do online srovnávače je už spíše nezodpovědnost, neb přílohou sice jsou pojistné podmínky často v objemu přes 100 stran a klient uzavřením potvrdí, že se s nimi seznámil a souhlasí s jejich obsahem. Reálně je však čte málokdo a o výlukách, čekacích dobách, zvláštních ujednáních se dozví až při zamítnutí plnění.

Protože jsme kontaktováni klienty napříč ČR, můžete obsluhovat klienty, kteří přes internet poptávají některý z produktů pojištění, nejčastěji životní pojištění. Klienti často nemají žádnou aktivní smlouvu a mají zájem si uzavřít novou PS. S nastavením jednotlivých částek však očekávají pomoc specialisty. Klienti, kteří nás kontaktují přes internetové rozhraní většinou netrvají na osobní schůzce, návštěvě pobočky a vyhovuje jim komunikace v tomto pořadí:

si může zvolit zájem pouze o klienty v místě jeho bydliště, např. uvede město + akční rádius (nejčastěji 30 až 50 km okolí). Klienti, kteří se nám ozvou přes internetové dotazníky a uvedli PSČ jsou filtrováni a pokud je dojezdová vzdálenost dle nastavených kritérií, dostává kontakt poradce. V této variantě se často kombinuje postup uvedený výše (např. prvotní telefonát a zjištění potřeb) s osobní schůzkou u klienta doma nebo v kanceláři. Tento způsob byl dříve jedinou možností práce poradce, dnes je alternativou a ideálně, když si klient sám zvolí, co je pro něj příjemnější způsobem komunikace.
Poradce si sám určuje kolik klientů jej může oslovit, jakou lokalitu chce mít na starost a určit si denní / týdenní / měsíční strop příchozích poptávek klientů, např. max. 3 klienti denně a zároveň 10 týdně. Poptávky mohou být rovnou přesměrovány na vlastní call centrum a poradci vkládány již domluvené schůzky s vážnými zájemci o poradenství do online diáře.

Co od vás budeme očekávat:
Pomůžeme vám s:
U nás získáte možnost:
Další benefity, pokud vás nabídka výše zatím dostatečně nenadchla:
Kolik si vyděláte?
Více informací skrze odpovědní formulář
V případě zájmu reagujte skrze odpovědní formulář nebo pošlete rovnou životopis na kariera@cifo.cz. Následně Vás kontaktujeme mailem – nabídka termínů – po zvolení termínu proběhne 20 min. videohovor. Poté dostáváte přístup k eLearningu a začínáte se připravovat na zkoušku a učit produkty (vše online). Po registraci u ČNB a ukončení interního školení praktických dovedností (online) můžete začít odebírat klienty v počtu, který Vám vyhovuje. Lze zvládat i při jiné práci a pokud příjem u nás za 10 hodin práce týdně překoná příjem ze zaměstnání, můžete udělat změnu:).
KDY O VÁS NEBUDEME MÍT ZÁJEM?
Více informací najdete také v článku Klienty již neoslovujeme, klienti oslovují nás.
Chcete vědět více – kontaktujte nás: kariera@cifo.cz nebo tel. 736 472 120.
Petr Olašin 3 října, 2022
Posted In: Aktuality ČIFO / PPP, Kariéra
Štítky: ČIFO kariéra
 Často nám volají klienti, že zapomněli na cestovní pojištění, někdy dokonce z letištní haly chvíli před odletem. Ve spolupráci s pojišťovnou Direct jsme pro tyto případy dojednali možnost uzavřít během pár minut pojištění online, zaplatit kartou nebo okamžitou platbou a mít pojištění platné okamžitě.
Klienti automaticky získávají 50% slevu na pojistném!

Uzavření cestovního pojištění přes odkaz ZDE.
Povinné dokumenty: Předsmluvní_informace_k_cestovnímu_pojištění Informační_dokument_o_pojistném_produktu Všeobecné_pojistné_podmínky_pro_Cestovní_pojištění Informace o zprostředkovateli a zprostředkování Informace o samostatném zprostředkovateli a o zprostředkování pojištění další dokumenty – https://www.cifo.cz/ke-stazeni/ Čtěte také:Petr Olašin 28 června, 2022
Posted In: Novinky, Pojištění / Investice
Štítky: asistenční služba, cestování, cestovní pojištění, pojištění, pojištění léčebných výloh

Zlato se nám opět přehouplo přes 2000 USD za unci a mnoho lidí si říká, že do zlata začnou investovat. Je rozumné v této době do zlata investovat?
Na to není jednoznačná odpověď. U všech investic doporučujeme rozdělení na více aktiv, tedy neinvestovat vše na jednu kartu – typicky akcii nějaké firmy, dluhopis firmy xy, kdy můžete skončit i s nulou. Do zlata je obecně doporučeno uložit 5 až 20% majetku. Zlato jako takové, pokud se bavíme o fyzickém zlatě, nikoliv „papírovém“ má výhodu, že uchovává DLOUHODOBOU HODNOTU. Ovšem krátkodobém horizontu jeho hodnota kolísá podobně jako akcie. Rozhodujete-li se pro investici do zlata a máte-li jasno v tom, že „papírové“ zlato nechcete, tak byste se měli rozhodnout jakou formou jej nakoupíte a jaký typ:
Výhodou je, že Vám zlato dojde v pojištěné zásilce, popř. si je rovnou osobně vyzvednete a dovezete domů. Je dobré si rozumně nastavit pojištění domácnosti a zvýšit limity na cennosti a věci zvláštní hodnoty v trezoru i mimo něj (do povolených limitů a s dodržením předepsaného zabezpečení).
Nevýhodou je, že právě tady pocítíte největší kolísání. Pokud zlato kupujete pro uchování hodnoty, je lepší aktuální vývoj moc nesledovat, protože počítáme-li s horizontem 10 a více let, mělo by zlato fungovat spolehlivě.
Výhodou tohoto produktu je, že nemusíte investovat jednorázově desítky až stovky tisíc, ale na účet společnosti, která za vás zlato nakupuje posíláte dle možností platby. Je jedno, jestli si dáte týdenní nebo měsíční trvalý příkaz, popř. posíláte aktuálně volné prostředky, podle toho kolik měsíčně uspoříte. Při každé platbě se vám zvýší hodnota váhového konta, obdržíte informační e-mail a přes webové stránky si můžete jak zkontrolovat aktuální celkový stav, tak zadat buď:
Nejsou investiční zlato a proto jsou zatíženy dph a náklady na výrobu. Nelze říct, že tento typ investice nedoporučujeme, ale je určen spíše fajnšmekrům, kteří ví, že některé typy mincí mohou narůstat na sběratelské hodnotě a jejich cenu netvoří pouze cenný kov.
Mají tu výhodu, že jsou osvobozeny od dph a při prodeji nemusíte platit daň ze zisku, pokud mezi nákupem a prodejem uplyne delší doba než 1 rok. Navíc si lze jak při pravidelné investici uvedené výše, tak jednorázově volit kombinaci slitků. S klienty jsme mnohokrát řešili, že chtěli koupit např. 1 kg investiční cihlu, ale nakonec se rozhodli pro více méně gramových cihel z důvodů možnosti případného prodeje po částech. Kilovou cihlu v případě nutnosti musíte prodat celou. Rozřezat jí opravdu nemůžete, chcete-li jí dobře prodat. Naopak deset 100 g cihliček můžete směnit za peníze, podle potřeby v době, kdy je ideálně zlato cenově výše než při nákupu.

 Vývoj ceny zlata za poslední 10 let (15.4.2012 – 14.4.2022)
 Máte-li zájem o více informací k možnostem nákupu zlata, ať jednorázově nebo pravidelným spořením do zlata, neváhejte nás kontaktovat. Naší specialisté s vámi projdou jednotlivé možnosti a doporučí optimální řešení.
Autor: Petr Olašin
Petr Olašin 15 dubna, 2022
Posted In: Pojištění / Investice

Správní rada České kanceláře pojistitelů se v reakci na dění na Ukrajině rozhodla prodloužit bezplatné krytí škod vyplývajících z provozu ukrajinských vozidel ze dvou na šest měsíců. Lhůta šesti měsíců bude i nadále počítána od opuštění ukrajinského území, nejméně však do 31. srpna 2022.
„Ukrajinští občané, kteří prchají před válkou a hledají v naší zemi bezpečí, jsou ve velmi obtížné situaci, a to jak psychické, tak i z hlediska zdrojů. Většina z nich jsou ženy a děti, které stojí před urgentní potřebou zabezpečit si základní životní podmínky, což jim značně komplikuje směnitelnost hřivny a často také omezená dostupnost jiných finančních prostředků. Pokud my jako Česká kancelář pojistitelů a naše členské pojišťovny můžeme něco udělat pro ulehčení jejich tíživé situace, děláme to bez váhání,“ popisuje situaci Jan Matoušek, výkonný ředitel České kanceláře pojistitelů.
Nadále platí, že musíme nalézt udržitelný systém, jak ukrajinská vozidla na území České republiky získají povinné ručení. Takový systém hledáme. O nalezení legislativního řešení diskutujeme s ministerstvem financí, podobná debata probíhá i na úrovní členských států a Evropské komise. Panují totiž nejasnosti, zda evropská legislativa vůbec umožňuje na území České republiky pojistit vozidlo registrované mimo Evropskou unii. Prodloužení času bezplatného krytí na šest měsíců tak dává dostatek času k hledání dlouhodobého řešení. Navíc ulehčí tíživou situaci příchozích s vyřizováním všech nezbytných pobytových náležitostí.
Podle odhadů očekáváme počet vozidel odpovídající jedné desetině počtu uprchlíků. Garanční fond České kanceláře pojistitelů je na podobné mimořádné události dostatečně dimenzován a participaci pojišťoven na nákladech tohoto opatření považuje za velmi nepravděpodobnou.
Česká kancelář pojistitelů poskytuje také hrazený odtah ukrajinských vozidel při poruše či nehodě. Společnost Global assistance provozuje pro Českou kancelář pojistitelů speciální telefonní číslo +420 251 032 834, které je určené Ukrajincům, kteří odtah potřebují. Aby nevznikala jazyková bariéra, byli vybráni na obsluhu tohoto telefonního čísla jazykově vybavené asistenti.
„Česká kancelář pojistitelů a její členské pojišťovny jsou přesvědčeny, že není ani správné, ani morálně ospravedlnitelné se na otázku pomoci lidem, kteří prchají před hrůzami násilí a války, dívat ekonomickým pohledem. Stojíme ve zcela výjimečném tragickém okamžiku evropských dějin. Evropské hodnoty, za které se mimo jiné bojuje na Ukrajině, stojí přece právě na solidaritě s potřebnými. Jsme zároveň velmi rádi, že pojišťovny ať už vlastními příspěvky, nebo organizováním sbírek a materiální pomoci Ukrajině pomáhají,“ uzavírá Jan Matoušek.
Petr Olašin 6 dubna, 2022
Posted In: Pojištění / Investice

Podařilo se nám získat exkluzivní informace k novému hypnotečnímu produktu. I když banky jeho parametry zatím tají, nám se již podařilo zjistit první informace.
Díky dalšímu zvýšení základních úrokových sazeb se můžeme těšit na nový produkt – HYPnOTÉKA. Jak poznat správnou hypnotéku? Abyste si mohli gratulovat, že máte opravdovou hypnotéku, je potřeba splnit několik faktorů:
Výhodou je, že hledání bude relativně snadné, neboť prodávající si stále myslí, že jejich nabídkové ceny jsou naprosto v pohodě.
Například v červnu 2021 jsme uzavírali úvěry na bydlení za 1,7 až 2%. 3násobná sazba, tedy rozmezí 5,1 až 6% nebude problém o rok později asi u žádné banky a v červnu 2022 se bude jevit jako velmi výhodná, pokud budou tak „nízké“ sazby ještě na trhu dostupné. Kdyby ne, berte i za 4násobek.
Pokud zvládnete splnit nejlépe všechny 3 podmínky, můžete si pogratulovat. Získáváte nový smysl života a do konce života budete mít důvod pracovat, udržovat se v pohybu a zdraví, zaměstnávat svůj mozek a udržovat sociální kontakty v práci, a to i v pozdním důchodovém věku.
Sazby 6%+ umožní za 30 let splatit více než 2násobek vypůjčené částky a může vás těšit, že jste si půjčili na 1 dům, ale bance splatili 2, byť bydlíte samozřejmě jen v tom původním, který bude brzy potřebovat další hypnotéku na rekonstrukci, ale tu budou už doplácet vaše děti, takže takové maličkosti nemusíte řešit.
Nemovitosti vhodné k financování HYPnOTÉKOU 
Banky aktuálně přeškolují své hypoteční bankéře na hypnoteční specialisty, kteří se musí naučit novým dovednostem, budou klientům vysvětlovat, proč si vzít zrovna tu jejich hypno půjčku na bydlení, a ne od konkurence. Budou argumentovat, že můžete klidně jednou ročně splatit i čtvrtinu své hypnotéky a ještě vás za to nebudou pokutovat. Ono se vám totiž bude úplně v pohodě tvořit rezerva na tu ¼ splátku, když budete splácet 40 měsíčně. A kdyby Vám fakt něco zbylo, investujte – nevadí, že akcie mnoha firem napumpované vytištěnými penězi mají reálnou hodnotu úplně jinou, k tomu nějaký šikovný dluhopis, kterým pomůžete vytlouct klín ještě větším klínem a jste v klidu. Budete mít stále důvod pracovat a neusnout na vavřínech.
Dalším krokem jak vyjít klientům vstříc ve financování jejich bydlení pak budou trojgenerační hypnotéky, kdy si budou moct mladí manželé vzít úvěr na bydlení, kterým zadluží i své nenarozené vnuky a vnučky.
Pojišťovny nezůstanou pozadu a už nyní prodlužují výstupní věk životního pojištění do 90 i 100 let.
Ha a teď jsem si říkal, jak se zasmějeme a vy si uvědomíte, že je 1. apríl. Jenže než se mi článek v hlavě urodil a dozrál až k datu 1.dubna, tak jsem zjistil, že onen produkt už na trhu je, jen se mu zatím říká postaru překlenovací úvěr, úvěr ze stavebního spoření na bydlení, či hypoteční úvěr na bydlení a hypnoteční poradci skládají zkoušky, aby je mohli klientům poskytovat:(. I když se to nezdá, tak všem dlužníkům pomůže paní Inflace, která pomáhá dlouhodobé úvěry splácet.
Tak veselého apríla a nenechte se lehce napálit (nejen při hledání správné hyp(n)otéky:)!
Autor: Petr Olašin
Petr Olašin 1 dubna, 2022
Posted In: Hypotéky / Úvěry
 V únoru jsme měli s kolegy workshop, kde jsme rozebírali novinky v oblíbeném produktu FLEXI a zkusili porovnat nejen se starším typem, který lze stále uzavírat, ale i s konkurencí.
Klienti Kooperativy, kteří mají uzavřen starší typ produktu (flexi, na přání, perspektiva) mohou na novou flexi přejít za specifických podmínek daných pojišťovnou tzv. navazující smlouvou, kdy k datu konce původní smlouvy začne platit nová. Kooperativa akceptuje již uběhlé čekací doby u shodných poj. částek (dle původní smlouvy). U navýšení běží standardní čekací doby. Jen je nutné uvést do výpovědi číslo nové smlouvy a u nové smlouvy uvést číslo původní smlouvy od Kooperativy. Zdravotní stav se však posuzuje u nových rizik standardním způsobem.
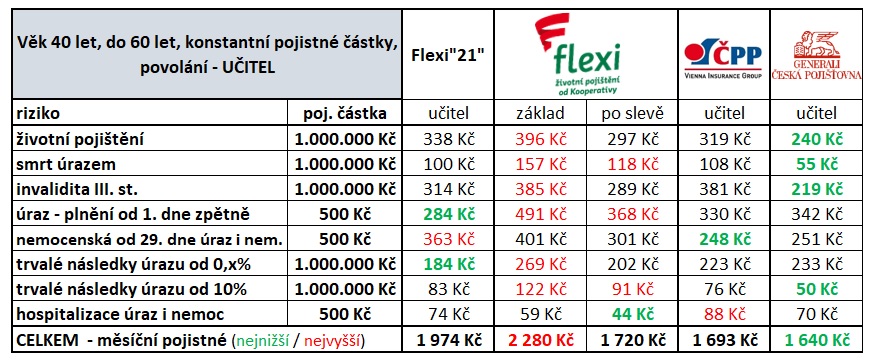 V první sloupci jde vidět ceny velmi oblíbeného a stále nabízeného produktu FLEXI a ve 2. a 3. sloupci nové FLEXI 2022, kde je jedna z výhod jednotná sazba pro jakékoliv povolání i sporty. Cena závisí na objemu připojištění vážných rizik (smrt, invalidita, závažné nemoci), kdy jejich součtem lze dosáhnout až 30% slevy. Příjemným benefitem je navyšování pojistných částek o +5% každých 5 let, bez zvýšení pojistného. Pokud by si vzorový klient zvolil zrovna porovnávané tarify, změnou produktu na nový ušetří přes 3000 ročně za tatáž rizika. Pokud by však neměl potřebu mít vážná rizika na miliónové částky, dostane se u nové flexi na základní ceny beze slev, a ty pro něj budou vyšší. V příkladu navíc počítáme s věkem klienta 40 let, ale přepočet by se měl udělat individuálně, podle skutečného vstupního věku klienta. Kdyby chtěl klient ušetřit ještě více, vyjde nejlépe rizikové životní pojištění Bel Mondo od Generali České, které akceptuje uplynuvší čekací doby u závažných nemocí, životního pojištění a invalidity předchozího pojištění. ČPP čekací doby u invalidity a závažných nemocí nemá. Naopak u pohybového a kosterního systému (zad) jsou čekací doby u Generali České 30 měsíců a ČPP 24 s tím, že u ČPP je dokonce omezena maximální výplata při onemocnění zad na 300 Kč na den, bez ohledu na sjednanou denní dávku. Tyto drobné, avšak velmi důležité rozdíly by měl znát kvalitní finanční poradce a říct je klientovi před uzavřením smlouvy, aby si vyhodnotil zda danou smlouvu uzavřít.
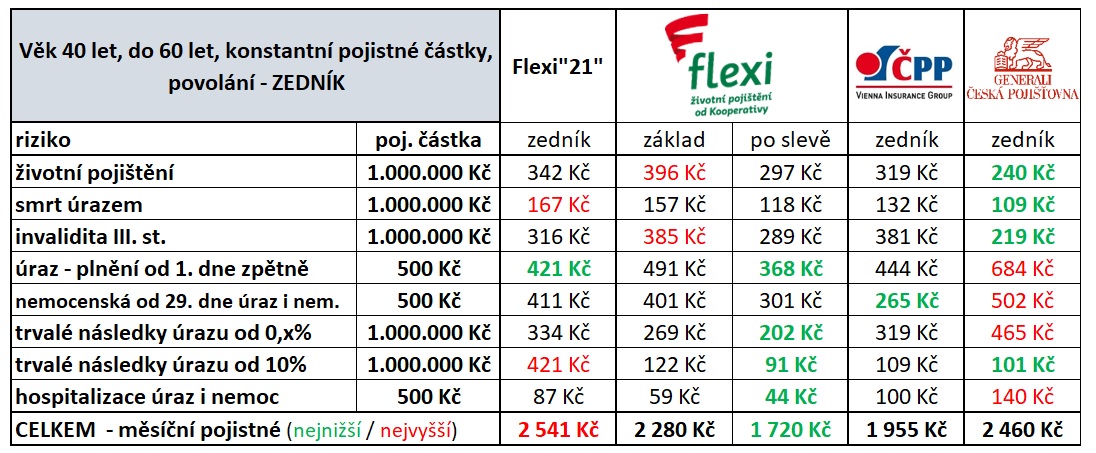 Tady už je porovnání jednoznačné. Pokud pracujete rukama, většinou se změna vyplatí i v případě, že nebude počítáno se slevou za pojištění vážných rizik. Pokud půjde o komplexní zajištění vč. životní pojištění, zajištění hypotéky apod. vychází dokonce FLEXI nejlépe i v porovnání s konkurencí a změnu tedy lze doporučit. Pozor je potřeba dát na změnu ve zdravotním stavu, protože onemocnění, které nastaly před změnou smlouvy mohou být v nové flexi ve výluce. Na tyto skutečnosti byste měli být upozorněni svým poradcem.
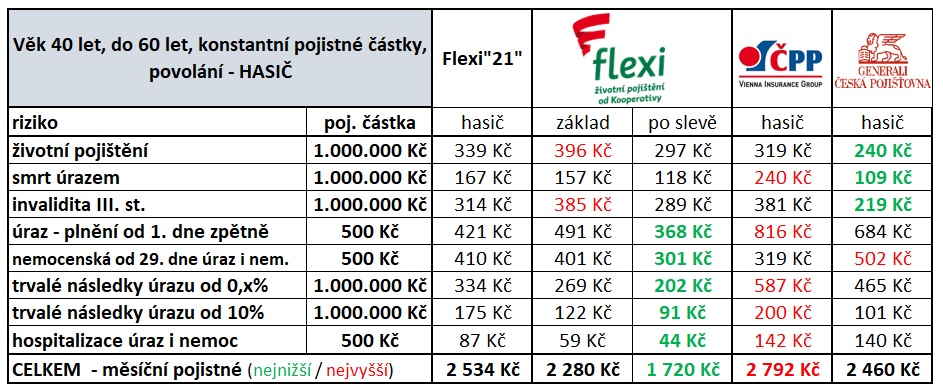 V tomto případě je zajímavé vidět rozdíly ve stanovování rizikových skupin u různých pojišťoven. Cena nejvíce vyskočila u ČPP, kde je hasič ve 3. rizikové skupině. Naopak u Kooperativy byl ve staré flexi hasič i horník ve 2. rizikové skupině (řidič v 1.) a cena vychází stejně jako u zedníka ve srovnání výše. I v tomto případě lze změnu na nový typ produktu se zohledněním výše uvedených skutečností (čekací doby, nové zkoumání zdravotního stavu, vyšší vstupní věk…) doporučit. Pokud by však šlo horníkovi o zajištění života a invalidity, vyjde nejlépe Generali Česká.
 Nová flexi 22 může být v určitých případech výhodnější, ale málokdy se to bude týkat klientů v 1. rizikové skupině, nebo když nebudou mít vysoké pojistné částky, za které je sleva až 30% (na všechna rizika). Klienti s vyšším rizikem úrazu naopak změnou na nový produkt vydělají téměř vždy, ovšem ani konkurence nespí a pokud se u Generali České pojišťovny zvýší pojistné, může klient získat až 47% slevu. Generali Česká má velice drahé připojištění nemocenské od 15. dne. Obecně však spíše doporučujeme krátkodobé onemocnění vykrýt z finanční rezervy a plnění nastavit až od 29. dne (i pozdějšího). Výhodou ČPP je, že nemá čekací lhůty u některých vážných rizik a při bezeškodním průběhu vrací každoročně část zaplaceného pojistného zpět na účet klienta + po 5 letech přidává věrnostní bonus (každých 5 let). Toto konkrétní porovnání platí pouze pro daného klienta a nelze brát jako obecné doporučení. Každý klient je individuální a i jeho požadavky na smlouvu se budou různit, proto je vždy dobré si nechat spočítat kalkulaci na míru svým potřebám.
ČIFO pojištění, úvěry a hypotéky – jsme tu pro Vás online. Kontaktujte nás!
Autor: Petr Olašin
Petr Olašin 18 března, 2022
Posted In: Pojištění / Investice
Štítky: pojištění, pojištění léčebných výloh, srovnání životního pojištění

S dalšími otázkami týkajícími se klientů Sberbank CZ se obracejte přímo na Sberbank CZ. Banka musí své klienty instruovat, jak mají v konkrétních případech postupovat.
Zdroj: ČNB – https://www.cnb.cz/cs/casto-kladene-dotazy/Co-opatreni-CNB-vuci-Sberbank-CZ-znamena/
Petr Olašin 5 března, 2022
Posted In: Hypotéky / Úvěry

od 1. 3. bude případné škody na území ČR způsobené ukrajinskými vozidly hradit Česká kancelář pojistitelů. Po vinících nebude ČKP zpětně škody vymáhat. Tento přístup platí 2 měsíce od opuštění ukrajinského území, minimálně tedy do 30. 4. 2022. Tyto dva měsíce nemusí být vozidla pojištěné – nemusí uzavřít hraniční, ani jiné pojištění.
Obdobné řešení přijali také na Slovensku, kde opatření k hrazení škod ze strany garančního fondu platí po dobu 1 měsíce do konce března 2022.
V Polsku po překročení hranic dostávají ukrajinští motoristé rovnou zelenou kartu na měsíc zdarma.
Petr Olašin 5 března, 2022
Posted In: Pojištění / Investice
Štítky: pojištění, povinné ručení
Financování bytových potřeb budou lidé řešit v každé době, jestli jsou úroky nízké nebo vysoké. V době nízkých sazeb není vyřízení hypotéky až taková věda, naopak v dobách drahého bydlení s rostoucími sazbami je výběr správné banky nebo stavební spořitelny daleko důležitější a někdy i složitější protože můžeme narazit na omezení bank a doporučení ČNB platné od 1.4.2022, praxi však aplikované již dříve. Rozptyl mezi nejnižší a nejvyšší sazbou může být dnes i více než 1%, což mohou být minimálně stovky korun, u vyšších hypoték i tisíce.
 Jelikož je naše společnost přímo často prvním článkem mezi klientem a vybranou bankou a obrací se na nás mnoho klientů díky doporučení spokojených klientů nebo přímo z internetu a klienti se na nás obrací z celé ČR, hledáme do týmů nové kolegy, kteří budou koordinovat komunikaci mezi klientem a bankou, porovnávat sazby, upozorňovat na rozdíly v nabídkách a hlavně v rámci řádné péče a službě SPRÁVA SMLUV sledovat sazby i po uzavření smlouvy a bude-li v budoucnu pro klienta jinde výhodnější nabídka, budeme jednat jak s jeho bankou, tak konkurencí, aby klient neplatil zbytečně vysoké úroky.
Bavilo by vás:
Co od vás budeme očekávat:
Pomůžeme vám s:
U nás získáte možnost:
Další benefity, pokud vás nabídka výše zatím dostatečně nenadchla:
Kolik si vyděláte?
Více informací najdete také v článku Klienty již neoslovujeme, klienti oslovují nás.
Petr Olašin 4 března, 2022
Posted In: Aktuality ČIFO / PPP, Kariéra

Zavolejte nám:
732 422 200