

Nejen Moneta, ale i mBank jde aktuálně proti proudu zvyšování úrokových sazeb u úvěrů a dočasně snížili úrokové sazby. Moneta u hypotečních úvěrů a mBank u neúčelových spotřebitelských úvěrů. Aktuálně (od 26.1.2022) můžeme klientům s dostatečnou bonitou zajistit sazbu od 1,99% p.a. Zároveň lze s přirážkou zajistit financování klientům, kteří byli dříve odmítnuti. Tato akce platí do odvolání a jde na tuto dobu o ojedinělou nabídku. Akce se týká pouze nových úvěrů. U refinancování stávajících půjček platí akce snížení úroku o 2% oproti stávajícím podmínkám.
Co se mění k lepšímu?

To dobré zůstává!
U konsolidace a refinancování zůstává mBank u principu snižování úrokové sazby oproti původní o 2 % (min. 4,9 %, max. 15,9 %).
Máte zájem o více informací. Neváhejte nás kontaktovat.
ČIFO aktuality – finanční plán s tužkou v ruce – pomůžeme online
Petr Olašin 27 ledna, 2022
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, půjčky, refinancování, úvěry

Limity DTI, DSTI a LTV jsou opět všechny 3 zpět. Poprvé byly zavedeny v říjnu 2018, aby ČNB později pravidla zmírnila. Tyto limity mají své opodstatnění a hlídají jak celkovou zadluženost klienta, tak výši splátek vůči čistému příjmu a regulují tak poskytování hypoték, které jsou na hraně schopnosti klienta splácet, aby se předešlo v budoucnu nepříjemným situacím končícím až exekucí a prodejem majetku, kdy prodejní cena nemusí pokrýt výši hypotéky. Jak oněch 10 písmenek DTI, DSTI a LTV ovlivní schválení hypotéky jsme si vysvětlili v článku „Bez peněz pro hypotéku do banky nelez“.
Dříve jsem vyjádřil svou obavu v článku „Nekupte s levnou hypotékou drahou nemovitost!“, kdy jsem viděl, že s klesajícími sazbami úroků u hypoték začaly růst ceny nemovitostí a po konci fixace se mohla výrazně zvýšit splátka. To bylo v roce 2016, kdy sazby prudce klesly až k 1,5%, jak jsme zažili i v letech 2020 – 2021. Nyní však nastává ještě horší situace, a to že můžete koupit s drahou hypotékou drahou nemovitost. Určitá míra regulace je zřejmě na místě a i kdyby nebyla, tak komerční banky si velice dobře hlídají bonitu klientů, zadluženost a hodnotu zástavy, takže ona regulace probíhá i zcela přirozeně v zájmu dlužníka i věřitele.
Do konce března 2022 je poslední možnost získat úvěr za stávajících podmínek a lze tak čekat tlak klientů na uzavření smlouvy ještě za aktuálně platných podmínek. Od 1. dubna budou platit nové horní hranice úvěrových ukazatelů a budou se dělit na klienty do 36 let a od 36 let. Mladší klienti budou mít podmínky o něco mírnější, i tak však vzhledem k cenám nemovitostí nemusí být snadné hypotéku získat.
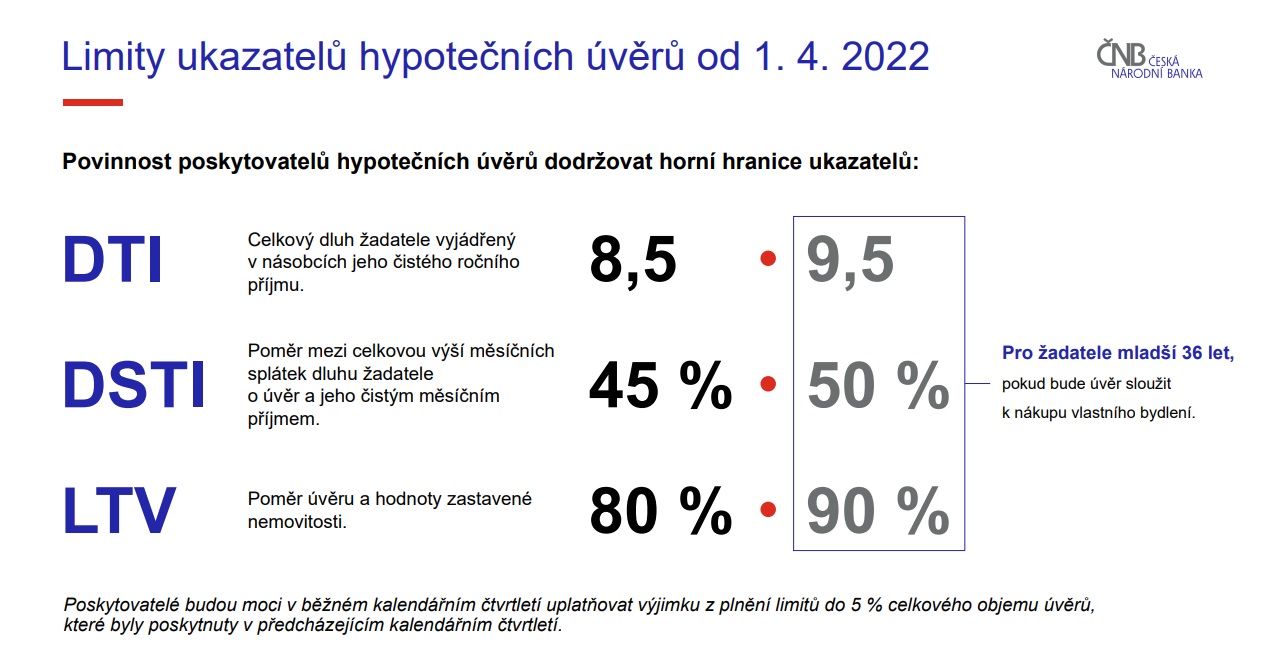
Zdroj – ČNB. Odkaz na kompletní opatření a přehled změn na odkazu ZDE.
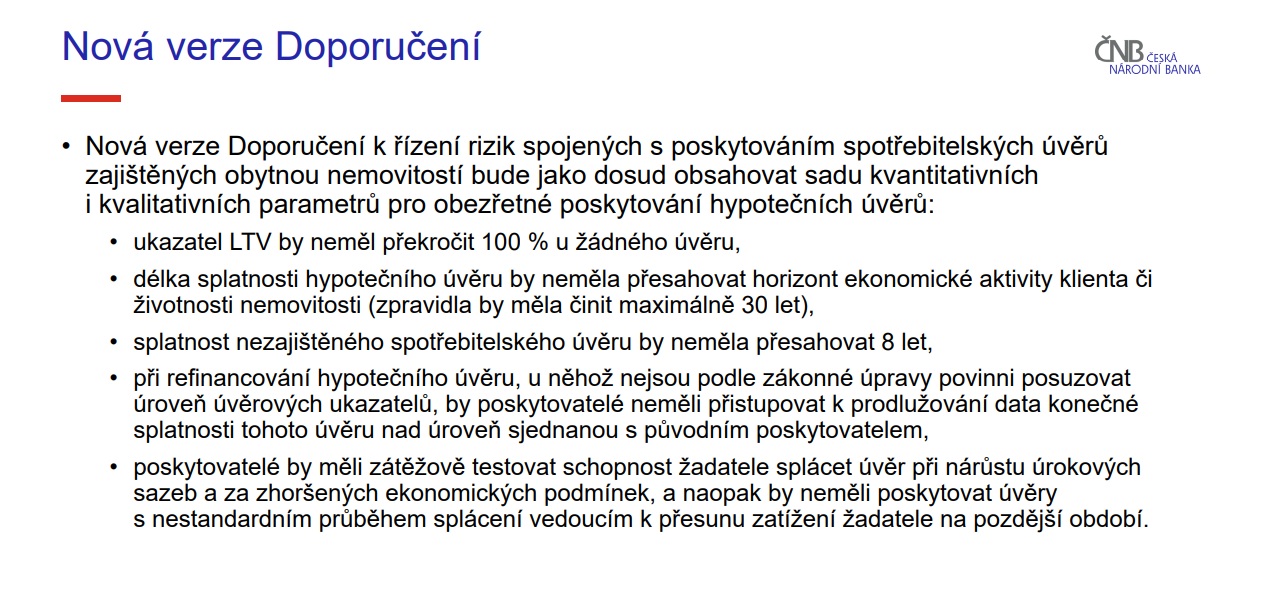
ČNB také zveřejnila doporučení, kterým by se banky měly řídit. Oblíbené prodloužení splatnosti, které by mladším klientům mohlo pomoci snížit splátky při skokovém zvýšení úrokových sazeb na konci fixace, tak nově není bankám doporučeno a opět se potvrdí pravidlo, že i když máte hypotéku, je vždy nutné mít prostor na tvoření finančního polštáře a to jak krátkodobého ideálně na 6 měsíčních výdajů, ke kterým je rychlý přístup, tak středně až dlouhodobého např. formou investic do podílových fondů, zlata apod., kdy čas hraje ve váš prospěch.
 Jak se zvýší splátky při úrokové sazbě 2% nebo 5% si můžete prohlédnout v tabulce níže. U větších hypoték už rozhodně nejde o malý rozdíl a totéž čeká klienty, kteří si vzali úvěr se sazbou třeba i o 3-4% nižší než jaká bude nová sazba při refinancování.
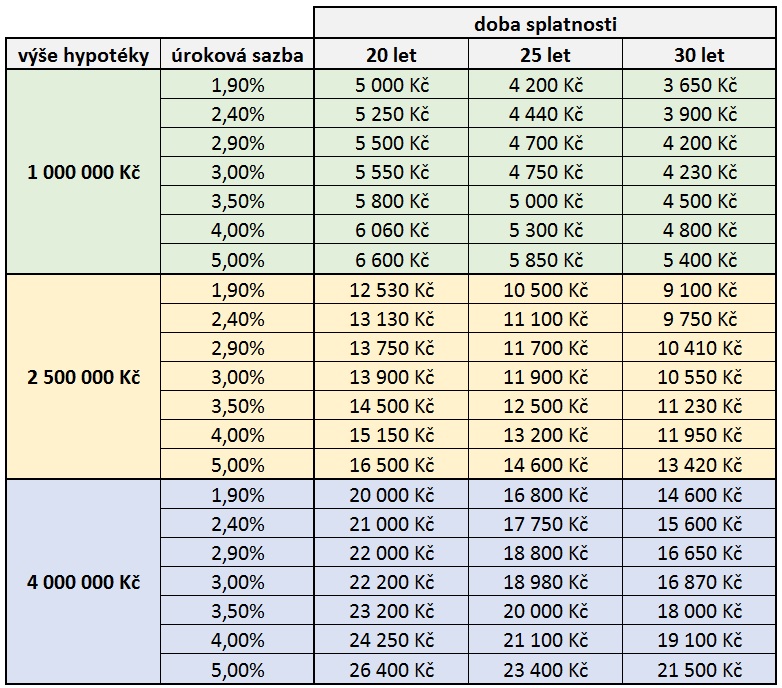
Porovnání výše splátek hypotéky při různých úrokových sazbách
Zatímco dříve, když byly sazby do 2% jsme klientům doporučovali 7 až 10leté fixace, nyní spíše doporučujeme fixace kratší 3 / 5 let. Cíle ČNB jsou zkrotit inflaci a není pravděpodobné, že úrokové sazby roku 2022 tady budou za další 3 – 5 let, takže po ukončení stávající fixace dojde k příjemnému snížení splátky o několik tisíc měsíčně, které by okamžitě měly být přesměrovány do tvorby rezerv na budoucnost, nikoliv do pokladen obchodních řetězců. Bylo již mnohokrát dokázáno, že pokud se zvýší klientův příjem o 10%, nevede to k lepší finanční situaci ani okamžité, ani v budoucnu, protože jednoduše více utratí a časem stejně nemá nic. Pokud si však nastaví trvalý příkaz na částku, kterou ušetřil každý měsíc (nebo o kolik má vyšší příjem) do dlouhodobého finančního produktu, může v budoucnu čerpat zajímavou rentu, která ho v rodinném rozpočtu nestála nic navíc, oproti předchozím výdajům.
Potřebujete-li probrat financování nemovitosti nebo refinancovat hypotéku, neváhejte nás kontaktovat a náš tým hypotečních koordinátorů vám poradí napříč ČR osobně i online.
Autor: Petr Olašin
Petr Olašin 4 ledna, 2022
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, refinancování
 Opakující se negativní zkušenost s řešením odpovědnostních škod na italských svazích dovedla italskou vládu k zásadnímu rozhodnutí – od 1. 1. 2022 vstoupí v Itálii v účinnost nová právní úprava, která stanovuje 3 zásadní povinnosti:
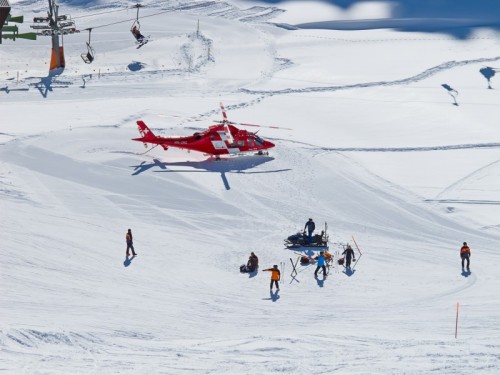
Pojištění odpovědnosti v občanském životě v ČR i ve světě

pojištění odpovědnosti občana kryje jak zimní sporty, tak cyklisty…
Petr Olašin 3 ledna, 2022
Posted In: Pojištění / Investice
Štítky: asistenční služba, bezpečnost na cestách, cestování, pojištění léčebných výloh, pojištění odpovědnosti

Minule jsme se podívali retrospektivně na hypotéky i vývoj sazeb, které byly v minulosti i 13% a postupně sazby klesaly i k 1,3%. Jelikož se některé cykly opakují, je dobré si z nich vzít ponaučení a být připraven.
V posledních letech mnoho klientů bank zažívalo příjemné překvapení v podobě nižších sazeb. Není to tak dávno, co byly sazby hypotečních úvěrů mezi 5-6% a když docházelo ke změně úrokové sazby na konci fixace, dle podmínek na další období (pozn. fixace je doba, po kterou je úroková sazba a splátka neměnná a většinou, čím delší fixace, tím vyšší sazba vykoupená jistotou neměnných splátek i 10 – 15 let) bylo v rodinném rozpočtu x tisíc navíc. To určitě potěší, ale je třeba si uvědomit, že podobnou situaci během splácení hypotéky zažijete i v opačném směru, tedy že se po konci nyní fixovaných sazeb splátky zvýší. Ano, v předchozím příspěvku jsem si utahoval z prognóz a předpovědí čehokoliv na delší období, ale je vysoce pravděpodobné, že pokud se Vám podařilo zafixovat cenu hypotéky za úrok 1,5 – 2%, tak že stejně nízké sazby za pár let a jak je vidět ani měsíců nebudou.
O kolik se může zvýšit splátka hypotéky si budeme ilustrovat na příkladu klienta, který si vzal na jaře 2021 hypotéku 4.000.000 Kč na 30 let s nádherným úrokem 1,59%. Splátka hypotéky je necelých 14.000 Kč měsíčně. Kdyby si bral hypotéku ve stejném roce na podzim, tak při sazbě 2,99% by již splácel 16.800 Kč a pokud budou sazby kolem 5%, tak už bude splátka hypotéky cca 21.500, tedy +6.500 navíc každý měsíc. Tuto částku mnoho lidí ušetřilo při poklesu sazeb a je třeba myslet na to, že vydá z rozpočtu, jakmile půjdou sazby zase nahoru (do normálu).
Druhý příklad – stejná hypotéka, ale splatnost 20 let. Sazba 1,59% pro klienta znamenala závazek 19.500 Kč měsíčně. Sazba 2,99% již 22.200 Kč (+2.700) a sazba 5% 26.400 Kč (+6.900).
Řešením je odkládat si peníze stranou. Někdo sice řekne, že když musí platit hypotéku, těžko se dá něco ušetřit. Vymlouvat se nemohou ti klienti, kteří ušetřili na splátce x tisíc měsíčně, tím že šly sazby dolů. Ovšem mít hypotéku „na doraz“ taky není úplně rozumné a obecně bych klidně doporučil raději o 10 let delší splatnost než 20letou hypotéku bez rezervy. Při delší splatnosti se sníží splátka a ušetřené peníze je nutné dávat bokem jako rezervu. Část peněz, optimálně na 6 měsíčních výdajů, by mělo být na nějakém spořícím účtu s „mrzkým“ výnosem, zato kdykoliv dostupné a zbytek investovat do podílových fondů, akcií, zlata a dalších investičních nástrojů s cílem peníze zhodnocovat nad inflací a nepřijít o ně (pozor tedy na výhodné nabídky s vysokým zhodnocením, jednotlivé akcie i dluhopisy apod.). Na každý milión hypotéky by měla jít alespoň tisícovka (lépe 1500+) do investice, protože o tyto peníze se mohou časem splátky zvýšit. Budete-li si odkládat, navýšení splátek v budoucnu vás jednak nezaskočí a díky finanční rezervě se můžete rozhodnout hypotéku splatit i dříve.
Potřebujete-li poradit s produkty na finančním trhu, neváhejte se obrátit na specialisty Českého institutu finanční odpovědnosti, nebo autora článku níže.
Autor: Petr Olašin, tel. 736472120, olasin@cifo.cz
Petr Olašin 19 listopadu, 2021
Posted In: Hypotéky / Úvěry, Novinky
Štítky: bydlení, hypotéky, investice, refinancování

Máte hypotéku nebo zvažujete? Jsou různé úhly, jak se tento produkt dívat. Objevují se i články, že trendem bude nájemní bydlení a že zadlužit se v dnešní době je nesmysl, ovšem při pohledu zpětně do minulosti se to jako takový nesmysl jevit nemusí. Před 20 lety bylo sjednáno 14.700 hypoték v objemu 16,7 miliard, v roce 2020 bylo uzavřeno 92.226 hypoték za 254 miliard. Průměrná hypotéka se za 20 let od roku 2000 zvýšila z 1,1 mil. na 2,74 mil. v roce 2020 a dokonce 3,2 mil. v r. 2021. Cena za m2 bytu v Praze byla před 20 lety 24.009 Kč, v MSK kraji 5095 Kč. A dnes? Stačí se podívat na nabídku realitek.
2009 Novinky.cz Ceny bytů už dramaticky neporostou
2021 E15.cz Ceny bytů od konce 90.let stouply více než 4x
2021 indes.cz Ceny bytů strmě rostou, na jihu Moravy vylétly od roku 2000 na 6násobek!
Netýká se to jen cen bytů, ale veškerých nemovitostí a lze říct, že v tuto chvíli investice do 2. nemovitosti za účelem pronájmu není tak atraktivní jako kdysi, zato investice do hlavního bydlení dává smysl i nyní.
Boom, který rozhýbal trh s nemovitostmi byl hodně dán i dostupnosti hypoték a úrokových sazeb od 1,3%. Lidé si na to zvykli a 2,5 až 3% dnes vypadá jako hodně, ale opětovný pohled zpět do minulosti nám ukáže, že je to stále v pohodě, tedy až na to, že ty byty, domy a chaty stojí „krapet“ více. Ještě na přelomu tisíciletí byly sazby hypoték úplně jinde. Možná se vám nebude chtít věřit, že v roce 1998 byly hypotéky za 13,5%, v roce 99 za 10,2 a roce 2001 se začaly přibližovat 6%, což byly i sazby v roce 2009 a 2010. Možná jste se v té době zadlužili a koupili si dům za necelý milión nebo 60 m byt za 300 tis. Splátka hypotéky za byt 1500 korun se zdála být vysoká, ale přijde vám vysoká i po 20 letech?
 A to je to kouzlo hodnoty peněz a nemovitostí v čase. Peníze svou hodnotu ztrácí, nemovitosti získávají a inflace vaše zadlužení ještě snižuje. Veškeré dříve platná pravidla o spoření nyní padají. Stavebko vám dá půl až jedno procento výnos (+ státní podporu), spořící účty 2 desetiny procent ročně. Inflace deklarovaná 3%, reálná min. 6%, pokud by ve spotřebitelském koši byly i ceny domů aj. reálné položky, takže paradoxně, kdo se zadlužil, vyhrál. A pokud se zadlužil 5násobně, například koupí 5 bytů na pronájem, vyhrál 5x. Říká se tomu pákový efekt – mám peníze na koupi 1 bytu v hotovosti, raději tyto peníze rozdělím na 20% akontace a koupím bytů 5. Místo 1 splaceného bytu, mám za stejné peníze 5 bytů + hypotéku, která je ve většině případů nižší než nájemné, takže i když hypotéku splácíte vy, reálně jí splácí nájemce, a ještě vám zbyde, nehledě na to, že cena bytů dlouhodobě neklesá.
I když může být bydlení v nájmu trendy, selským rozumem si říkám, že splácet vlastní bydlení s delší fixací úrokové sazby, např. 10 let, mi dává větší smysl, než splácet nájmem hypotéku někomu cizímu. Navíc po 20–30 letech je nemovitost splacená, kdežto nájem budu platit stále, i v penzi. Hypotéka se mi 10 let nepohne směrem vzhůru (mám-li dobře nastaveno), nájem se během 10 let určitě zvýší atd. atd. Závěr si může udělat každý sám.
Veškeré prognózy expertů mě vždy velmi baví. Všimněte si, že experti často počítají s několika scénáři – příznivý – pozitivní – negativní – rostoucí…, dle toho, co se předpovídá a jelikož se experti neradi pletou, předpoví rovnou všechny možnosti. Jestli je to počet nakažených v prosinci, sníh o Vánocích nebo ceny bytů a úrokových sazeb. Už ve středověku si lidé, kteří předpovídali počasí všimli (nevím, jestli je nazývat meteorology jako dnes), že úspěšnost jejich předpovědí je blízká 50 %, tedy by bylo možná lepší, kdyby nic nepředpovídali, protože pravděpodobnost je stejná, jako by si hodili stříbrňákem. Když toto své zjištění prezentovali generálům, že by předpověď nemuseli dělat, protože nejsou přesné, dozvěděli se, že v žádném případě – podle čeho bychom plánovali bitvy… A o tom je i dnes, podle čeho bychom plánovali budoucnost, kdyby nám experti neřekli, jaká bude:). No dnes alespoň v tom počasí se dovedou předpovědi už trefit na zítřek lépe než s 50 %, i když někdy jdu promočený v bouřce a má hodinová předpověď ukazuje, že právě TEĎ je slunečno a pravděpodobnost srážek 0 %:-). Dlouhodobé předpovědi, počasí, či jaké budou sazby za rok fungují málokdy, aneb hoďte si mincí a budete mít z 50 % pravděpodobností jasno.
Aktuálně dochází k nárůstu ceny peněz na bankovním trhu a ČNB postupně zvyšuje úrokové sazby, takže zatímco před půl rokem jsme ještě dovedli uzavírat hypotéky se sazbami kolem 1,6% bez banko pojištění, tak v říjnu bude dobrým výsledkem sazba lehce pod 3% a do konce roku 2021 mírně nad 3%. Psát tady prognózu na 2, 3 roky dopředu by s ohledem na výše uvedené nedávalo smysl, pokud bych rovnou nezveřejnil 3 prognózy a ona by některá třeba vyšla?. Pokud však plánujete financování v brzké době, rozhodně bych neotálel. Za poslední 3 měsíce šly sazby nahoru o 1 procento.
Potřebujete-li konzultaci se stávající hypotékou, nebo zvažujete do budoucna, neváhejte se obrátit na specialisty Českého institutu finanční odpovědnosti, kteří vám řeknou více také k zajímavé možnosti – dopředné hypotéce, kdy si zafixujete sazbu a částku dnes, ale na čerpání a výběr nemovitosti máte min. 1 rok.
Autor: Petr Olašin
Petr Olašin 29 září, 2021
Posted In: Hypotéky / Úvěry
Štítky: bydlení, hypotéky, refinancování

Mnoho kolegů i klientů zasáhly události z roku 2020, na jejichž průběh budeme ještě dlouho vzpomínat a s neznámou hledíme do budoucna. Ovlivnilo to často jak pracovní životy, tak rodinné, kdy se někteří lidé téměř uzavřeli doma a omezili sociální život (nikoliv ten na sociálních sítích).
Této době jsme se museli přizpůsobit i v Českém institutu finanční odpovědnosti, kdy jsme museli přerušit naplánované školení VZDĚLÁVÁNÍ ZAMĚSTNANCŮ – FINANČNÍ GRAMOTNOSTI, úspěšný projekt SENIOR V BEZPEČÍ i aktivity, které by mohly zbytečně ohrozit zdraví občanů a kolegů. O to více jsme se věnovali osvětě v médiích a tištěných periodicích. V rámci řádné péče jsme postupně kontaktovali klienty, jestli nepotřebují pomoct s nastavením smluv, často jsme řešili plnění z pojištění pracovní neschopnosti a zasílali alespoň formuláře na mail a poradili, jak s vyplněním apod.
Postupem času jsme se více přeorientovali do online prostředí, které sice nenahradilo klasickou osobní schůzku u čaje / kávy, ale mnoho klientů si na tento způsob zvyklo nebo jej vyžadovalo jako jediný způsob komunikace. Pozitivní na tomto období bylo, že online systémy a uzavírání smluv na dálku, které se plánovaly do budoucna (což je v IT jazyce x let, bez záruky termínu), se najednou posunuly mílovými kroky vpřed a mnoho aktivit, včetně uzavření smluv šlo řešit na dálku.
Jelikož mnoho klientů hledalo pomoc na internetu a mělo konkrétní potřebu – např. hypotéka, majetkové vyrovnání, jak správně nastavit životní pojištění, aby skutečně pomohlo – začali jsme tyto poptávky postupně přesměrovávat na zkušené specialisty ČIFO, kteří s klienty nejdříve po telefonu a následně videokonferenčně, mailem či osobně řešili jejich potřeby. Postupem času se z toho stal propracovaný systém vyřizování konkrétních poptávek klientů, kteří zrovna řeší určitou věc a ozývají se nám díky internetovým stránkám. Zjednodušeně tak lze opravdu říct, že „klienty již neoslovujeme, klienti oslovují nás“ a společně pak hledáme řešení konkrétní potřeby.
V praxi to pak funguje tak, že specialista ČIFO, který projeví o tyto klienty zájem a chce jim pomoci se správným nastavením smlouvy, úvěru apod., si zvolí akční rádius, který je schopen obsáhnout (např. Brno + 50 km, nebo rovnou celý kraj) a z této oblasti mu jsou následně dodávány poptávky konkrétních klientů, kteří souhlasí s předáním informací poradci a následným oslovením a čekají na hovor. Průměrně dodáváme 1 poradci 15-20 kontaktů měsíčně, samozřejmě dle oblasti a sezónnosti. I tak lze konstatovat, že díky nelehkému období, které snad již máme za sebou jsme se mnohému naučili a můžeme tak být více prospěšní klientům a zároveň pomoci zkušeným poradcům se získáním nových spokojených klientů.
Petr Olašin 26 srpna, 2021
Posted In: Aktuality ČIFO / PPP, Kariéra
Štítky: ČIFO, ČIFO kariéra, zkušenosti s ČIFO

S ohledem na nedávné události na jižní Moravě se lidé začali více zajímat o své smlouvy a zjišťovali, jak jsou pojištěni. Opět se ukázalo, že problém podpojištění se týká většiny dříve uzavřených smluv. Důvod je jednoduchý, ceny stavebních materiálů, práce a nemovitostí rostou, a rostou výrazně rychleji než inflace, která je za poslední 3 roky (2018-2020) v průměru 2,7% ročně. Byty, domy, pozemky, novostavby určitě do roku 2018 nezdražily o 8,1% deklarované inflace.
Při neštěstí, které se odehrálo na jižní Moravě se zvedla obrovská vlna solidarity mezi lidmi a poškození získají jak pojistné plnění, tak i pomoc ze sbírek a od státu. Pokud se přežene něco tak devastujícího, jako silná vichřice, tornádo, povodně apod. jde o velice sledované události a jak jsme svědky i nyní, pořádají se sbírky a rozdává se pomoc postiženým. Pokud se to stane jednotlivci, je to jeho problém a pomůže maximálně rodina a ideálně kvalitní pojistka. Ale i z dobré smlouvy může být po 5 letech „špatná / nedostatečná“ smlouva.
Pojišťovny mají jednotně nastaveny, že pojistnou částku nemovitosti si stanovuje klient (na své riziko a odpovědnost). Pokud si postaví dům za 4 mil., který si pojistí na stejnou částku a už neřeší, že po nějaké době má 2násobnou hodnotu, dojde k podpojištění o 50% a v případě škody je také vyplaceno pouze 50% plnění.
Jak se může vyvíjet cena nemovitostí a pojistné ochrany budu ilustrovat na příkladu našeho klienta. V roce 2014 si postavil 170 m rodinný dům (dřevostavbu) za 2,7 mil. Kč. Na stejnou částku měl i pojištění stavby + domácnost + odpovědnost občana (rodiny) za 4600 Kč ročně s příplatkem za zvýšené riziko povodně (dle map pojišťoven, zvýšené riziko a zvýšené pojistné – v Bašce by bylo bez příplatku:). O 3 roky později jsme smlouvu aktualizovali a zvýšili poj. částku stavby na 4 mil. Kč. Nové pojistné bylo 5500 (dům, domácnost, odpovědnost). V červenci 2021 jsme provedli poslední aktualizaci na hodnotu domu 9 mil. + hodnotu vedlejších staveb, vč. bazénu a zastřešení bazénu 1,5 mil., odcizení robotické sekačky na 60 tis., domácnosti na 1 mil. a odpovědnosti. Z původního pojistného přes 26 tis. ročně jsem sazbu „sundal“ na 10.900 vč. I přes první aktualizaci po pouhých 3 letech by byl klient dnes podpojištěn o cca polovinu. Kdyby nechal smlouvu ležet od uzavření v šuplíku, bylo by podpojištění stavby dvoutřetinové a o tuto část by byl krácen pojišťovnou, nehledě na to, že by neměl pojištěny vedlejší stavby, bazén, zastřešení bazénu za 300 tis., sekačku za 60, kola…
Pojištění domu stojí necelou tisícovku na každý milión pojistné částky včetně rizika povodně a záplavy (bez přirážky za riziko častých záplav). Při kalkulaci pojistky na dům jsem se u hodnoty 5.000.000 Kč dostal na částky ročního pojistného od 3.000 Kč v základu, přes 6.000 za exklusive varianty.
V exklusive tarifu ČSOB poj. se plní také za újmu na vlastních mobilních zařízení (vhodné pro „applisty“ nebo majitele dražších tel.) a jsou pojištěny i tepelné čerpadla a technika domu do 10 let stáří i na poruchu po záruce (mezi 2. – 10. rokem). Komerční pojišťovna nemá ve smlouvě pojistnou částku a plní se vždy v nových cenách. Generali Česká poj. má v základu i vedlejší stavby a mnoho dalších připojištění, ale i ostatní poj. rozlišují za základ a další až 3 varianty, nebo si lze poskládat jako skládačku, podle potřeb.
K domu si připojistěte i domácnost – živel, odcizení a odpovědnost občana (pojistka na blbost). Domácnost je vše, co lze z domu vynést. Pro představu, když byste s domem zatřepali, vše co se bude hýbat nebo z něj vypadne (a lze ukrást) je pojištění domácnosti, co je pevně přibito je stavba. Nově lze pojistit i zahradní robotické sekačky a jiné vymoženosti, které nám umožní si užívat volno u vody, než běhat po zahradě a rušit sousedy.
Řešit a aktualizovat pojistky je často ta poslední věc, kterou by vás napadlo a po smlouvě saháme až v okamžiku, kdy se něco stalo. Bohužel až pak zjistíte, jak jste pojištěni a co dostanete a buď jste spokojeni, nebo nadáváte, jak těm … platíte už 20 let pojistku za barák a teď jste dostali „houbelec“.
Autor: Petr Olašin
Petr Olašin 25 srpna, 2021
Posted In: Novinky, Pojištění / Investice
Po 3 letech, kdy skončila doba určitá platnosti Dohody o uznání zaměstnavatele za zaměstnavatele na chráněném trhu práce, jsme v květnu 2021 Dohodu s Úřadem práce ČR prodloužili již na dobu neurčitou. Dříve se takovým firmám říkalo chráněná dílna, pro zjednodušení kostrbatější formulace výše. A jelikož děláme nelehké řemeslo finančního poradenství a vzdělávání, určitě se k nám toto označení hodí, i když v této branži není obvyklé:).
Formálně se nám podařilo splnit mnoho podmínek zaměstnávání osob se zdravotním postižením (dále OZP) a v přepočteném stavu jsme s rezervou splnili 50% minimální limit, protože s přepočtem těžce zdravotně postižených osob (TZP) zaměstnáváme 126% OZP (TZP se násobí x 3).
Mezi finančně poradenskými společnostmi jde o unikátní kombinaci zaměstnávání OZP, posvěcené MPSV a ÚP ČR, spolu se zajímavým servisem pro finanční poradce, specialisty a manažery. Ti vítají zejména možnost vzít si na pobočku k ruce např. asistentku, na kterou získají dotaci 75% mzdy. Manažer pobočky tak získá významnou pomoc při organizování chodu kanceláře, školení, přípravy nabídek a korespondence + domlouvání schůzek s klientelou, která se na nás obrací nejčastěji přes internet. Manažer tak může opustit často neoblíbené „papírování“, které deleguje na zaměstnance OZP v kanceláři a může dělat práci, která jej baví a profesně naplňuje, ať jde o komunikaci s klienty nebo vedení týmu. Spolu s dotací na kancelář, bez omezení horní hranice nájemného jde tak o benefit, který ušetří nejen peníze.
I když jsme aktuálně omezili různá školení, ať finanční gramotnosti, školení odpovědnosti nebo pomoc seniorům ve spolupráci s obcemi a městy, určitě se chystáme na rozvolnění a znovu obnovení školící činnosti a pro firmy a města s nespornou výhodou – fakturace v režimu Náhradního plnění, která jim reálně ušetří 55% nákladů oproti běžné fakturaci.
Protože se na nás obrací stále více klientů přes internet, což poradcům přináší výhodu zajištěné práce, budeme brzy posilovat i řady zaměstnanců OZP, kteří budou pomáhat v prvotním kontaktu s klientem a poradce již získá klienta, který chce skutečně řešit hypotéku nebo pojištění a čeká na hovor specialisty. Nás těší, že se nám daří uplatnit i OZP, kteří by často měli v nemanuální sféře služeb (chráněných dílen) problém najít uplatnění, a že tvoří příjemnou symbiózu s poradci a manažery, kterým se výrazně zjednoduší systém práce.
Chcete vědět více o možné spolupráci? Neváhejte nás kontaktovat a zaslat profesní životopis, či dotaz na – kariera@cifo.cz / tel. 736472120.
Petr Olašin 18 května, 2021
Posted In: Aktuality ČIFO / PPP

Možná na vás občas z různých stran vyskočí reklama nebo finanční poradce, ať investujete do forexových robotů (viz. pro mnohé zapomenutá kauza WSM s 2 mld. sekerou už znovu láká klienty pod novým názvem a spousta důvěřivců možná zase spláče nad úsporami), zlata, stříbra, diamantů, cenných i méně cenných papírů, bitcoinů, dogecoinů, dluhopisů…, ale asi tušíte, že pokud máte investovat, musíte si něco odepřít, nebo neomaleně řečeno urvat od huby. Na 2 koruny v budoucnu musím dát korunu teď. Ať to nevyzní negativně k investicím, jsou určitě nezbytnou součástí finančního plánu a zdravé dlouhodobé motivace, ale o tom tento článek není a téma investic by bylo vhodné spíše na samostatnou knihu než „áčtyřkový článek“.
Nedávno kolegyni klient říkal, že se mu domů, po telefonátu call centra jedné velké poradenské společnosti, kvůli „změn ve smlouvách“, vrhla ambiciózní poradkyně a po pár minutách nezávazného hovoru o tom, jak to tam má hezké, kdy měly tzv. roztát ledy (icebreak:) mezi klientem a prodejcem (záměrně nepíšu poradcem), vytáhla formulář a začala – kolik je vám let, kolik máte v peněžence, kolik máte na účtu, kolik vyděláváte… Když chtěl klient v rámci nečekané otevřenosti po poradkyni odpovědi na tytéž dotazy – dozvěděl se, že ona nemá nic, protože si užívá života a vše utratí, ale kolik si tedy můžete dovolit spořit vy? Za pár min. byla venku.
Naučte se správně utrácet i investovat
Pokud vám každý měsíc nevychází peníze, použijte metodu úplné kontroly nad každou korunou, kterou vydáte. Tuto metodu jsem na sobě aplikoval cca před 20 lety po přestěhování se do garsonky, kdy mi stále peníze nějak chyběly a nechápal jsem, kde jako mizí, když jich na začátku měsíce mám relativně dostatek. Pořídil jsem si malý bloček, který jsem měl u sebe – dnes na to máte apky v mobilu – a psal si každý výdaj, který jsem daný den, týden, měsíc udělal. Po pár týdnech mi bylo jasné, kde peníze odtékají. Ono si řeknete bageta a káva na benzince za stovku, noviny za dvacku, časopis za čtyřicet, večerní pivečko, vždyť to jsou drobné… jenže takovéto drobné každý den udělají tisíce měsíčně.
Lidé daleko méně utratí, když platí hotově, protože jim je nepříjemné vydávat peníze okamžitě. Spočítáte-li si, že za měsíc za jídlo utratíte třeba 12.000, zkuste kartu nechat doma a vybrat si 3.000 hotově na týdenní nákupy. S plnícím se košíkem, na druhém nákupu v týdnu, začnete nervóznět, jestli jste neutratili příliš, jestli vám to vůbec vyjde, kdyžto s kreditkou v kapse to neřešíte. Až se naučíte správně utrácet, zjistíte, že nakonec i na tu investici vám nějaká ta koruna zbyde a bude to vaše vlastní motivace, nikoliv finančního poradce, který z vás „tahá peníze“, byť to může myslet dobře a bude fajn, když budete vědět, kolik si odkládat bokem..
Přeji vám v životě mnoho bohatství a nemyslím jen to měřitelné penězi?.
Autor: Petr Olašin
Petr Olašin 14 května, 2021
Posted In: Novinky, Pojištění / Investice
Štítky: finanční gramotnost, finanční plán, investice, spoření, stavební spoření, úvěry

Naše životy už více než rok ovlivňuje nový typ koronaviru a závažnost onemocnění jde vidět i na množství pojistných událostí a výši vyplaceného pojistného plnění. 2. největší pojišťovna v ČR – Kooperativa – jen v únoru 2021 vyplatila klientům 11.493.827 Kč, což je 27% z celkového vyplaceného plnění.
O tom, v jakých situacích pojištění pomůže svědčí i přehled plnění podle jednotlivých připojištění:
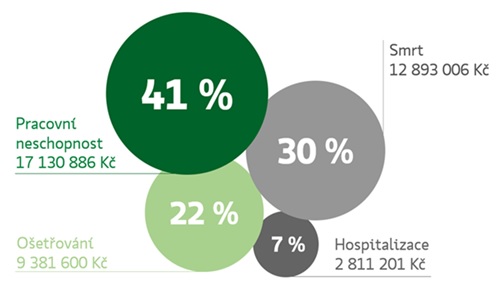
zdroj: Kooperativa
Výše uvedené údaje jsou pouze od pojišťovny Kooperativa zveřejněné na konci března 2021. Z uvedeného je patrné, že všechny pojišťovny v součtu již vyplatily za onemocnění více než 200 mil. Kč a částka stále narůstá.
Už nějakou dobu evidujeme na trhu zvýšený zájem o doporučení nebo úpravu životního pojištění, které klienty finančně ochrání proti nepříznivým životním situacím. Někteří poradci toho samozřejmě využívají a doporučují původní „zastaralé“ smlouvy rušit a udělat nové, kvalitní, ale je třeba zmínit to, že při sjednání nové smlouvy se znovu posuzuje aktuální zdravotní stav, pojistné se počítá podle aktuálního věku, a hlavně běží nové ČEKACÍ LHŮTY, po jejichž dobu pojišťovna NEPLNÍ ani korunu. A čekací lhůta u některých připojištění a pojišťoven může být i 2 roky (onemocnění páteře, svalového a kosterního systému, invalidity). Pokud tedy nemáte vyloženě retro smlouvu ala sdružené pojištění pracujících za 15 korun měsíčně uzavřené před 35 lety a necháváte ho z nostalgie doběhnout, tak můžete smlouvu aktualizovat a navýšit pojistné částky u rizik, kde jsou na dnešní dobu nízké limity a čekací lhůta poběží pouze u navýšené částky. Pokud jste měli denní odškodné 200 Kč a zvyšujete jej na 500 Kč, tak čekací doba běží pouze u navýšení 300 Kč a při nemoci byste dostali alespoň těch 200 Kč a po 2 – 3 měsících celých 500 Kč (připojištění pracovní neschopnosti následkem nemoci).
Budete-li potřebovat informace ke stávající smlouvě, co obsahuje a jestli Vám skutečně bude krýt záda v nepříznivé situaci, neváhejte nás kontaktovat.
Autor: Petr Olašin
Petr Olašin 5 května, 2021
Posted In: Pojištění / Investice
Štítky: pojištění

Zavolejte nám:
732 422 200