

I když sleduji postupné bezdůvodné zvyšování úrokových sazeb u hypoték (ČNB totiž dlouhodobě sazby nezvýšila) a na nějaké ty dvě desetinky při oznámení nových sazeb jsem si již zvykl. Minulý týden tento nárůst oznámila Hypoteční banka, s účinností od 3.5.2021, a např. u 5leté fixace jsme u LTV do 80% (pozn.: hypotéka do 80% hodnoty zastavěné nemovitosti) na 2,49% p.a.. Změna úrokové sazby u mBank mě však doslova šokovala.
Z hodiny na hodinu došlo u mBank ke změně obchodní strategie a sazby se zvýšily rovnou o 1%, což znamená okamžitý stop stav přijímání nových zájemců o hypotéku a na trhu se něco podobného jen tak nevidí. Kdo si například nechal propočítat kalkulaci na 4 mil. hypotéku na 25 let a nedodal včas podklady a podepsanou žádost do banky, bude místo původní měsíční splátky 17.130 platit 19.156 Kč, tedy o více než 2.000 Kč x 60 měsíců platnosti fixace. Pokud někdo o hypotéce u mBank uvažoval, ze dne na den je vše jinak a patrně se klient začne poohlížet po nabídce konkurenční banky.
Že se otálení nevyplatí v této době platí 2násob a i posun sazeb o desetinky může znamenat zbytečně vyhozené stokoruny měsíčně na úroku, což jsou v konečných částkách desetitisíce. U již zmíněné Hypoteční banky tak například 0,2% p.a. rozdílu při 4 mil. hypotéce / 25 let (splatnost) a 5letém fixu znamená +403 Kč vyšší splátku / 5 let = 24.180 Kč, kterými „podpoříte banku“. Když se říká, že čas jsou peníze, tak taky jde vidět, kolik může stát týden váhání.
Můžete si říct, však bank je v ČR dost (přesně 49), tak když zdraží banka A, poohlídnu se v bance B, C a určitě se o mě „poperou“, myšleno výši úrokové sazby. Jenže v reálu většinou banka B a C sleduje i ostatní banky, takže se často stává, že se po pár dnech upraví úrokové sazby i u konkurence. Někdy nám nové sazby oznámí během 1 týdne i 5 a více bank. Pozor také na podmínky nejnižší sazby – povinné pojištění schopnosti splácet, nemovitostí, domicilace plateb, poplatky za účet… Pokud je některá banka dlouhodobě na nejnižší úrovni úrokových sazeb v porovnání s konkurencí, často dochází k přetížení celého řetězce – bankéř – schvalovatel – odhad … a délka schválení hypotéky se neúměrně prodlužuje, často z řad dnů, na týdny i 2 měsíce v extrémním případě.
ČIFO aktuality – finanční plán s tužkou v ruce – pomůžeme online
To však zpravidla neplatí o neúčelových spotřebitelských úvěrech, kde můžeme celý proces zadat s klientem online a vyřízení nové půjčky, nebo konsolidace, či refinancování může být hotovo do půl hodiny. Jelikož sledujeme průběžně celý bankovní trh a sdílíme si s kolegy zkušenosti, jsme schopni reálně odhadnout, jak rychlé / komplikované může být vyřízení hypotéky v určitou chvíli v různých bankách a řešení pro klienta tomu přizpůsobit. Když vím, že klient již složil zálohu u realitky, za 3 týdny má dojít k úhradě kupní ceny, jinak mu hrozí vysoká sankce, určitě v tuto chvíli nejdeme po nejnižší úrokové sazbě, ale rychlosti vyřízení, ideálně s kombinací s automatizovaným online procesem schválení. V těchto případech zvládneme i v této „hypo boom“ době vyřídit hypotéku rychle a po nějaké době refinancovat, bude-li to pro klienta výhodné.
Vyjde hypotéka na přepážce vlastní banky levněji?
Pár klientů mi sdělilo i obavu „Když to budu řešit přes vás, vyjde mě to asi dráž než v bance, protože vám banka musí platit provizi.“ Ve skutečnosti je tomu právě naopak. Díky systému porovnání jednotlivých bank, vytváření nabídek a protinabídek konkurence a přímému navázání na bankéře jsme schopni zajistit nižší sazby než na pobočkách, dokonce vlastní banky, kde klientovi chodí příjem.
Autor: Petr Olašin
Petr Olašin 4 května, 2021
Posted In: Hypotéky / Úvěry
Štítky: bydlení, hypotéky, investice, půjčky, refinancování

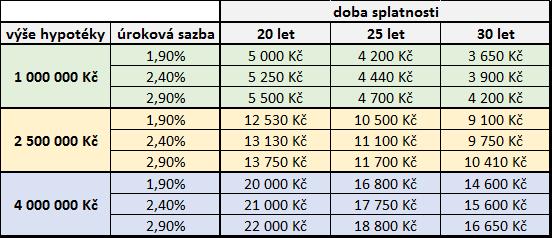
Už jsme chtěli upravovat naši jednoduchou tabulku s orientačním přehledem výše splátky hypoték, protože byla nastavena na nejnižší sazbu 1,9% a nedávno jsme vyřizovali hypotéku ještě za 1,59%, ale byla by to zbytečná práce. Tabulku si můžete prohlédnout kliknutím ZDE. Poslední hypotéka podepsaná před týdnem už je za 1,89% (bez banko pojištění – klient si vyřídil výhodněji přes naše specialisty dle svých potřeb) a aktualizace sazeb z bank dává tušit, že pod 2% bude úvěr bez bankovního pojištění spíše výjimkou. Každý týden nám banky oznamují nové sazby a bohužel jde vždy o mírný nárůst v desetinkách procent, což jsou stokoruny ve splátce směrem nahoru. „Extrémní nárůst sazeb během posledních 3 měsíců vidím hlavně u delších fixací 7 / 10 let, které jsem klientům hodně doporučoval, protože u některých bank či stavebních spořitelen byly bez příplatku k úrokové sazbě. Nebyl problém klientovi zajistit 10letou garanci neměnné splátky s možností 1 x ročně umořit až ¼ hypotéky bez sankce“ řekl Petr Olašin, specialista na pojištění a úvěry ve společnosti ČIFO.
Zajímavé je, že přestože ČNB úrokové sazby nezvýšila, banky si začínají tvořit „rezervní ziskový polštář“ a desetinku po desetince sazby každý měsíc zvyšují. Zveřejňované průměrné sazby jsou vždy uváděny zpětně, takže čísla zveřejněné jako průměry dnes, už neplatí a je třeba k nim cca 0,1 – 0,4% přičíst. Vyšší nárůst je u delších fixací.
Noví zájemci o hypotéku mají obavy z dalšího růstu sazeb a proto s vyřízením více spěchají. Kromě nových zájemců propočty sazeb řeší i klienti, kteří už hypotéku mají, aby včas refinancovali úvěr, než sazby ještě více porostou. Jenže v bankách se hodně využívá home office, část zaměstnanců je na nemocenských nebo čerpají ošetřovné a hypotéka, kterou jsme dříve vyřizovali týden, je teď za měsíc.
Velkou pomoci klientům může být nezávislý hypoteční poradce, který má přímé kontakty na bankéře, odhadce, schvalovatele a celé kolečko může neustále popohánět a dohlížet na to, aby se v některém z článků schvalovacího řetězce kolečko nezadrhlo. Zažíváme i dříve nepředstavitelné telefonáty, kdy komunikujeme s bankéřem a v pozadí brečí dítě, štěká pes apod., holt home office doba mnohé mění. Také nebyly zvykem víkendové telefonáty, což je naopak výhoda home office, protože bankéř nám některé věci může schválit, objednat odhad i o víkendu a v reálu tak klientovi šetříme čas při vyřízení. Specialista hypoték Ing. Jiří Drbohlav z pobočky v Praze jel například za klientem domů v sobotu dopoledne, aby během půl hodiny udělali online scoring a předschválení hypotéky a mj. klientovi touto víkendovou návštěvou ušetřil 1542 Kč měsíčně u refinancování 2,7 mil. hypotéky.
Pozn.: Myslíte si, že by za vám ve vaší bance vyšli vstříc a vyslali svého bankéře o víkendu vyřizovat hypotéku, jelikož v týdnu chodíte do práce? Výhody spolupráce s nezávislým hypotečním specialistou jsou tedy zřejmé, nemluvě o tom, že dokážou zajistit lepší sazbu než na přepážce banky.
ČIFO úvěry a hypotéky – jsme tu pro Vás online. Kontaktujte nás!
Výhodnou spolupráce se specialisty Českého institutu finanční odpovědnosti je, že mají dostatečné zkušenosti, aby vás celým hypotečním kolečkem provedli, zajistili atraktivní sazbu a hlavně vás zařadí do programu AKTIVNÍ SPRÁVY SMLUV, kdy vaše smlouva nezůstane ležet ladem, ale bude-li na trhnu změna podmínek, která by vám ušetřila peníze (např. snížení sazeb v roce 2020), budete kontaktováni s novou kalkulací a můžete si nechat úvěr převést jinde, popř. vykomunikují se stávající bankou úpravu sazby. Toto u bankéře na pobočce většinou nezažijete a kontaktování budete maximálně s nabídkou nových produktů, investic, pojištění.
Dostupnosti hypoték pravděpodobně neprospěje ani novela zákona o ČNB, která bude mít pravomoci stanovit limity úvěrových ukazatelů, které doposud mohla bankám jen doporučovat. Účinnost novely by mohla být v posledním čtvrtletí roku 2021.
Petr Olašin 23 dubna, 2021
Posted In: Hypotéky / Úvěry
Štítky: bydlení, hypotéky, půjčky, refinancování, úvěry

A co teprve, když se ta rada týká zlata, jako nástroje pro uchování hodnoty. Všechny měny světa ztratily za posledních 100 let mezi 97 – 99% své původní kupní síly. Z toho nejvíce ztrácejí hodnotu v posledních 50 letech, kdy k akceleraci ztráty hodnoty došlo v roce 1971, když americký prezident Nixon rozhodl o zrušení povinnosti krýt měnu zlatem (tzv. zlatý standard) a svět se vydal na cestu nového finančního experimentu, jehož výsledkem je i současné ekonomické paradigma o nekonečném růstu poháněného na dluh. Dříve panovníci „ředili“ zlaté mince jinými méně hodnotným kovy (aby tak splatili své dluhy), v dnešní době se řeší splácení státních dluhů tzv. kvantitativním uvolňováním peněz, zjednodušeně řečeno tiskem dalších a dalších peněz ke krytí státního dluhu. Člověk nemusí být studovaný ekonom, aby si domyslil, kde tato cesta vede.
Bez ohledu na naplnění se černých scénářů vždy platilo jedno pravidlo, kterým se může každý člověk pojistit proti rizikům ztráty kupní síly papírových a virtuálních peněz – vytváření různých hromádek pro různé životní scénáře. 5-20% majetku ve fyzickém investičním zlatě dává jistotu a nezávislost na politice. Fyzické zlato je garantem, že člověk nezůstane bez prostředků ani za nejčernějších scénářů, kdy i malé množství investičního zlata může zafungovat jako rozhodující pojistka.
Obliba zlata nejvíce roste, když roste jeho cena a novinové titulky hlásají, že zlato má nové rekordy. V tu chvíli většina lidí začne zlato zvažovat a nakupují. Z pohledu investora je to nejhorší možný čas nákupu, přesto takto lidé fungují a je jedno, jestli noviny vyzdvihují zrovna zlato, bitcoin, akcie. Nákup fyzického zlata klientům běžně zprostředkováváme a řešíme i to, jestli je výhodnější koupit kilogramovou cihličku nebo více menších slitků. V nákupu vyjde lépe 1 kg cihla, ovšem při problému a potřeby rychlé směny na peníze se jeví jako rozumnější nákup více slitků po 10 – 100 g.
A co když nemáte zrovna volné peníze na nákup kila zlata:)? Pak přichází v úvahu různé investiční programy, kde si zlato nakupujete klidně po pár stovkách měsíčně, pravidelně, čímž eliminujete kolísání cen, průměrujete nákupy a kdykoliv si můžete nechat zaslat zlato ve fyzické podobě. Našim klientům doporučujeme program, kde mohou posílat peníze, kdykoliv, v jakékoliv výši a garantujeme jim i směnu nakoupeného zlata zpět na peníze, či zaslání fyzického zlata. Tento způsob investice má výhodu, že nepotřebujete jednorázově větší obnos peněz, neriskujete, že jsou nakoupili zrovna draze. Při začátku investice je Vám otevřeno tzv. váhové konto, kde se každá koruna přepočte podle aktuální ceny zlata na hmotnost. Každý měsíc tak navyšujete váhové konto zlata o gramy, podle zaslané částky a kdykoliv se můžete rozhodnout, jestli si necháte zaslat zpět fyzické zlato, ponecháte v bankovní úschově, směníte zpět na peníze jednorázově nebo si necháte zasílat měsíční rentu zpětným odprodejem zlata z vašeho váhového konta. Výhodou je i osvobození od dph, anonymita vlastnictví, rychlá směna zpět na peníze (3 dny) a hlavně udržení dlouhodobé hodnoty. Zlato nelze doporučit jako spekulativní nástroj pro krátkodobou investici, ale ideálně 10 a více let.
 Na společnosti, kde se na 1 cihlu skládají stovky střadatelů. V Ostravě existovala ještě rok zpátky firma (už zanikla i s penězi klientů), kde jste si koupili zlato, ale to jste jim ponechali a oni vám vypláceli roční výnos – ve skutečnosti si 1 cihlu kupily min. desítky lidí a firma si pod záminkou prodeje zlata půjčovala peníze na jiné aktivity. Také existují „výhodné“ nabídky, kde získáte certifikát, že máte zlato a posíláte někde peníze, ale po letech zjistíte, že vám zbyl jen ten certifikát. Pokud někde zlato necháváte v úschově, zkontrolujte si, že je pojištěno do 100% hodnoty a zlato je účetně vedeno odděleně u společnosti, u které jste ho nakoupili, jako správa cizího majetku, kdy s ním daná společnost nemůže nakládat.
Máte-li zájem investovat do zlata, neváhejte se obrátit na specialisty Českého institutu finanční odpovědnosti přes kontaktní formulář níže, nebo přes e-mail / tel – viz. kontakty.
Petr Olašin 23 dubna, 2021
Posted In: Pojištění / Investice
Jednomu z kolegů se kdysi podařilo nechtěně urazit paní domu, když klientovi řekl, „To je moc dobře, že u sjednání pojištění bude i Vaše maminka.“, načež klient řekl „To je moje manželka.“ Toto se jen těžce bere zpět.
O tom, že jsou klienti pohostinní vím své, když mi horník v Havířově nabídl v 9 ráno něco k pití. S díky jsem přijal nabídku a už stály na stole 2 panáci rumu. Když jsem řekl, že jsem autem, tak bych spíše raději nealko, klient mě vyslechl a za chvíli před námi stály 2 vychlazené Radegasty 12.
Kuriózní úrazy
Ze zákaznických linek pojišťoven
Na závěr vtípek, jak přijde Pepíček za maminkou do kuchyně a říká jí, „Maminko, v obýváku nám krásně hoří stromeček.“ „Neříká se hoří, ale svítí Pepíčku.“ Za chvíli Pepíček přijde za maminkou znovu a říká „Maminko, už nám svítí i záclony.“
Petr Olašin 1 dubna, 2021
Posted In: Aktuality ČIFO / PPP
 Často se nás klienti ptají, jestli se mohou pojistit proti onemocnění covid. Nejlepší pojistka je samozřejmě zocelená imunita, dostatek pohybu v kombinaci se zdravou stravou a ideálně nevědět co je to stres. Pak se nám i většina nemocí obloukem vyhne nebo jen nakrátko zaklepe na brány našeho těla a zase zmizí. Bohužel média nás chtějí udržovat v permanentním stresu a nejlépe zavřít doma. Výše uvedenou kombinaci bohužel nejde vždy splnit a jelikož nejsme fitness magazín ani parlamentní listy, témata zdravého životního stylu a politiky pro tuto chvíli opustíme.
ČIFO aktuality – finanční plán s tužkou v ruce – pomůžeme online
Autor: Petr Olašin
Mohlo by Vás také zajímat:Petr Olašin 30 října, 2020
Posted In: Pojištění / Investice
Štítky: asistenční služba, pojištění

Pokud jste 1 z 401 223 , kteří využili přerušení splátek úvěrů a hypoték, tak v 31.10.2020 tato možnost končí v listopadu již budou splátky standardně strhávány. Zaznívají sice hlasy k prodloužení moratoria odkladu splátek, ale banky jsou proti a patrně budete standardně splácet. O přerušení splátek požádalo zhruba 13% klientů bank a odloženy byly splátky úvěrů v objemu 445 miliard korun. Jak jsme již uváděli, přerušení nebylo zadarmo a klientům naskakoval úrok, který bude uhrazen na konci splatnosti. Zjednodušeně lze říct, že úvěr se tak prodražil o 1 – 2 splátky, dle typu úvěru a úrokové sazby.
Pokud byste měli problém dostát svým závazkům, banky jsou v této době připraveny vyjít klientům vstříc, důležité je však KOMUNIKOVAT, a to dříve, než se dostanete do finančních problémů. Ti, kteří si vzali něco z článku FINANČNÍ PLÁN S TUŽKOU V RUCE a mají přehled o svých příjmech a výdajích si dokáží spočítat, jak ovlivní jejich rodinný rozpočet splácení úvěrů. Banka Vám raději vyjde vstříc konsolidací půjčky, prodloužením splatností = snížení splátky nebo i dočasným krátkodobým přerušením, než aby musela vymáhat dluh soudní / exekuční cestou. Pokud nemáte záznam v registru neplatičů, lze úvěr převádět i mezi bankami a získat tak často ještě výhodnější sazbu – viz. níže.

konec moratoria odkladu splátek – tajemství nízkého úroku
Možná Vás také občas překvapí reklama o strašně levné a neskutečně výhodné půjčce. Když se oprostíme od skutečnosti, že půjčka není výhodná snad nikdy, kromě pořízení bydlení a i tam se musí licitovat, porovnávat, vyjednávat… zaujme fakt, že na deklarovanou sazbu se málokdo dostane, nebo snad máte hypotéku za 1,49% a spotřebitelský úvěr za 2,99%? PODÍVEJTE SE NA RPSN VE VAŠÍ SMLOUVĚ A BUDETE VĚDĚT, KOLIK PŮJČKA SKUTEČNĚ STOJÍ. Banky Vám málokdy dají sazbu, kterou propagují v reklamě, protože musí i vydělávat:). Např. v Zonky mají reklamu na úvěr na cokoliv od 2,99% a prý až 8% klientů tuto sazbu získalo, ale zatím jsme nenarazili na jediného klienta s touto sazbou a pokud se dá na tuto sazbu dostat, nejen u zmíněné Zonky, tak až několikanásobným přeúvěrováním. V praxi tedy získáte půjčku u banky A (např. Za 7%), po čase vidíte u banky B výhodnější sazbu (4,99%), tak oslovíte svou banku, že chcete snížit sazbu, ale často Vám banka A řekne, že Vám nemůže slevit více než o x% (např. Na 5,9%). Přejdete tedy k bance B a získáte sazbu 4,99%. Po měsíci dáte žádost o refinancování úvěru své původní bance A a ta Vám dá sazbu 3,9%. Pokud máte dost energie a vytrvalosti, můžete postup opakovat než se dostanete k „rozumné sazbě“ kolem 3%. Pokud převádíte půjčky, zjistětě si poplatky za předčasné splacení úvěru. Některé banky nemají poplatek za sjednání ani mimořádné splátky, některé Vám naúčtují poplatek 1%, což celou operaci znevýhodní a převody tam a zpět pak ztrácí smysl a finanční úsporu. Pozor také na dárečky ke smlouvám, které v případě odchodu zaplatíte právě 1% poplatem z mimořádné splátky.
Je třeba upozornit také na nabídky ultravýhodných sazeb například jedné „ruské banky od 1,99%“ u spotřebitelských úvěrů, což je sazba blízká spíše hypotékám. Proč má tato půjčka RPSN přes 8% a splátka vychází dráž než 7% úvěr? Vtip je v tzv. bonusu na konci, kdy Vám banka při splnění podmínek vrátí část peněz zpět. Stáváte se tak trochu zajatcem podmínek, ztrácíte možnost refinancovat a obecně tyto půjčky moc nedoporučujeme.
Nemáte-li chuť vyjednávat s bankami o podmínkách, svěřte se do péče specialistů Českého institutu finanční odpovědnosti (www.cifo.cz), kteří za Vás podmínky vykomunikují a sazby Vám pravidelně v rámci řádné péče o klienta hlídají. Klesnou-li sazby na trhu, dostanete o tom informaci a rozhodnete se, jestli půjčku převést.
Autor: Petr Olašin
Petr Olašin 30 října, 2020
Posted In: Hypotéky / Úvěry
Štítky: bydlení, hypotéky, půjčky, refinancování

Dnes jsem otevřel počítač a jako vždy na mne spustily titulky článků současné dění u nás.
Článek se v té chvíli (nyní je to již údajně značná část Opavska)zabýval vylitím vod v oblasti obce Kravaře.
Nevím, zda-li je to tím, že se již nějakou dobu (roky:) věnuji oblasti finančního poradenství, že beru (díky své povaze) záležitosti klientů velmi osobně, ale obratem jsem si vzal do ruky mobil a začal obvolávat své klienty z této lokality Moravskoslezského kraje.
Můj dotaz nebyl narovinu z těch hloupých: „Jak se máte? Jak se daří?“, ale upřímně jsem se rovnou ptal, zdali nebyli vylitou vodou řeky Opavice zasaženi.
Odpovědi byly naštěstí záporné, přesto jsem při vzpomínce na povodně 1997 vzpomněl na problematiku likvidit stran některých pojistných případů a vyzval klienty, stali-li by se obětí rozbouřeného živlu, ať nafotí nastálé škody. Po ustoupení vody totiž ne vždy jsou nastálé škody patrné a nastává rozpor mezi představou klienta – poškozeného a pojišťovnou o výši a rozsahu plnění.
Za mne je takové jednání a upřímný zájem pro klienty přínosnější, než přání ke svátku či narozeninám, které vám na email nebo formou sms zasílá kde kdo včetně drogerií, kafeterií, telefonních operátorů…
Sám si to uvědomuji až následně. V dopoledních hodinách jsem se snažil, byť bezplatnou radou, pomoci lidem, o které se pracovně starám mnoho let. Již nyní mám 1 požadavek na schůzku a 2 na řešení zajištění majetku. Vypadá to na budoucí tři schůzky u klienta.
Vyplynulo to jako přirozená potřeba. Takto vznikají ty nejlepší vztahy, dlouhodobá spokojenost klientů, a dobrý vlastní pocit.
Petr Olašin 12 října, 2020
Posted In: Aktuality ČIFO / PPP
Štítky: asistenční služba, ČIFO, ČIFO kariéra, pojištění, PPP

Uplynulé měsíce dopadly na každého obyvatele jiným způsobem a finanční plánování mohlo ledasco ovlivnit. Obecně máme tendenci rychle zapomínat, ale je dobré se z minulosti poučit a připravit se na to, že se některé události mohou opakovat.
Finanční plánování by mělo být součástí práce každého kvalitního finančního poradce a není nutné přitom být zahlcen výstupem o desítkách stran. Nejlepší je, že základní přehled si zvládnete s papírem a tužkou v ruce udělat sami.
Máte-li nárok na jakoukoliv podporu, využijte ji. Nemusíte sledovat nonstop ČT24, stačí mít apku Ministerstva zdravotnictví ve svém tel. (www.mzcr.cz) a sledovat např. stránky Ministerstva průmyslu a obchodu (https://www.mpo.cz/cz/rozcestnik/koronavirus/).
V rámci finančního plánování klientům doporučujeme vytvořit si finanční rezervu, v ideálním případě ve výši 6 měsíců nákladů (nájem, splátky úvěrů / hypoték, inkaso, benzín, jídlo, škola, pojištění…). Výhodu mají v tuto chvíli klienti, kteří mají rezervu vybudovanou. Získali tím náskok, ale i oni se musí připravovat dále.
Začněte plánovanými rodinnými výdaji – např. kupujeme novou dvoumetrovou televizi s DVB-T2 za měsíční plat (protože soused už jí má taky), místo set top boxu za pár stovek, nové vybavení bytu, sportovní potřeby…
Rozdělte si plánované MIMOŘÁDNÉ VÝDAJE – OBJEKTIVNĚ – na zbytné a nezbytné a dejte jim prioritu, klidně od 1 (není nutné teď pořizovat) – 10 (absolutně nezbytné). Nová pračka, když dosloužila původní „tatramatka“ pořízená před 15 lety, bude mít jinou prioritu, než play station (v akci:), aby se děti (tatínek) doma nenudily.
Pak si na papír vypište všechny PRAVIDELNÉ VÝDAJE – co nejpodrobněji a zamyslete se, kde by byla možná úspora. Často až v dobách krize zjistíte, bez čeho se obejdete a i věci, které již platíte najednou díky efektivní konsolidaci máte za výrazně nižší peníze. Podívejme se hlavní kategorie, které můžete následně podrobněji rozepsat:
DOSTUPNÁ REZERVA (nyní / plán):
MIMOŘÁDNÉ VÝDAJE:
PRAVIDELNÉ VÝDAJE:
BYDLENÍ
STRAVOVÁNÍ
DOPRAVA
DĚTI
ZDRAVÍ
FINANČNÍ SLUŽBY A POJIŠTĚNÍ
ZÁBAVA
OSTATNÍ
Výdaje celkem +10% rezerva (vždy se něco zapomene)
Z druhé strany papíru si můžete rozepsat PŘÍJMY domácnosti (jednotlivce) a zamyslet se nad příjmem při dlouhodobé nemocenské, invalidním / starobním důchodu… a podle toho vytvářet krátkodobou a dlouhodobou rezervu).
ČIFO aktuality – finanční plán s tužkou v ruce – pomůžeme online
Pokud jste si vypsali přehledně na papír jednotlivé položky, začněte do sloupce stav NYNÍ vyplňovat částky. V případě půjčky měsíční splátku a zbývající dlužnou část úvěru. U pojištění se zaměřte, na co se pojistka vztahuje a kdy má v případě neživotního pojištění (pojištění vozidel, domácnosti, odpovědnosti, rodinného domu, havarijního…) tzv. VÝROČNÍ DEN – k tomuto dni totiž můžete pojištění vypovědět a nahradit novou smlouvou, pokud je to pro vás výhodnější. U životního pojištění si vypište na papír, na co se vůbec vztahuje. Pokud je dobře nastaveno, může být velmi důležitou části vašeho zajištění právě v těchto dobách. Může vám pomoci pokrýt výpadek při dlouhodobé pracovní neschopnosti, hospitalizaci, závažném onemocnění, invaliditě…, a to i v případě virového onemocnění. Pokud došlo ke změně stavu, povolání, je vhodné pojistku upravit. Často ušetříte tím, že jste například přešli na méně rizikovou práci. Ženy na mateřské nemusí platit nemocenské připojištění… Přepočet by vám na požádání měl udělat váš finanční poradce, který smlouvu sjednával, popř. nezávislý specialista (v případě potřeby můžete využít i služeb Českého institutu finanční odpovědnosti).
Hodně se dá ušetřit i na úvěrech. Některé banky mají refinancování půjček zjednodušené, klient pouze prohlašuje příjmy a změnou vždy ušetří na úroku i splátce. Pozor také na pozastavení / zmrazení půjčky. Banka nebude mrazit úrok, který je jejím příjmem (viz. minulý zpravodaj). Proto myslete na to, že v budoucnu budete muset doplatit jak přerušené splátky, tak úrok, který stále naskakuje. Přerušení na 3 měsíce vás vyjde na 4 měsíce navíc (zjednodušeně 3 x doplatek splátky + doplatek úroku za 3 měsíce). Zmrazení tedy není výhodné, ale v danou chvíli Vám může pomoci překlenout aktuální finanční situaci a je to rozumnější řešení, než si brát další půjčku – to nekončí dobře a raději omezte své výdaje a uskromněte se.
Každý řádek z kategorií výše jde pojmout jako samostatnou kapitolu a není určitě prostor jej zde popisovat detailně. Pojměte to jako „bojovou hru“, kdo si co v rodině vezme na starost. Kdo stlačí sazby mobilního operátora, kolik platíte za internet, televizi, povinné ručení. Které platby jde např. dočasně přerušit – stavební spoření a doplňkové penzijní spoření např. můžete přerušit bez následného doplatku. Pouze neobdržíte státní podporu. Naopak rizikové pojistky nelze přestat platit, ale lze se dohodnout na snížení některých rizik, úpravě pojistného apod. Samotné zrušení je potřeba dobře zvážit, neboť současná situace může za pár týdnů, měsíců pominout, ale nové podmínky mohou být výrazně méně výhodné a znovu budete absolvovat čekací lhůty, během kterých pojišťovna neplní (pracovní neschopnost, invalidita, závažné onemocnění). Čekací lhůty nabíhají od data počátku smlouvy a trvají 2 – 24 měsíců (podle připojištění). Podařilo se Vám ušetřit, odměňte se:-).
Autor: Petr Olašin
Mohlo by Vás také zajímat:
Petr Olašin 1 října, 2020
Posted In: Pojištění / Investice
Štítky: finanční plán, investice, pojištění, refinancování

Československé zlaté zásoby vznikly v roce 1919 v době, kterou ekonomové nazývají dobou zlatého standardu. V rezervách české centrální banky, ale také v rezervách jejích předchůdkyň během fungování samostatné Československé republiky, se udrželo zlato až dodnes, byť již nezastává roli podkladového aktiva a v současnosti je především používáno pro emisi zlatých mincí. Jasnou odpověď nám na naši úvodní otázku přináší graf s vývojem držby zlata v bilanci české centrální banky za její stoletou historii.
Podívejme se však podrobněji na jednotlivá historická období, které naši sebevědomě-pokornou „stoletou dámu“, tj. českou centrální banku, v držbě zlata provázely.
Po skončení 1. světové války a rozpadu Rakouska-Uherska rozhodla vláda samostatného Československa o vytvoření tzv. zlaté rezervy. Účelem tohoto kroku bylo vytvořit krytí nově vzniklé československé měny a později rovněž zavedení „zlaté měny“1. Základem zlaté rezervy se stalo 12 tun zlata. Toto množství zlata, které bylo dáno do vínku zrozené republiky, bylo tvořeno ze tří zdrojů. Prvním bylo zlato převedené z rozpadlé monarchie, tj. rakousko-uherské centrální banky. Druhým zdrojem bylo zlato ze sbírky na tzv. „zlatý poklad republiky“ tvořené dobrovolnými příspěvky (dary) obyvatel. Třetím pak zlato z odkupu od obyvatel či ze zavedené valutové půjčky, což byla čtyřletá 4% půjčka ve zlatě, stříbře a valutách.
Držba zlata od vzniku samostatného československého státu až do konce tzv. první republiky postupně narůstala, ale docházelo i k opačným pohybům, např. v letech 1936-1937 bylo prodáno 18 tun zlata, převážně k posílení devizového hospodářství (posílení potřeby volných deviz). Zlatá rezerva se rozšiřovala díky povinnosti nabízet valuty a devizy státu (nejprve Bankovnímu úřadu při Ministerstvu financí a později Národní bance Československé), nákupem zlata nebo směnou drženého stříbra za zlato2. Ke konci roku 1920 činily zásoby československého zlata 6,5 tuny a v roce 1921 to již bylo téměř 19 tun. Navíc do roku 1924 se zlatá rezerva navýšila také díky podílu na likvidaci Rakousko-uherské banky na více než 39 tun. Nejvyššího objemu pak držba zlata dosáhla během období první republiky v roce 1935, kdy činila téměř 100 tun. Většina zlata však byla alokovaná mimo území Československé republiky zejména ve Velké Británii a ve Švýcarsku s ohledem na potenciální hrozbu blížící se války a na na likviditu těchto prostředků.

Poznámka: v tunách; období let 1939-1945 je ovlivněno válkou a přesuny zlata do Německé říšské banky, v grafu jsou uvedeny vykazované údaje centrální bankou; data za období let 1960-1967 jsou doplněna podle trendu, neboť tato data ve statistikách chybí, centrální banka však v té době dle dostupných údajů množství drženého zlata zvyšovala.
Zdroj: Sestaveno autory z materiálů Archivu ČNB; ČNB ARAD.
Po mnichovské dohodě a následném obsazení zbytku českých zemí nacistickým Německem se zásoby zlata dramaticky snižovaly. Národní banka Československá a později Národní banka pro Čechy a Moravu byla nucena na účet Německé říšské banky převést část měnového zlata (15 tun a posléze dalších více než 23 tun) a zároveň byla stažena podstatná část československého zlata z ciziny. Zlato uložené u Bank of England3 , dalších významných centrálních bank a část zlata uloženého u Banky pro mezinárodní platby (BIS) naopak Němci nezískali (jednalo se o téměř 33 tun). V Praze zůstalo po vyhlášení Protektorátu Čechy a Morava přes 6 tun zlata, a i ty byly nakonec v roce 1940 přesunuty do Německé říšské banky, stejně jako zhruba 1 tuna v dosud autonomní správě významných protektorátních firem4 .
Během německé okupace přišla československá centrální banka o 45,5 tuny zlata a po skončení druhé světové války získalo Československo nárok na navrácení 24,5 tuny zlata. Zlato nalezené na území Německa bylo pod tzv. zlatým poolem shromážděno na území Německa a následně rozděleno mezi jednotlivé země podle stanoveného poměru. K rozhodnutí o rozdělení německého zlata došlo v roce 1946 po podepsání „Dohod o reparacích“ a po ustanovení zvláštní Tripartitní komise složené ze zástupců vlád Spojených států, Velké Británie a Francie.
Národní banka Československá požadovala od Tripartitní komise navrácení 45,5 tuny zlata a zároveň podle Repatriačních dohod usilovala o vyjmutí mincí s numismatickou a historickou hodnotou ze zlatého poolu a jejich navrácení původním vlastníkům. Nakonec Československu připadlo pouze 24,5 tuny zlata a zmíněné mince nebyly vyjmuty ze zlatého poolu. Prvních 6 tun získalo Československo sice již v roce 1948, nicméně návrat dalšího zlata se poté zastavil, když Velká Británie a Spojené státy začaly požadovat splacení válečných úvěrů a vypořádání majetkových nároků5 . Situace byla nakonec vyřešena až 34 let poté. Mezitím (v průběhu 50. až 80. let) byla zlatá zásoba navyšována pomocí cílených nákupů zlata.
Ke konečnému vypořádání pohledávek a závazků z válečného a poválečného období došlo až v roce 1982, kdy Československo podepsalo s Velkou Británií a Spojenými státy náhradové dohody. Československo se tím zavázalo splatit požadované finanční náhrady a po jejich uhrazení mělo získat zbylé zlato, které mu přiřkla Tripartitní komise. Československo tak uhradilo Velké Británii 24,3 mil. liber a Spojeným státům 84,4 mil. dolarů a proti tomu obdrželo zbylých více než 18 tun „válečného“ zlata, čímž vznikl i náš historicky nejvyšší stav zásob 112,4 tuny zlata. Tímto krokem dospělo více než tři desítky let trvající poválečné vyrovnání ke svému konci.
Konec Československé federace znamenal také rozdělení měnového zlata mezi dva nástupnické státy a jejich nově vzniklé centrální banky. Na Českou národní banku (ČNB) připadlo zlato ve výši 70 tun a na Národní banku Slovenska ve výši 30 tun. Následný vývoj držby zlata byl však v nástupnických centrálních bankách po Státní bance československé rozdílný. Národní banka Slovenska udržovala zhruba konstantní množství zlata ve svých rezervách (stále drží kolem 30 tun zlata), naopak Česká národní banka své zlaté rezervy významně snížila.
V roce 1998 Česká národní banka velkou část zlata ze svých devizových rezerv prodala. Zlato v té době přestalo vyhovovat potřebám České národní banky jak z pohledu likvidity a bezpečnosti, tak i výnosu. ČNB navíc potřebovala navýšit devizové rezervy pro intervence na podporu české koruny po období měnových turbulencí. Česká národní banka tak prodala 56 tun zlata, čímž do budoucna získala vyšší likviditu a stabilitu výnosů, a zůstalo jí 14 tun zlata.
Česká národní banka využívá již od roku 1995 své zlaté zásoby zejména k výrobě zlatých mincí, což spolu s prodejem zlata v roce 1998 přispívá k postupnému snižování zlatých zásob. Oproti minulosti, kdy na přelomu 70. a 80. let minulého století byly vydávány československé dukáty, nyní za utržené peníze nenakupuje zlato a neudržuje tak stabilní či mírně rostoucí výši zlatých zásob. ČNB pravidelně vydává zlaté mince v sériích (např. Deset století architektury, Kulturní památky technického dědictví, Mosty České republiky či Hrady) a u příležitosti výročí významných událostí spjatých s Českou republikou (např. k výročí Zlaté buly sicilské či příchodu Konstantina a Metoděje, k výročí upálení Mistra Jana Husa nebo k výročí vzniku Československa a zavedení československé měny). Navíc byla u příležitosti sta let česko-slovenské koruny vyrobena v roce 2018 vysokohmotnostní zlatá mince s nominální hodnotou 100 milionů korun, která měří v průměru 53,5 cm a váží 130 kg. Vzhledem k nízké výši zlaté zásoby ČNB (ke konci roku 2019 držela ČNB zhruba 8 tun zlata, tj. 0,257 milionu trojských uncí) je nízký také poměr zlata vzhledem k výši nominálního HDP nebo peněžní zásoby (ukazatel M2).
Zde je potřeba osvětlit aktuální, spíše symbolický nákup zlata do devizových rezerv ČNB. V roce 2019 schválila bankovní rada nový postup pro držbu zlatých zásob, jehož primárním cílem je udržet objem zlata ČNB na určité minimální úrovni. Nákup zlata má tedy zajistit především udržování určitého objemu zlata ve vlastnictví ČNB a do budoucna umožnit i splnění závazků spojených se vstupem České republiky do Evropské měnové unie (převedením alikvótního množství zlata do kapitálu ECB).
Cena zlaté pamětní mince se skládá ze dvou složek, jednak z nákladů ČNB (cena za přeměnu zlaté hmoty do podoby zlaté mince) a jednak ze světové ceny zlata. Ta je do celkové hodnoty mince stanovena 5 dní před emisním dnem zlaté mince, a to jako průměrná cena dosažená na světových trzích za posledních 20 dní. Zjednodušeně řečeno, zvýšenou cenu zlata na finančních trzích nenese ČNB, ale de facto všichni kupující těchto zlatých mincí.
Sami autoři tohoto příspěvku si některé zlaté mince vydávané ČNB – nejen z pohledu jejich stavovské hrdosti – privátně kupují. Nicméně jedním dechem zdůrazňují, že držba zlata z privátního pohledu je motivovaná trochu jinak než z pohledu centrální banky, zejména pak té z řad vyspělých ekonomik. K tématu novodobé držby zlata v bilancích centrálních bank se blíže budeme věnovat v navazujícím blogovém příspěvku.
Zdroje:
Archiv ČNB (2019). Stav veškerého zlata. Praha: Archiv ČNB.
ČNB (2019a). Československé zlato. Praha: ČNB.
ČNB (2019b). ČNB chystá na rok 2019 oslavy 100 let koruny; symbolem je druhá největší zlatá mince na světě. Praha: ČNB.
ČNB (2019c). Numizmatika. Praha: ČNB.
NBS (2019). Devízové rezervy a cudzomenová likvidita. Bratislava: NBS.
ŠÍR, V. (2006). Financování čs. jednotek ve Velké Británii, zlatý poklad. Praha: Fronta.cz.
Poznámky:
1 Zavedení „zlaté měny“ mělo být třetí a finální fází prováděných Rašínových měnových reforem. Této fázi předcházelo provedení měnové odluky a deflační politika.
2 Do roku 1929 totiž československá centrální banka držela ve svých rezervách i stříbro.
3 Československé zlato uložené v Bank of England bylo použito na financování válečných výdajů československé exilové vlády.
4 Jednalo se o Akciovou společnost dříve Škodovy závody v Plzni a Zbrojovku Brno.
5 Vůči Velké Británii mělo Československo závazek v podobě: (i) úvěru, který exilová vláda čerpala od britské strany poté, co došly rezervy zlata uložené v Bank of England na financování organizace a výzbroje československé armády ve Velké Británii, (ii) tzv. mnichovského úvěru (úvěr ve výši 10 mil. liber získalo Československo od Velké Británie po mnichovské dohodě, aby mohlo překonat hospodářské těžkosti poté, co odstoupilo značnou část území Německu) a (iii) náhrady za znárodněný majetek, na kterou měla Velká Británie nárok podle smlouvy uzavřené s Československem v roce 1949. Spojené státy pak požadovaly finanční náhradu za znárodněný majetek bývalých československých občanů, kteří se stali občany USA.
Zdroj: ČNB
Máte-li zájem o využití zlata jako pojistky do budoucnosti, neváhejte nás kontaktovat. Zajišťujeme jak prodej fyzického zlata jednorázovým nákupem, tak pravidelnými úložkami s úschovou a pojištěním.
Petr Olašin 18 července, 2020
Posted In: Pojištění / Investice

Bankovní rada České národní banky dnes projednala Zprávu o finanční stabilitě 2019/2020, která hodnotí zdraví domácího finančního sektoru. Tato zpráva je východiskem pro volbu nástrojů tzv. makroobezřetnostní politiky, kterými jsou zejména limity ukazatelů pro poskytování hypotečních úvěrů a proticyklická kapitálová rezerva bank.
Na základě této zprávy dnes bankovní rada ČNB rozhodla, že v tuto chvíli nepovažuje za žádoucí měnit současný doporučený limit ukazatele LTV, vyjadřující poměr úvěru k hodnotě zastavené nemovitosti. Ten s ohledem na přetrvávající nadhodnocení cen bydlení zůstává na 90 % (při možnosti uplatnit 5% výjimku). Bankovní rada však v současné ekonomické situaci nepovažuje za nezbytné nadále stanovovat limit ukazatele DSTI (poměr měsíční splátky dluhu k čistému příjmu). Limit pro ukazatel DTI (poměr celkového zadlužení žadatele o úvěr a výše jeho čistého ročního příjmu) ČNB zrušila již v dubnu 2020. Bankovní rada nejpozději na svém listopadovém jednání opět posoudí, zda je v závislosti na tržním vývoji třeba Doporučení bankám pro poskytování hypotečních úvěrů upravit.
„Naše dnešní rozhodnutí o zrušení limitu ukazatele DSTI by nemělo být pro nikoho překvapením. Vždy jsme říkali, že limity budeme používat v době zvyšování rizik pro stabilitu finančního systému v České republice, ale ve špatných časech je zmírníme nebo dokonce zrušíme. K tomu jsme dnes přistoupili právě u limitu DSTI, protože banky i jejich klienti si jsou v současné nelehké ekonomické situaci způsobené opatřeními proti pandemii nemoci COVID-19 sami dobře vědomi rizik a chovají se silně konzervativně. Limit ukazatele LTV jsme prozatím při vědomí pokračujícího nadhodnocení cen rezidenčních nemovitostí ponechali v platnosti,“ uvedl k dnešnímu rozhodnutí guvernér České národní banky Jiří Rusnok.
Sadu pravidel k omezení rizik spojených s poskytováním hypotečních úvěrů (zkráceně „Doporučení“) využívá ČNB od roku 2015. Nejviditelnější částí těchto pravidel jsou ukazatele LTV, DSTI a DTI. Doporučení se zaměřuje i na další parametry rizikovosti hypotečních úvěrů, např. na délku jejich splatnosti. Doporučení má zásadní význam v období rozvoje spirály mezi dluhovým financováním nákupu rezidenčních nemovitostí a jejich rychle rostoucími cenami.
Dle Zprávy o finanční stabilitě 2019/2020 se nadhodnocení cen bytů podle odhadů ČNB ke konci roku 2019 pohybovalo v rozmezí 15–25 % a oproti poslednímu odhadu vztaženému k polovině loňského roku (15–20 %) dále mírně vzrostlo. Dostupná neoficiální data za první měsíce roku 2020 naznačují, že opatření proti pandemii nemoci COVID-19 prozatím významněji neovlivnila ceny rezidenčních nemovitostí. Vzhledem k nepříznivému vývoji v reálné ekonomice však vzniká potenciál pro jejich pokles v příštích čtvrtletích.
Situace v domácím finančním sektoru se s vypuknutím pandemie nemoci COVID-19 radikálně změnila, uvádí dále Zpráva o finanční stabilitě 2019/2020. Domácí finanční sektor, který ještě v roce 2019 zaznamenal růst ve většině segmentů, vstoupil do koronavirové krize v dobré kondici. Hlavním úkolem mikroobezřetnostní i makroobezřetnostní politiky je nyní zajistit dostatečnou odolnost bankovního sektoru vůči dopadům koronavirové krize. Kapitálová vybavenost bankovního sektoru je prozatím robustní. Na kapitálovém polštáři nad regulatorním minimem se přitom kromě kombinované kapitálové rezervy významně podílí i přebytek kapitálu a zisk zadržený v souladu s doporučením ČNB. ČNB je připravena využít všechny své dohledové i regulatorní nástroje k zachování tohoto stavu.
„Stabilizační a podpůrné programy vlády dodávají reálné ekonomice likviditu a brání překotné vlně úvěrových selhání. Měnověpolitická opatření ČNB zase stabilizují dluhovou službu podniků a domácností a zavedením nových nástrojů preventivně podporují likviditu finančních institucí. Přesto je nutno počítat s tím, že u řady domácností a firem dojde k výraznému snížení příjmů, což může mít citelný dopad na jejich solventnost. Zvýšená rizika hrozí zejména po ukončení moratoria na splátky úvěrů na podzim tohoto roku,“ řekl Jan Frait, ředitel sekce finanční stability České národní banky.
V návaznosti na toto posouzení bankovní rada ČNB snížila sazbu proticyklické kapitálové rezervy na 0,5 % s platností od 1. července 2020 z aktuální úrovně 1 %. Tímto krokem ČNB potvrzuje, že bude provádět makroobezřetnostní politiku tak, aby banky měly dostatečný prostor pro pokrytí předpokládaného nárůstu potřeby financování podnikatelského sektoru.
ČNB zároveň považuje za přirozené, že za silně nepříznivého vývoje domácí ekonomiky banky po případném rozpuštění proticyklické kapitálové rezervy využijí rovněž bezpečnostní kapitálovou rezervu a eventuálně i kapitálovou rezervu ke krytí systémových rizik, aby mohly dál poskytovat služby svým klientům.
Celou Zprávu o finanční stabilitě 2019/2020 a nové znění Doporučení k řízení rizik spojených s poskytováním retailových úvěrů zajištěných rezidenční nemovitostí ČNB zveřejní 8. července 2020. Ve stejný den bude vydán také záznam z dnešního z jednání bankovní rady k otázkám finanční stability.
Vysvětlení některých pojmů:
Finanční stabilita je vedle cenové stability dalším klíčovým cílem České národní banky, a to od roku 2013.
Bankovní rada ČNB projednává problematiku finanční stability dvakrát ročně – na jaře, obvykle v květnu (letos vzhledem krizi vyvolané koronavirovou pandemií byla projednána až v červnu) a na podzim. Cílem této zprávy je identifikovat rizika pro finanční stabilitu České republiky pro nejbližší období na základě předchozího i očekávaného vývoje reálné ekonomiky a finančního systému. Podzimní zpráva Rizika pro finanční stabilitu bude projednána 26. listopadu 2020.
Hlavními nástroji makroobezřetnostní politiky uplatňované v České republice jsou proticyklická kapitálová rezerva (CCyB) a Doporučení k řízení rizik spojených s poskytováním retailových úvěrů zajištěných rezidenční nemovitostí.
Proticyklická kapitálová rezerva (CCyB) – Cílem tohoto nástroje je zvýšit odolnost bankovního sektoru vůči rizikům spojeným s výkyvy v úvěrové aktivitě. Díky této rezervě by měly být banky schopny poskytovat úvěry domácnostem a podnikům i v době recese či finanční nestability. Aktuálně uplatňovaná sazba je 1 %.
Kombinovaná kapitálová rezerva – součet bezpečnostní kapitálové rezervy (CCoB), proticyklické kapitálové rezervy (CCyB), kapitálové rezervy ke krytí systémového rizika (KSR) a kapitálové rezervy pro jiné systémově významné instituce.
Ukazatel LTV (loan-to-value) – poměr mezi výší hypotečního úvěru a hodnotou zastavené nemovitosti. ČNB doporučuje, aby tento ukazatel nepřesáhl u nových úvěrů 90% hranici u více než 5 % objemu nových úvěrů. Banky poskytující úvěry by měly brát toto doporučení ČNB v potaz.
Ukazatel DTI (debt-to-income) – poměr výše celkového zadlužení žadatele o úvěr a výše jeho čistého ročního příjmu. ČNB v současnosti nestanovuje horní hranici tohoto ukazatele, při níž by úvěr neměl být poskytnut. Zároveň však ČNB dlouhodobě upozorňuje na to, že riziko nesplacení úvěru hrozí ve zvýšené míře už v případě, kdy celkové zadlužení žadatele o úvěr převýší osminásobek jeho čistého ročního příjmu.
Ukazatel DSTI (debt-service-to-income) – výše měsíční splátky dluhu vůči čistému měsíčnímu příjmu žadatele – poměr mezi celkovou výší všech měsíčních splátek a čistým měsíčním příjmem žadatele o úvěr. ČNB doporučuje, aby tento ukazatel nepřesáhl hodnotu 50 % u více než 5 % objemu nových úvěrů. Banky poskytující úvěry by měly brát toto doporučení České národní banky v potaz.
Péče o finanční stabilitu je definována v zákoně č. 6/1993 Sb., o České národní bance, jako jeden z jejích klíčových cílů. Ten uvádí, že ČNB rozpoznává, sleduje a posuzuje rizika ohrožení stability finančního systému a v zájmu předcházení vzniku nebo snižování těchto rizik přispívá prostřednictvím svých pravomocí k odolnosti finančního systému a udržení finanční stability a vytváří tak makroobezřetnostní politiku.
ČNB usiluje o zákonnou pravomoc stanovovat horní hranice ukazatelů LTV, DTI a DSTI. Novelu zákona o ČNB právě projednává Poslanecká sněmovna. Právní závaznost dodržování limitů ukazatelů je zásadní pro zajištění rovných podmínek na trhu a zabránění nekalé konkurenci I v budoucnu, pokud by do tohoto tržního segmentu vstoupili noví (obzvláště nebankovní a zahraniční) hráči, u nichž by vynucování pravidel stanovených Doporučením nebylo stejně účinné jako u bank.
Zdroj: Česká národní banka
Petr Olašin 18 června, 2020
Posted In: Hypotéky / Úvěry
Štítky: bydlení, hypotéky, nemovitosti

Zavolejte nám:
732 422 200