

Nemít v dnešní době pojištěn svůj majetek už se moc nevidí. Přesto je s podivem, kolik firem a podnikatelů nemá správně nastaveno a aktualizováno pojištění profesní odpovědnosti, nebo jej nemá sjednáno vůbec, byť případná škoda pro ně může být likvidační.
Jsou profese, u kterých musí být ze zákona podnikatel na profesní odpovědnost pojištěn. Následně jsou hrazeny škody, které podnikatel vykonáváním své činnosti způsobí. Ze zákona musí mít profesní odpovědnost například auditoři, advokáti, notáři, soudní znalci, daňoví a účetní poradci, projektanti, architekti, pojišťovací zprostředkovatelé apod.
Pojištění je vhodné sjednat zejména na škodu způsobenou na zdraví, hmotné movité věci, objektu, finanční škodu, následnou finanční škodu, náklady právního zastoupení, stavebně montážní pojištění, odpovědnost za vadu výrobků, křížovou odpovědnost…
V případě staveb je riziko škody velmi vysoké, protože může jednoduše dojít k újmě na zdraví i majetku občanů, ať vlivem počasí nebo nešťastnou nehodou. Uvolněná střešní taška nebo nářadí letící z třetího patra může způsobit jak škody na majetku (v lepším případě), tak na zdraví. S novým občanským zákoníkem byly výrazně navýšeny a sjednoceny limity odškodnění, kdy se vychází z „ceny“ lidského života, která je 400 násobkem průměrné mzdy. Každoročně tak dochází k nárůstu částek odškodnění vlivem zvyšování průměrné mzdy.
Naopak u poradenských společností je méně známá odpovědnost za radu, ale v reálu zde může být riziko škody paradoxně vyšší, než u stavební firmy. Mezi našimi klienty jsou společnosti poskytující například poradenství v oblasti bezpečnosti práce a dobře si uvědomují, že následky mohou být v řádech desítek miliónů, proto jsou některé z konzultantských společností běžně pojištěny na 50.000.000 Kč. Být pojištěni na takovou částku je i symbol spolehlivosti a zodpovědnosti takovéto firmy a zákazníky může být vnímáno velice pozitivně a může ovlivnit, proč se rozhodnout spolupracovat s takovouto společností, než o něco levnějším „s.r.o. s korunovým vkladem“.
Ve společnosti ČIFO – Český institut finanční odpovědnosti a.s. zastupujeme naše klienty jako pojišťovací makléř na základě plné moci. Nedávno jsme realizovali poptávku našeho klienta na stavebně montážní pojištění státní zakázky, kde bylo toto pojištění vyžadováno jako povinné a klient jej musel předložit do 5 dnů od podpisu smlouvy. Stavebně montážní pojištění, včetně křížové odpovědnosti, živelních škod, odcizení a vandalismu jsme nakonec zprostředkovali za necelých 5.000 Kč s 5000 spoluúčastí a 3 miliónovým limitem plnění na 1 rok.
Každá profese má jiná rizika. Akademický malíř svým dílem pravděpodobně nezpůsobí takovou újmu, jako řidič taxislužby. A i zde narážíme v praxi na nedbalost, či neznalost poradců. 1 nejmenovaná taxislužba měla svým dlouholetým poradcem po 10 letech aktualizovanou smlouvu, kdy byla zvýšena pojistná částka na rovný milión korun! Alarmující, když si uvědomíme, že denně taxislužba přepraví stovky klientů a „cena lidského života“ je tabulkově přes 13.000.000 korun.
Dlouhodobě doporučujeme s ohledem na výše odškodnění i cenu lidského života nastavit plnění (pojistnou ochranu) ve výši 20 – 50 mil. Kč. Vyšší limity nestojí násobně více než základní, neboť pravděpodobnost takto vysokých škod je nižší.
V případě zájmu o sjednání tohoto typu produktu doporučujeme kontaktovat nezávislého makléře, který pro Vaši společnost zajistí výběrové řízení. Na toto pojištění nejsou standardní tabulky, jako např. u povinného ručení nebo nemovitostí. Záleží na více faktorech, oboru podnikání, obratu, počtu zaměstnanců a sazby se stanovují individuálně. Mezi jednotlivými pojišťovnami mohou být významné rozdíly a některé pojišťovny nabídku ani nepřipraví. Spolupráce s kvalitním makléřem, který poradí i při řešení pojistných událostí Vám ušetří jak mnoho času, tak starostí a peněz.
Potřebujete-li nezávaznou konzultaci, neváhejte kontaktovat specialisty ČIFO – Českého institutu finanční odpovědnosti a.s. na info@cifo.cz a www.cifo.cz.
Autor: Petr Olašin
Petr Olašin 30 srpna, 2019
Posted In: Pojištění / Investice
Štítky: pojištění, pojištění odpovědnosti, profesní odpovědnost

Občas nám klienti před odjezdem na dovolenou řeknou, že když mají úrazové pojištění, tak jsou pojištěni i v zahraničí. Pravda to sice je, protože většina úrazových připojištění má celosvětovou platnost a kryje i provozování rekreačních sportů, ale jde pouze o pojištění tzv. bolestného za dobu léčení úrazu nebo trvalých následků úrazu, či denních dávek při pobytu v nemocnici.
Dnes jde ve smlouvách často vidět pojištění úrazu formou denního odškodného, kdy pojišťovna vyplácí klientovi sjednanou denní dávku bolestného (max. za dobu stanovenou oceňovacími tabulkami). Jenže ona denní dávka je na smlouvách v průměru ve výši 200 Kč a nás rutinní zákrok v nemocnici může vyjít na desetitisíce korun, při delší hospitalizaci a složitějších zákrocích se již pohybujeme ve stotisícových částkách, proto rozhodně nelze úrazové pojištění brát jako náhradu cestovního pojištění do zahraničí. Pojištění léčebných výloh jsme se věnovali nedávno v samostatném článku:
Petr Olašin 27 června, 2019
Posted In: Pojištění / Investice
Štítky: asistenční služba, bezpečnost na cestách, cestování, pojištění, pojištění léčebných výloh

Senioři patří k nejohroženější skupině, na kterou jsou přímo zaměřeni někteří prodejci, šmejdi… Z toho důvodu po mnoha letech školení finanční gramotnosti pro dospělé, spouštíme novou kapitolu vzdělávání zaměřenou spíše na seniory, byť i pro mladší účastníky obsahuje mnoho cenných informací. 1. školení projektu SENIOR V BEZPEČÍ proběhlo 15.5.2019 v Mostech u Jablunkova a neslo se v příjemné atmosféře, kdy se všichni zúčastnění aktivně zapojili, a nakonec ohodnotili lektora, Ing. Vladimíra Turečka, upřímným potleskem.
V průběhu dopoledne jsme stihli projít 5 témat, od dluhového poradenství, přes produkty bankovního sektoru, šetření v rodinném rozpočtu, či plnění cílů. Největší diskuze a emoce vzbudila pasáž věnovaná šmejdům, kteří se stěhují z velkých sálů do call center, energetického „poradenství“, oddlužování občanů, nebankovního sektoru apod. Obzvlášť prodej po telefonu je hodně diskutován a posluchače velmi zaujala část, ve které se učili, jak nenaletět, rozpoznat nekalou obchodní praktiku, i jak se bránit a do kdy mohou zboží vrátit.

projekt SENIOR V BEZPEČÍ – část věnovaná nekalým obchodním praktikám
Neméně zajímavá byla část o ceně lidského života z pohledu újmy na zdraví, odškodnění a důležitosti mít správně nastaveno pojištění odpovědnosti, alias pojistku na blbost. Vzhledem k tomu, že z nedávného průzkumu vyplynulo, že až třetina nemovitostí v česku je podpojištěna, byli účastníci upozorněni na důsledky, které by mohly nastat při pojistné události a co si mají ve svých smlouvách zkontrolovat.

projekt SENIOR V BEZPEČÍ – šetření v rodinném rozpočtu
Ze zpětné vazby účastníků byla kladně hodnocena srozumitelnost informací, oživení příběhy ze života a praktické tipy, jak ušetřit v rodinném rozpočtu. Díky pozitivní zkušenosti budeme i nadále v této činnosti pokračovat a věříme, že informace budou nejen pro seniory přínosné a pomohou jim ušetřit nějakou tu korunu z rozpočtu a předejít případným nepříjemnostem v budoucnu.
Ukázka zpětné vazby:
Ředitelka knihovny Mosty u Jablunkova:
„Děkujeme moc za zorganizování setkání Senior v bezpečí. Seminář se setkal s příznivým ohlasem. Senioři si pochvalovali výklad přednášejícího, který byl veden velice srozumitelně. Na konkrétních případech byl vysvětlován postup, jak reagovat v jednotlivých situacích. Senioři měli řadu dotazů, živě se zajímali o probíraná témata, svěřovali se se svými problémy. Ve všech případech jim byla poskytnuta rada.
Věříme, že setkání bylo přínosem všem zúčastněným. Bylo jak prevencí tak poradenskou lekcí, jak řešit již vzniklé nepříjemné životní situace.
Srdečně za zorganizování a vedení semináře děkujeme! Za kolektiv knihovny a všechny zúčastněné
Hedvika Onderková“
Věra: „V podstatě všechny informace pro mě byly přínosné“ Hodnocení (jako ve škole): srozumitelnost informací 1, Obsah a přínos školení pro mě 1, Hodnocení lektora 1.
Pavel: „Srozumitelný výklad i pro laiky“. Hodnocení (jako ve škole): srozumitelnost informací 1, Obsah a přínos školení pro mě 1, Hodnocení lektora 1.
Jiří: „Zaujaly mě bankovní operace a rozdíl mezi kreditní a debetní kartou“ Hodnocení (jako ve škole): srozumitelnost informací 1, Obsah a přínos školení pro mě 1, Hodnocení lektora 1.
Eliška „Po semináři si zkontroluji jestli nemám podpojištěn dům. Informace přínosné, srozumitelně podané“. Hodnocení (jako ve škole): srozumitelnost informací 1, Obsah a přínos školení pro mě 1, Hodnocení lektora 1.
Dana „Ukázky nekalých obchodních praktik a jak se bránit, pokud se nechám ukecat po telefonu. Zajímavé příběhy ze života“. Hodnocení (jako ve škole): srozumitelnost informací 1, Obsah a přínos školení pro mě 2, Hodnocení lektora 1.
V případě zájmu zorganizovat podobný seminář i ve Vašem městě nás neváhejte kontaktovat, popř. si můžete vyžádat referenční list nebo rovnou zavolat na místa, kde jsme již školili a poslechnout si zpětnou vazbu.

projekt SENIOR V BEZPEČÍ – pozvánka
Petr Olašin 24 května, 2019
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, Senior v bezpečí, vzdělávání zaměstnanců
Klientsky velmi oblíbená jednoduchá tabulka „orientační výše splátky hypotéky“ už přestává svým horním vzorovým úrokem 2,9% stačit. Zatímco před rokem jsme běžně klientům vyřizovali nové hypotéky, popř. refinancovali k jiné bance, s úrokovou sazbou pod dolní hranici tabulky (1,9%), po roce je naopak horní hranice 2,9% dnes brána za dobrou sazbu a do konce roku 2019 s ní určitě nevystačíme.
ČNB v roce 2018 postupně zvyšovala úrokové sazby, na které musely reagovat i banky poskytující spotřebitelské úvěry a tak se během jediného roku situace na trhu hypoték zásadně změnila. Nerostly totiž pouze úrokové sazby, ale změnily se podmínky poskytnutí (viz. článek „bez peněz do banky pro hypotéku nelez„, nebo „další brzda hypoték„).
Jak pracovat s tabulkou? Je to jednoduché – v levém sloupečku si najdete výši hypotéky, která nejblíže odpovídá vašemu záměru, nebo jde násobit, dělit (např. hledáte 2 mil. hypotéku – najedete na tabulku 1 mil. a vše vynásobíte x 2). Úroková sazba v roce 2019 se v první polovině bude pohybovat kolem 3%, poté se bude pravděpodobně zvyšovat.
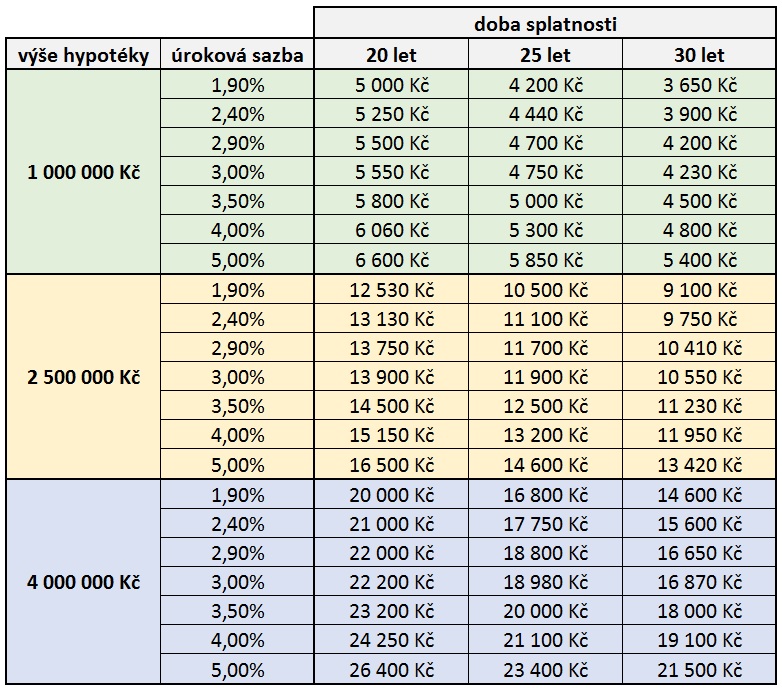
Jednoduché srovnání hypoték při různých úrokových sazbách
Pokud budu mít zájem o hypotéku 4 000 000 korun, podívám se do tabulky, kde je uvedena tato výše hypotéky, najdu si řádek s 3% úrokem a hned vidím přibližnou splátku u 20, 25 až 30leté splatnosti, v tomto případě se splátky pohybují ve výši 22 200 korun u 20leté hypotéky až po 16 870 korun u 30letého hypotečního úvěru. Pokud přemýšlíme o hypotéce 2 000 000, částky pouze vydělíme 2.
Tabulka je pouze pro orientační přehled nejen ve splácení, ale i představě o možném budoucím navýšení splátek. Klienti z let 2017 a 2018, kteří mají sazby hypoték pod 2% p.a., by si měli uvědomit, že po ukončení fixace (garantovaná doba neměnného úroku) dojde s největší pravděpodobností k výraznému navýšení splátky. Např. klient se 4 miliónovou hypotékou na 25 let, může po 5 letech garance úrokové sazby přejít na novou sazbu se splátkou i o více než 6 000 Kč měsíčně – viz. také článek „Po 3 letech jim zvýšili splátku hypotéky o pět tisíc„.
Z toho vyplývá, že rodinný rozpočet by neměl být napjatý takříkajíc nadoraz, ale měli bychom být schopni část svého příjmu investovat a do budoucna tak předejít nepříjemným finančním dopadům, kdy se nám z měsíce na měsíc zvýší splátka o částku, která již může být nad naše schopnosti.
Zatímco klienti, kterým se otáčely úroky v letech nízkých sazeb byli příjemně překvapeni z několikatisícových úspor měsíčně, v období růstu sazeb to bude přesně naopak a výhodu budou mít vždy ti, kteří myslí na zadní vrátka a část peněz si dovedou dát bokem (nejlépe celou úsporu na nové splátce + část příjmu).
Budete-li mít zájem o aktuální informace o úrokových sazbách, nezávazném orientačním propočtu v konkrétní výši, neváhejte kontaktovat zkušené specialisty Českého institutu finanční odpovědnosti. Pro vás nepříjemné chození po bankách, je naše každodenní rutina, kterou za vás můžeme jednoduše absolvovat:).
Petr Olašin 8 května, 2019
Posted In: Hypotéky / Úvěry
Zlato a zlaté peníze fascinují lidstvo od samotného vzniku zbožní směny mezi lidmi. Pro svůj nezpochybnitelný obsah lidské práce obsažené přímo v samotném kovu, získalo zlato nimbus „věčných peněz“. Tyto peníze jsou po staletí těženy či rýžovány „v potu tváře“ a chrání již po tisíciletí své majitele před politickými riziky a různými formami finančního a sociálního inženýrství.
Zbývá už jen necelých 50 tisíc tun zlata…
Podle US Geological Survey se odhaduje výskyt zlata v zemské kůře na ca 240.000 tun. Nikdo dnes nedokáže přesně spočítat, kolik z tohoto množství lidstvo za dlouhá tisíciletí již odtěžilo a kolik z něj je disponibilních. Odhaduje se, že objem dosud vytěženého zlata činí 180-190 tisíc tun – tedy kolem 75% celkových zásob v zemské kůře. Zbývá tedy 50-60 tisíc tun zlata, tedy asi poslední čtvrtina.
Většina zlata byla odtěžena ve 20. století – odhadem 110.000 tun. Za první necelé dvě dekády 21. století dalších ca 50.000 tun. Pro srovnání – celá těžba až do roku 1900 činila pouhých 30.000 tun.
Vytěžené zlato má aktuálně hodnotu kolem 7 biliónů USD.
To je ve srovnání s celkovým světovým majetkem jen malý zlomek – tvoří aktuálně něco více než 2 % hodnoty celkových světových aktiv, která se vyčíslují na více než 300 biliónů USD.
Tempo těžby v posledních desetiletích tendenčně klesá a lehce dostupných a bohatých nalezišť ubývá. Při současné těžbě kolem 2500 tun ročně by to znamenalo, že těžba by měla vydržet přibližně jen 20 let.
Zlato jsou peníze a nic než peníze…
Význam zlata v jeho monetární funkci je často bagatelizován. Zejména finanční průmysl z pochopitelných důvodů nenalézá ve zlatu žádné perspektivní aktivum, přitom je velmi zdatně akumuluje v sejfech centrálních bank. Zejména země, které jsou na vzestupu svých ekonomických a mocenských ambicí navyšují své zásoby zlata (Čína, Rusko, Indie, Turecko a další). Zlaté zásoby vždy byly a budou znamením solidnosti vlastní měny.
Zlatu byl mnohokrát prorokován úpadek, zatím vždy nastal jen u státních měn.
Autoři finančně historické knihy K. Rogoff a M. Reinhart -„This Time is Different. Eight Centuries of Financial Folly“, ve volném překladu „Tentokrát je vše jinak. Osm století finančního bláznovství“ uvádějí, že v moderních finančních dějinách došlo jen od roku 1800 k 320 státním bankrotům, 360 bankovním krizím a 65 zemí bylo zasaženo zničující hyperinflací. Za touto bilancí stojí téměř bez výjimky společný jmenoval- státní dluhy a politické manipulace s peněžním systémem. A tak nezvratnou pravdivou zkušeností lidstva zůstává samotný historický fakt, že všechny měny dříve či později odešly. Zlato zůstává.
Proč zlato neroste razantně v ceně?
Odpověď na otázku, proč již dnes není cena zlata násobně výše, musíme hledat na termínovém trhu. Jaké (ne)poměry panují na tomto trhu, jsme již mnohokrát referovali. Objem spekulativních obchodů, u kterých není zapotřebí dodat trhu fyzický materiál, ale stačí jen „sázky“ vyrovnat finančně, překračuje v řádech fyzickou disponibilitu kovu. Není to tedy poptávka po fyzickém zlatě, která určuje cenu. Tu určují virtuální sázky na desítky miliónů uncí, které ve fyzické podobě vůbec neexistují. Dokud hráči na „papírovém“ trhu netrvají na fyzickém dodání, může tento systém držet pohromadě. Pokud by však nepatrná část z těchto velkých hráčů, lhostejno z jakého důvodu, trvala na fyzickém plnění, cena zlata by v takovém případě doslova explodovala.
Zejména po roce 2008 se mnohokrát vyskytla situace, kdy byli obchodníci s fyzickým zlatem kompletně vyprodaní, avšak cena zlata se místo logicky očekávaného vzestupu na základě silné poptávky začala propadat. Proč? Odpověď leží právě na trhu s papírovým zlatem, kde je často vytvářen silný tlak proti ceně zlata.
Kdy nastanou panické nákupy?
Fyzické zlato je již dnes omezeným aktivem.
Kdy a za jakých okolností nastanou panické nákupy, nelze samozřejmě určit. Tendenčně lze říci, že dříve, než se očekává. A to v okamžiku, kdy budou lidé chtít intenzivně ochránit své úspory, majetek a výsledky své práce a opět si vzpomenou na opravdové hodnoty.
Do té doby budeme možná ještě několikrát svědky nelogických propadů ceny. Důležité je však vědět, že čím déle trvá tlak živený manipulacemi, tím razantněji dojde k navození rovnováhy.
Do té doby budeme doporučovat využívat každé příležitosti, jak tuto vzácnou a omezenou fyzickou komoditu v podobě investičních slitků a mincí nabývat za stále ještě historicky nízké ceny.
Autor: Zdeněk Ďuriš
Petr Olašin 2 května, 2019
Posted In: Pojištění / Investice
Jakkoliv je zdravotní systém v ČR na výborné úrovni a nemusíme téměř za nic doplácet, lékařská péče není zadarmo a při cestě do zahraničí je nutné na to myslet.
Pojištění léčebných výloh není úrazové pojištění, a je nutné sjednat samostatně. I když patříme do EU, rozhodně pro nás není lékařská péče bezplatná. Pozor je třeba si dát i na krátkodobé výjezdy za hranice, kdy si ani neuvědomíme, že nemáme nárok na bezplatnou lékařskou péči, jedeme přece „na skok“ do Polska, Slovenska, Rakouska a večer jsme doma.
Pokud jezdíte do zahraničí vícekrát do roka, není špatné zvolit si celoroční léčebné výlohy pro sebe nebo rovnou celou rodinu. Rozdíl v ceně je často nepodstatný. Od pojišťovny, kterou si zvolíte dostanete malou kartičku, kterou je dobré uložit do peněženky k dokladům a číslo na asistenční službu pojišťovny uložit ihned po sjednání do mobilního telefonu. I když na toto klienty Českého institutu finanční odpovědnost často upozorňujeme, stává se, že nám volají ze zahraničí, protože si neuložili kartičku ani telefon na asistenci.
Než se vydáte do pojišťovny, nebo lépe k makléři zastupujícím více pojišťoven, doporučujeme se podívat také na nabídku banky, kde máte vedený svůj účet. Často banky ve spolupráci s pojišťovnami nabízí zvýhodněné pojištění léčebných výloh jak pro jednotlivce, tak celou rodinu za výhodné měsíční pojistné cca od 40 korun měsíčně. Jste-li pro banku zajímavý klient, nebo máte sjednaný vyšší balíček účtu, můžete mít pojištění léčebných výloh i zdarma jako součást benefitu, a to dokonce pro celou rodinu.
I tato výhodná nabídka však může mít určitá úskalí. Doporučujeme kontrolu výši limitů plnění a VÝLUK Z PLNĚNÍ. Chystáte-li se například na lyže, či vysokohorskou turistiku, je dobré si ohlídat, jestli není pojištění pouze pro škody do nadmořské výšky 3000 m.n.m. Mnoho ledovců má výstupní stanici pro lyžaře ve vyšších nadmořských výškách a riskujte pak sjezd několika set výškových metrů bez pojištění. I relativně banální zlomenina nohy vás může stát s „vyhlídkovým letem“ vrtulníkem přes 300.000 korun – za 10 minut letu, rentgen a trochu sádry:-). Známe klienta, který tuto částku musel zaplatit, neboť si nezkontroloval své pojištění léčebných výloh, ale na let vrtulníkem přes masiv Alpských vrcholů vzpomíná i po letech v dobrém jako neskutečný zážitek, byť se mu dovolená neplánovaně prodražila:).
Pokud už jste zvolili pojišťovnu, není špatné se podívat, jestli v rámci balíčků nenabízí např. i pojištění odpovědnosti občana, které kryje újmu na zdraví, věci i finanční škody (viz. článek povinné ručení na život, ve starších číslech), dále ztrátu zavazadel, asistenční službu, ubytování… Mnohdy za pár korun navíc získáte vyšší limity i komplexní služby, a i když k ničemu nedojde, máte jistotu, že by o vás a vaši rodinu bylo postaráno a klidné spaní.
Budete-li potřebovat poradit s jakýmkoliv tématem ohledně pojištění, neváhejte se obrátit na specialisty ČIFO – Českého institutu finanční odpovědnosti, kteří upozorní na různá úskalí, limity a výluky a dovedou pro vás najít vhodné pojištění.
Autor: Petr Olašin
Petr Olašin 20 března, 2019
Posted In: Pojištění / Investice

Zlato a stříbro aktuálně naplňují prognózy obratu trendů. Po letech stagnace a poklesů pracuje zlato i stříbro na dokončení rozhodujících obratových formací. Pozitivním znakem tohoto vzestupu je mediální nezájem a stále relativně skeptická investorská nálada.
Jedním z typických znaků trendových obratů je špatná nálada investorů, a to i často navzdory skutečnosti, že dané aktivum stranou mediálního zájmu a často ještě v doprovodu negativních komentářů již stoupá v ceně. Cena zlata vzrostla za poslední 2 měsíce o +7,90 % a stříbra o +11,8 %.
Zlato i stříbro, se aktuálně chovají jako podle učebnice technické analýzy.
Prudký vzestup ve dvou vlnách o 90 USD po překonání významné bariéry u 1240 USD je aktuálně následován krátkou korekturou z 1330 USD zpět k hodnotám 1300/1310 USD.
Jsme přesvědčeni, že po kolmém vzestupu z 1280 USD na 1330 USD/unci mezi 28. až 31. lednem zlato jen sbírá síly k dalšímu postupu. Krátká korektura v řádu několika málo procent je typickou reakcí na razantní vzestup posledních lednových dnů.
Dokonce ani pokles na 1280/1290 USD by zásadně nepokazil celkový pozitivní technický obraz. Teprve silnější propady pod 1280 USD by vyvolaly potřebu přehodnocení našich prognóz.

ČIFO aktuality – investice zlato – vývoj cen 2018 až 2019
Překonání linie odporu u 1240 USD (červená přerušovaná linie) v prosinci 2018 vyneslo zlato dynamicky ve dvou vlnách o 90 USD výše. Po krátké korektuře by mělo zlato atakovat rozhodující linii u 1366 USD/unci. Zdroj: EKKA-Gold/Guidants
Pro další vývoj vycházíme i nadále z našeho scénáře, ve kterém si zlato po úspěšném zdolání nejdůležitější bojové linie 1366 USD otevře volnou cestu k dalším významně vyšším cílům ve střednědobém časovém horizontu.
Proto připojujeme také dlouhodobou prognózu, kterou jsme publikovali již před 14 měsíci. Z ní je patrná popisovaná napínavá situace.

Zlato v USD 2001-2019 – dlouhodobá prognóza
Mohutná obratová formace posledních 6 let („miska“ vpravo nahoře) bude dokončena proražením horního ohraničení misky u 1366 USD/unci. Tím se otevře prostor k dalšímu trendovému vzestupu.
Zdroj: EKKA-Gold/Guidants
Závěrem:
Stále ještě vysoká skepse, jakož i slabý mediální zájem na trhu vzácných kovů je tím nejlepším předpokladem k obratu dlouhodobého trendu.
Většina akciových investorů po letech vzestupů na akciových trzích očekává pokračování pozitivního trendu a ignoruje riziko, že poklesy roku 2018 mohou být jen začátkem k dalším propadům přivozených ekonomickou recesí a sadou dalších rizik geopolitického charakteru.
V tomto případě by s vysokou pravděpodobností zlato a vzácné kovy profitovaly.
Posílit váhu zlata a vzácných kovů v celkovém majetkovém portfoliu v aktuální situaci se může ukázat jako rozumné rozhodnutí. Naše preference jednoznačně leží ve fyzickém materiálu ve formě investičních slitků a mincí (méně ve spekulativních finančních nástrojích), a to především kvůli ochraně majetku před systémovým rizikem předluženého systému a z toho vyplývajících rizik ztráty finančního majetku.
Potřebujete-li konkrétní radu, neváhejte se obrátit na naše specialisty.
Autor: Zdeněk Ďuriš
Petr Olašin 26 února, 2019
Posted In: Pojištění / Investice
Pokud hodně vyděláváte, nemáte žádné spotřebitelské úvěry, kreditní karty ani nevyužíváte kontokorent a k tomu disponujete disponibilní CASH rezervou v řádu vyšších statisíců až miliónů, netraťte prosím čas čtením dalších řádků. I v případě, že uvažujete o koupi bydlení na hypotéku nebo úvěr ze stavebního spoření, nebudete mít patrně problém s financováním u žádného poskytovatele spotřebitelských úvěrů na bydlení.
Ostatní by měly zajímat však 3 zkratky o celkem 10 písmenech, které si níže projdeme:
Tato zkratka vycházející z anglických slov debt to income je ukazatelem poměru příjmů a úvěrů. Výše dluhu žadatele o úvěr by v 95% poskytnutých úvěrů neměla překročit 9ti násobek jeho ročního čistého příjmu, neboli 108 násobek měsíčního čistého příjmu. Vyšších úvěrů může banka poskytnout max. 5%.
Do příjmu se kromě mzdy a příjmů z podnikatelské činnosti může započítat také invalidní důchod, alimenty, doživotní renty, příjmy z pronájmu nebo příspěvky na bydlení, rodičovské příspěvky, podíly na zisku a z nezávislé činnosti. Různí poskytovatelé mohou mít odlišné podmínky v tom, který příjem je pro ně ještě akceptovatelný, rozhodně je však neopomeňte zmínit.
Jednoduché pravidlo, které znamená, že výše splátky nesmí překročit 45% měsíčního čistého příjmu žadatele. Dvacet tisíc čistého znamená maximální splátku 9 tisíc měsíčně, třicet tisíc příjem = max. 13 a půl měsíční splátka.
Zde doporučujeme nejvyšší možnou splatnost, která mnohdy pomůže klientům, kteří by u 15ti, 20tileté hypotéky nesplnili. Výhodu nižších splátek však doporučujeme využít ve prospěch investice (zadní vrátka), která vám pomůže přečkat neplánované životní situace nebo umožní úvěr doplatit výrazně dříve, například při otočce úrokové sazby (fixaci) ve váš neprospěch.
Představa o hodnotě zástavy vás a společnosti poskytující úvěr na bydlení může být výrazně odlišná. Zpravidla získávají výhodnější podmínky klienti, kteří mají naspořeno 20 – 30% z odhadní ceny nemovitosti. Ovšem z odhadní ceny nemovitosti stanovené odhadcem banky či stavební spořitelny. Kupujete-li si nemovitost za 5.000.000 korun a máte našetřeno ideálních alespoň 20% v hotovosti, nemáte vyhráno. Odhadci většinou mají tendenci o 5 – 10% cenu snížit, aby byla v případě problémů se splácením rychle prodejná a věřitel se tak dostal rychleji k dlužné částce. U zmíněné nemovitosti tedy může být 95% hodnoty zástava 4.750.000 Kč a tak najednou budete potřebovat o 200.000 Kč více vlastních prostředků (výpočet 4,75 mil. x 80% které poskytne banka). Tím to ale nekončí. Daň z nabytí nemovitosti je náklad pro kupujícího další 4%, tedy + 200.000 Kč a rodina, která si kupuje nemovitost a má našetřeno milión, zjistí, že nakonec potřebuje 1.400.000 Kč. Řešením může být ještě další nemovitost k zástavě, která navýší poměr LTV, ale ne vždy je to možné.
V případě, že plánujete v budoucnu hypotéku, nezbývá než šetřit maximum volných peněz. Doporučujeme si zkusit hypotéku nanečisto. Jestliže máte v plánu např. hypotéku se splátkou 10.000 měsíčně, dávejte si alespoň polovinu (ideálně více) „bokem“, ať si zvyknete na splácení a tvoříte potřebný kapitál. Bohužel v situaci vyšších cen nájemních bytů se může odkládat těžce, ale ona odložená potřeba některých nákupů spotřebního zboží, vám může v budoucnu hodně pomoci. Bydlíte-li ještě u rodičů nebo ve vlastním menším bytě a nemusíte platit drahé nájemné, dávejte si bokem minimálně výši splátek budoucí hypotéky. Rozhodně se to vyplatí. Dříve se říkalo bez peněz do hospody nelez. Čas však plyne, svět se vyvíjí a už dnes platí „bez peněz pro hypotéku do banky nelez“.
Nevíte-li si rady, kde peníze odkládané bokem ukládat, neváhejte se obrátit na naše specialisty, kteří s vámi proberou klady i zápory jednotlivých řešení a doporučí vhodnou strategii.
Mohlo by vás také zajímat:
Autor: Petr Olašin
Petr Olašin 18 února, 2019
Posted In: Hypotéky / Úvěry
Štítky: hypotéky
Nejen při koupi nového vozu, ale i ojetého je rozumné zvážit havarijní pojištění a u nových vozidel také připojištění GAP. Havarijní pojištění má mnoho variant a připojištění, které je dobré před sjednáním zvážit.
Většinou známe havarijní pojištění jako tzv. allriskové, které v sobě zahrnuje škody způsobené odcizením, vandalismem, živlem i havárií (vlastní vinou). U starších vozidel však lze toto pojištění rozdělit na samostatné části a pojistit pouze odcizení, živel, srážku se zvěří, skla, havárii, asistence, náhradní automobil… Na jednotlivé připojištění se podíváme podrobněji.
Cena se dá snížit o spoluúčast, tedy část nákladů na opravu nesenou klientem u každé pojistné události. Čím vyšší spoluúčast, tím nižší cena pojištění, ovšem u vysoké spoluúčasti pak hradí majitel klidně i 20% z výše opravy ze svého. Pozor při spoluúčastí 10%, je většinou uvedeno i min. 10.000 Kč, u 5% min. 5.000 Kč a 20% např. 20.000 Kč – není to však pravidlem.
Příklad: Na přechodu jste nedobrzdil a narazil do vozu před Vámi. Škoda na voze poškozeného bude hrazena z vašeho povinného ručení. Škoda na vašem voze z havarijního pojištění. Bude-li škoda na vašem voze 30.000 Kč a máte spoluúčast 10%, min. však 10.000 Kč, pojišťovna odečte z ceny opravy 10.000 Kč a vaše náhrada škody bude pouze 20.000 Kč. Je třeba zohlednit i cenu vozu a oprav a podle toho se rozhodnout.
Jde o připojištění k havarijnímu pojištění, které kryje rozdíl mezi časovou cenou vozu a pořizovací cenou. Při totální škodě nebo odcizení vozu je zpravidla pojišťovnou vyplaceno plnění ve výši hodnoty, jakou mělo vozidlo těsně před havárií. Pokud si tedy pořídíte vůz za 1.000.000 Kč, po 3 letech bude jeho hodnota minimálně o třetinu nižší a museli byste tak pořizovat buď ojetý vůz, nebo rozdíl do nové ceny doplatit ze svého, popř. úvěru. Máte-li sjednáno pojištění GAP k havarijnímu pojištění, bude Vám vyplacena 100% částka, kterou jste za vozidlo zaplatili při koupi. U nových vozů rozhodně doporučujeme sjednat. Detailněji jsme se tomuto připojištění věnovali v samostatném článku ZDE.
Lze sjednat buď jako součást allriskového havarijního pojištění nebo samostatně za zlomek ceny. Je vhodné např. pro majitele staršího vozu, který nechce platit komplexní (často drahé) pojištění, ale má obavy o odcizení vozu. Např. 10tiletou Octavií můžete pojistit na odcizení s limitem 100.000 Kč cca za stokorunu měsíčně, což stojí za klidný spánek.
Můžete sjednat samostatně a vozidlo tak bude pojištěno na veškeré škody způsobené živly – oheň, pád stromů, povodeň, záplava, vichřice, krupobití apod., nebo zahrnout do allriskového pojištění.
Zde si zkontrolujte, jestli máte kryté pouze čelní sklo, nebo všechna skla na vozidle. Pojistnou částku si určuje klient. Máte-li vozidlo s vyhřívaným čelním sklem, zjistěte si cenu výměny skla včetně práce, ať nemusíte výrazně doplácet ze svého. Plnění z tohoto připojištění vám nesnižuje počet bezeškodných měsíců, tzv. malus a lze jej doporučit.
Toto připojištění zajistí zapůjčení náhradního vozidla po dobu opravy po havárii, živlu nebo odcizení. Pojištění se zpravidla sjednává na předem daný počet dní a maximální cenu půjčovného, např. maximálně na 10 dní / 2.000 Kč denně, 15 dní / 3.000 Kč denně…
Většinou jde připojistit v rámci povinného ručení a pokud nechcete platit drahé havarijní pojištění, může pomoci i toto připojištění, které je neporovnatelně levnější než pojistka na jakoukoliv havárii.
Majitelé starších vozidel, kteří nechtějí platit drahé allriskové havarijní pojištění mohou u povinného ručení připojistit i tzv. MINI RISK HAVÁRII, kdy je pojištěno vozidlo jen na škody např. 50, 100, 150 tisíc a kryje alespoň částečnou škodu na vozidle.
Další připojištění, které lze sjednat samostatně k povinnému ručení jsou například ÚRAZ OSOB, ZAVAZADLA, ASISTENCE (viz. článek ZDE), OPRAVA ROZPOČTEM, RÁFKY A PNEU, POŠKOZENÍ PLASTOVÝCH ČÁSTÍ MOTORU ZVÍŘETEM, PRO SPORTY (sportovní výbava ve vozidle).
Budete-li potřebovat poradit, neváhejte se obrátit na specialisty ČIFO – Českého institutu finanční odpovědnosti a.s. na www.cifo.cz a info@cifo.cz.
Autor: Petr Olašin, olasin@cifo.cz
Petr Olašin 17 prosince, 2018
Posted In: Pojištění / Investice
Nebylo to ani uvolnění situace mezi prezidenty USA a Číny, ani umravnění Italů v jednáních o výši deficitu, které v pondělí 3. 12. vyvolalo kurzový ohňostroj na akciových trzích po celém světě.
Byl to šéf FEDu Jerome Powell, který během jediného měsíce změnil názor na měnovou politiku o 180 stupňů. Ještě v říjnu mínil, že „… měnová politika je dalece vzdálena od neutrální zóny“, což si profesionální hráči vyložili, že zvýšení úrokových sazeb nastane jednou v prosinci a pak 3-4krát v roce 2019.
Zda to byla Trumpova otevřená kritika na adresu Powella nebo začínající turbulence na amerických trzích či snad jiný důvod, který změnil tak rychle Powellovo mínění, to se už asi nedovíme. Powell totiž v pondělí prohlásil, že „…měnová politika je těsně pod hranicí neutrální zóny“, což je naprosto odlišná interpretace budoucí politiky FEDu. Tím lze totiž v dohledné době očekávat nejvýše jedno zvýšení úrokových sazeb, a to vyvolalo v pondělí pravou nákupní euforii na akciových trzích.
Následující dny ukáží, zda se jedná o počátek sezónní rallye typické pro konec roku anebo o nevýznamnou epizodu na dlouho očekávané cestě dolů.
Do tohoto obrazu perfektně zapadá aktuální přiblížení ceny zlata k první významné metě na cestě vzhůru, kterou je linie odporu u 1240 USD. O významu této linie jsme psali v článku z 23. listopadu „Když mluví zlato, mlčí svět“.
Dojde-li k jejímu úspěšnému proražení, uvolní se potenciál, který sahá v horizontu několika týdnů až měsíců k rozhodující metě 1366 USD.
Graf 1: Zlato 2017-2018 v USD

Zlato (aktuálně 1240,25 USD) bojuje s důležitou linií odporu 1240 USD (červená přerušovaná linie). Událost je označena v červené elipse. Prolomení linie (preferovaný scénář 1- zelená tečkovaná linie) uvolní potenciál k „frontové linii“ u 1360 USD (modrá vodorovná linie).
V případě selhání (scénář 2- červená bodová linie) bychom museli počítat s návratem k hodnotám kolem 1200/1210 USD.
(Zdroj: EKKA-Gold/Guidants)
Pro pozitivní scénář u zlata hovoří také extrémní pesimismus investorů. V grafu 2 je zřetelně vidět skutečnost, že nálada investorů (zelené čtverce na červené linii) se nachází na historicky extrémně nízké úrovni. Podobnou situaci extrémní skepse bylo možné sledovat na přelomu tisíciletí, kdy cena zlata (žlutá linie) přešla mezi lety 1999-2011 do razantního vzestupného trendu z hodnot kolem 240 USD až na 1.960 USD v roce 2011.
Graf 2: Cena zlata vs. investorská nálada

Hluboký pesimismus investorů dává tušit obrat trendu. Podobná situace předcházela na přelomu tisíciletí nástupu razantního vzestupného trendu, který přinesl dolarovým investorům 700% nárůst.
(Zdroj: GR Asset Management)
Závěr:
Již dnešní den (4. 12.) může přinést rozluštění tajenky, kam se bude dynamicky ubírat cena zlata v následujících týdnech a měsících. Prvním předpokladem je úspěšné zdolání mety u 1240 USD nejlépe na bázi pátečního uzavíracího kurzu.
Petr Olašin 4 prosince, 2018
Posted In: Pojištění / Investice

Zavolejte nám:
732 422 200