

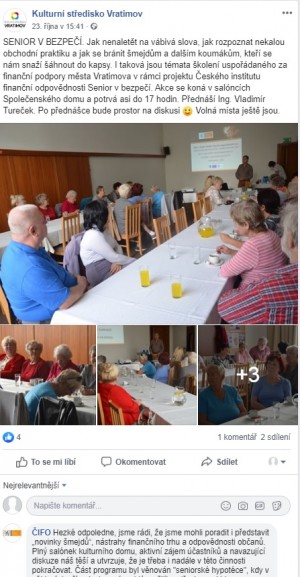
Nedávno proběhly další semináře projektu Senior v bezpečí v Krásné a Vratimově, kde vzbudil seminář mnoho pozitivních ohlasů mezi seniory, pro které je projekt převážně určen.
V rámci semináře vzbudily zájem také podrobnější informace o SENIORSKÉ reverzní hypotéce. Ing. Vladimíra Turečka, který vedl školení v obci Krásná, potěšilo, že se v rámci diskuze jedna paní zmínila, že o tom vážně uvažuje, poté co viděla reklamu v časopise, a dokonce se chystá podepsat smlouvu o zástavě svého domu. Poté, co si v příkladu vysvětlili, jak produkt funguje, se paní rozhodla nic nepodepsat a nejdříve se o svém záměru pobavit s rodinou a od návrhu odstoupit. Možná se kolegovi, panu Turečkovi, podařilo paní zachránit střechu nad hlavou, jen díky včas podané informaci, za což patří dík i panu starostovi Mgr. Antonínu Tulachovi, který projekt Senior v bezpečí aktivně podpořil a zorganizoval spolu s námi.
 Služba pro občany a řešení náhradního plnění v jednom
Informací, kterou je dobré zmínit, že všem organizacím, městům a obcím, které mají více než 25 zaměstnanců můžeme bez příplatku fakturovat seminář v režimu Náhradního plnění, čímž si mohou zároveň splnit zákonnou povinnosti zaměstnávání osob se zdravotním postižením – odebráním výrobků, či služeb od sociálního podniku, kterým Český institut finanční odpovědnosti od samého počátku je.
Toho využilo například město Vratimov, které si díky fakturace v režimu náhradního plnění částečně splnilo zákonnou podmínku zaměstnávání OZP a zároveň udělalo prospěšnou akci pro seniory, kterou podpořila vedoucí sociálního odboru paní Mgr. Erika Herzová i pan místostarosta Bc. David Böhm, který seminář osobně uvedl.
Co nás trápí, že nových fíglů, jak vyzrát na seniory přibývá a někdy si říkáme, že koupě předražených kastrolů, matrací, ovčího rouna, energií, kamínků, šperků a krémů je nic, ve srovnání se zástavou nemovitosti, o kterou lze lehce přijít. Naštěstí i Ministerstvo spravedlnosti o situaci ví, letos řešilo rekordní množství stížností a podnětů na šmejdy a chystá se od roku 2020 některým „podvodným“ praktikám (zatím s oporou v zákoně), jako prodej po telefonu výrazně ztížit podmínky. Naše snahy o šíření informací jak u seniorů, tak zaměstnanců při školení finanční gramotnosti jsou bohužel pouhými kapkami v moři. Na druhou stranu, moře je tvořeno právě těmito kapkami a i „z hůry“ se začínají věci dávat do pohybu.
Petr Olašin 13 listopadu, 2019
Posted In: Aktuality ČIFO / PPP
Štítky: Náhradní plnění, OZP, půjčky, Senior v bezpečíí, vzdělávání zaměstnanců

Jedná se o poskytnutí jednorázové nebo pravidelné renty seniorovi, který naproti této výplatě zastaví svůj domov, protože většinou není ochoten jej na stáří opustit. Společnosti uzavírají tuto smlouvu se staršími lidmi. Se smlouvou o výplatě renty je uzavřena zástavní smlouva k nemovitosti. Senior i nadále zůstává vlastníkem nemovitosti a je povinen hradit všechny náklady spojené s jejím provozem a udržovat ji tak, aby se nesnižovala její hodnota. Buď je mu vyplacena jednorázová částka, nebo je tato rozložena do pravidelných plateb a to po určité omezené období (třeba po dobu 20 let). Výše výplaty se pohybuje mezi 10 až 50 % z ceny nemovitosti. Čím je senior starší, tím je vyšší výplata.
Senior musí nemovitost pojistit a toto pojištění platit. Dále musí uhradit náklady jako je poplatek za uzavření smlouvy ve výši až desítek tisíc korun, finanční částku na vklad zástavního práva do katastru nemovitostí, odhad nemovitosti a poplatek za uzavření smlouvy. V součtu jde o desetitisícové náklady, o které si senior může navýšit úvěr, nebo o to nižší dostane vyplaceno. Tyto náklady výrazně navyšují RPSN.
Senior se také zavazuje udržovat nemovitost v perfektním stavu, dbát o její údržbu a zachování hodnoty. Může se tedy stát, že bude muset opravit střechu, vyměnit okna, jinak poruší podmínky smlouvy a může přijít o „svou“ nemovitost.
 Tzv. seniorská hypotéka je spotřebitelský úvěr, který se řídí podle nového zákona o spotřebitelském úvěru. Penzista sice úvěr průběžně nesplácí, ale naskakují mu sjednané úroky. Společnost inkasuje peníze až následně ze zajištěné nemovitosti poté, co daný člověk zemře nebo poruší některou ze smluvních povinností. Aktuálně lze u reverzní hypotéky získat úrok ve výši cca 8 % ročně ze zapůjčené částky a RPSN ve výši cca 9 %. Pokud provedeme srovnání úrokových sazeb ne finančním trhu, tak se ukáže, že se jedná o velmi drahý produkt. Takže nic nesplácíte, ale následně zaplatíte nemovitostí.
Celá částka (poskytnutá výplata navýšená o celkové náklady úvěru) je splatná v okamžiku smrti seniora, případně v okamžiku, kdy chce dotyčný nemovitost prodat nebo poruší nějakou povinnost vyplývající ze smlouvy (například neplatí účet za energie nebo jiné poplatky či třeba nemovitost neudržuje). Když senior zemře, tak dědicové musí po dědickém řízení vyplatit dlužnou částku společnosti, a to buď z vlastních prostředků, anebo z prodeje nemovitosti.
Senior ve věku 65 let si potřebuje přilepšit a sjedná si reverzní úvěr v hodnotě 15% z odhadu nemovitosti ve výši 237 300 Kč (nemovitost v hodnotě 1,7 mil. Kč). Za necelých 18 let bude dluh vůči společnosti přes 1,4 mil. Senior si v přepočtu každý měsíc přišel na +1100 korun ke svému důchodu. Společnosti počítá s tím, že senior ve věku 83 let dům prodá, nebo zemře a dědicové úvěr splatí. Z dostupných informací není zřejmé, zda u úvěru stále naskakují úroky z vyplacené částky pokud senior dům neprodá nebo nezemře. Dlužná částka může být nakonec vyšší než je hodnota zastavěné nemovitosti, což by mělo nepříjemné důsledky v dědickém řízení.
Více o projektu SENIOR V BEZPEČÍ čtěte ZDE
Starší lidé jsou velmi zranitelnou cílovou skupinou, na kterou se přímo některé organizace, šmejdi, zaměřují. Pokud chcete řešit seniorskou hypotéku určitě konzultujte s rodinou, poraďte se s odborníky ve financích a nic unáhleně nepodepisujte. Na školeních pro seniory ukazujeme, že se nemusí stydět, vytáhnout lupu, přečíst si drobné písmo a rozhodnutí odložit do doby, než se poradí s rodinou nebo nezávislým poradcem, či advokátem, kteří mají v některých městech pravidelnou bezplatnou poradnu. Přijít ve stáří o svůj domov by byl smutný závěr životní cesty.
Autor: Ing. Vladimír Tureček
Petr Olašin 13 listopadu, 2019
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, Náhradní plnění, půjčky, Senior v bezpečí, vzdělávání zaměstnanců
Dne 4. září dosáhla cena zlata 1566 USD za unci svého ročního maxima, poté co od května přidalo v dynamice o úctyhodných +23 %. Od tohoto maxima přešlo zlato do fáze korektury v rozsahu -5 % od maxima. To přesně zapadá do scénáře zdravé korektury, která zpravidla trvá 4 až 6 týdnů. Mimochodem, námi preferovaný scénář zapadá také do rámce poměrně svízelné situace na akciových trzích s nechvalně proslulou „černou“ statistikou.
Říjen rozhodně nebude na události skoupý. Můžeme se tedy brzy nač těšit.
Korektura u konce = zlato může stoupat vzhůru
Zlato má v minulém týdnu za sebou velmi zajímavý průběh. Četné indikátory potvrzují, že zářiová korektura se chýlí ke konci a zlato se chystá pokořit další cenovou metu kolem 1650 USD/unci.
Do mozaiky podpůrných argumentů zapadá rovněž fakt, s jakou razancí zlato umazalo 50 dolarovou ztrátu prakticky během několika hodin v závěru prvního říjného týdne.
Abychom příliš nezabředli do analytického žargonu a nenudili technikáliemi, které překračují možnosti formátu tohoto článku, pokusme se vyjádřit laicky srozumitelně.
Měřené cenové propady (korekce a konsolidace) v jinak zdravém trendu mají svou měřitelnou sílu (momentum) a časový rámec. Krátké korektury a konsolidace nepřekračují zpravidla 4 až 6 týdnů. „Naše“ korektura trvá podle našeho modelu právě od 4.9. (= lokální maximum 1565 USD). K dnešnímu dni tedy asi 4 týdny. Máme tedy pravděpodobně nejvýše 2 až maximálně 4 týdny k akceleraci pozitivního trendu, kdy by mělo zlato zpracovat v první vlně metu kolem 1650/1670 USD.
Graf 1: Zlato v USD/unci za poslední tři měsíce (aktuálně 1503,56 USD/unci)
Zlato po dynamické vzestupu + 23 % od poloviny května do 4. září přešlo do fáze korekce (svislá červená linie), která by měla trvat ještě maximálně 2 až maximálně 4 týdny. Pak by měl následovat dynamický vzestup k další metě 1650 až maximálně 1670 USD/unci.
Zdroj: EKKA-Gold/Guidants
Neztratit z očí celkový obraz
Mnohé nasvědčuje tomu, že v následujících dnech až týdnech bude důležité neztratit ze zřetele celkový obraz. K tomu účelu si můžete osvěžit celkový dlouhodobý obraz na grafu 2.
Graf 2: Zlato v USD od 2001 do 2019 – dlouhodobý chart
Na dlouhodobém grafu je patrný desetiletý vzestupný trend od roku 2001 do roku 2011 – první fáze dlouhodobého trendu, který přinesl investorům více než +600 % vzestup. Tento trend byl vystřídán cyklickou konsolidací v podobě obratové formace. Vše nasvědčuje tomu, že zlato a vzácné kovy jsou v přechodu k druhé fází dlouhodobého vzestupného trendu.
Zdroj: EKKA-Gold/Guidants
Co je teď důležité…
Zlato se pravděpodobně nachází v ranné fázi 2. etapy dlouhodobé vzestupného trendu, který započal od roku 2001 do roku 2011. Za tuto periodu přineslo svým investorů více než 600% zisk. Vše nasvědčuje tomu, že druhá fáze je také jen začátkem. Koneckonců každý trend bude dříve nebo později překonán, i ten, který vynese zlato nad horizont absolutního maxima z let 2011.
Koupit nebo posílit přiměřenou pozice fyzického investičního zlata i stříbra může sehrát zásadní roli do blízké budoucnosti. A to nejen z pohledu performance, ale především jako ultimativní ochrana proti četným rizikům globálního finančního systému a systémovému předlužení celé západní civilizace. Zlato a vzácné kovy představovaly vždy ultimativní pojistku zejména proti proaktivní inflační politice centrálních bank. Z toho pohledu zlato zůstává jedním ze základních stavebních kamenů v celkové majetkové diversifikace a současně substanční ochrana majetku před plíživým vyvlastněním i riziky třetích stran.
Závěrem…
…ještě jeden pozoruhodný fakt a paradox finančních dějin lidstva současně. Zlato ve své monetární roli po dlouhých 2500 let ani jedinkrát nezbankrotovalo, zatímco veškeré umělé měny bez výjimky. S trochou nadsázky lze konstatovat, že finanční dějiny lidstva jsou v podstatě dějinami lží a podvodů a zlato vrací poměry vždy zpět ke kázní a umírněnosti.
Poučení: „Tento článek a názory v něm obsažené slouží výlučně informačním účelům a nepředstavují žádné investiční doporučení směřující ke koupi nebo prodeji finančních nástrojů. Informace byly pečlivě vybrány a seřazeny. Úplnost a správnost obsažených informací nelze garantovat. Případné okomentování nebo odhady odrážejí mínění aurora v okamžiku zpracování článku a toto se může změnit bez předchozího upozornění.“
Autor: Zdeněk Ďuriš, EKKA-Gold s.r.o.
Petr Olašin 11 října, 2019
Posted In: Pojištění / Investice

Chystáte se koupit nebo prodat vozidlo? Pak je dobré si ohlídat formálně několik věcí. ČKP při uplatňování nároků dle zákona č. 168/1999 Sb., o pojištění odpovědnosti z provozu vozidla, vychází z údajů zapsaných v registru silničních vozidel. Stává se, že vyjde najevo, že zápis v registru není aktuální a je na původním vlastníkovi, aby prodej vozidla a změnu doložil.
I když občanský zákoník pro platné uzavření kupní smlouvy nevyžaduje písemnou smlouvu, je velice rozumné ji sepsat a mít uschovanou. V kupní smlouvě nezapomeňte uvést identifikační údaje prodávajícího i kupujícího, předmět koupě vč. SPZ, VIN a čísla velkého TP, datum prodeje, kupní cenu a podpisy prodávajícího i kupujícího.
Pokud již nevlastníte vozidlo, je nutné oznámit tuto informaci pojišťovně a ta vám vrátí nespotřebované pojistné. Nestačí pouze přestat platit pojistné, to by pojišťovna určitě vymáhala. Nový vlastník by měl při přepisu doložit platnou zelenou kartu, ideálně již na něj.
Doporučujeme nepředávat doklady od vozu a ukončovat povinné ručení do doby, než bude převedeno na nového majitele. Přepis na registru raději zajistěte spolu s novým vlastníkem a nespoléhejte, že po podpisu kupní smlouvy vše sám vyřídí. Ušetříte si tak mnoho problémů, které mohou nastat.

Skrytá úskalí při prodeji a koupi vozu. Srovnání povinného ručení s osobním přístupem.
Na přepis vozidla je dle § 8 zákona č. 56/2001 Sb., o podmínkách provozu vozidel na pozemních komunikacích pouze 10 pracovních dní. Nedodržení lhůty je bráno jako přestupek, za který může být uloženo až 50.000 Kč pokuta a zároveň dosud evidovanému vlastníkovi hrozí další náklady za dopravní přestupky, které spáchá již nový majitel vozu.
O změnu v registru vozidel může požádat i předchozí majitel i bez součinnosti kupujícího dle (§ 8a zákona č. 56/2001 Sb. Musí však dodat veškerou dokumentaci včetně evidenční kontroly vozu, která není starší než 30 dní.
Petr Olašin 5 října, 2019
Posted In: Pojištění / Investice
Štítky: kupní smlouva, pojištění, povinné ručení

Od 1.10.2019 máme nové sídlo firmy na ulici Výstavní 2224/8 v Ostravě, a ještě den před oficiální změnou proběhla první podzimní porada s 20 vybranými kolegy v novém tréninkovém a konzultačním centru, na které se postupně vystřídalo 7 prezentujících. Pravda, podmínky byly místy bojové, neboť stěhování proběhlo pouhé 2 pracovní dny před poradou, mnohé věci se ještě vybalovaly, hledaly, seznamovali jsme se s novými prostory, ale nakonec vše proběhlo podle plánu.
Poradu zahájil pan Vladimír Špráchal z představenstva, který se úvodem vrátil do teplých letních měsíců a vyhodnotil nejúspěšnější poradce i pracovníky call centra, kdy pochvala mířila za paní Lenkou Patakiovou z pobočky Hradec Králové, které se v červenci podařilo domluvit 108 schůzek pro poradce a i díky jejímu přičinění jsme dosáhli v létě rostoucích výsledků.
V průběhu programu jsme si připomněli, že přesně před rokem v září byl spuštěn projekt podpory aktivních poradců, v rámci kterého mají schůzky z call centra ZDARMA, spolu s reklamními předměty, školeními a další podporou, aby se mohli plně bavit svou práci. Před rokem byl také spuštěn SROVNÁVAČ s osobním přístupem, který byl rozšířen z pojištění motorových vozidel také na pojištění nemovitostí (domy, byty, rekreační objekty).

 Zmíněna byla nově otevřená kancelář v Brně od Pavla Vysoglada a prezentace na setkání majitelů malých a středních firem v Praze, kde produkty, přínosy a zkušenosti s ČIFO pro firmy představil regionální ředitel Ing. Jiří Drbohlav, který bude mít na starost také otevření pobočky v Praze.
Pan Ing. Vladimír Tureček zopakoval legislativní povinnosti poradců, řádnou péči o klienty a upozornil na důležitost důsledného vyplňování záznamu z jednání, jeho vyhodnocení a další dokumentaci ke smlouvám. Zároveň byl panem Turečkem blíže představen projekt SENIOR V BEZPEČÍ, který získává stále na větší popularitě a ve spolupráci s obcemi a městy plánujeme další školení, z nichž se mnoho uskuteční ještě v tomto měsíci (říjen 2019:).

Kolegům, kteří ještě neměli k dispozici podpisové tablety, byly o přestávce bezplatně zapůjčeny. Po krátké prezentaci Petra Olašina ke kampani „není to jen o penězích“ a představení nejbližších termínů workshopů a CÍLENÝCH STRATEGIÍ již pokračovali zástupci partnerských společností s novinkami v produktech ČPP NEON a AuRENTY, kdy jsme se dozvěděli také podrobnosti k vývoji cen zlata a dalších příležitostí.
Nové sídlo firmy jsme tedy otestovali hned v plné zátěži a věříme, že bude příjemným místem pro další setkávání s kolegy i klienty a obchodními partnery. Již za pár týdnů proběhnou specializované workshopy, úvěrový den, den pro firmy a další zajímavé akce.
Petr Olašin 2 října, 2019
Posted In: Aktuality ČIFO / PPP
Štítky: ČIFO, ČIFO kariéra, zkušenosti s ČIFO

Přesně před rokem – 1.10.2018 – začaly platit nové podmínky pro poskytování hypotečních úvěrů, kdy některé změny jsou pro klienty bank pozitivní (zrušení vysokých poplatků za předčasné splacení mimo fixaci) a jiné bohužel omezují samotné poskytnutí spotřebitelského úvěru na bydlení.
1. podmínka
Maximální výše hypotéky by neměla překročit 9násobek ročního čistého příjmu.
2. podmínka
Zároveň by žadatel neměl na splátkách vydávat více než 45% čistého měsíčního příjmu. Do uvedeného procenta se načítají všechny půjčky žadatele + 5% z výše kontokorentu a kreditní karty, které tak mohou negativně ovlivnit plnění podmínky. V ideálním případě je před podáním žádosti o hypotéku karty a kontokorent doplatit, zrušit a spotřebitelské úvěry zkonsolidovat z neúčelových prostředků při čerpání hypotéky. Musí být zároveň splněna podmínka 1 i 3.
3. podmínka
A aby toho nebylo málo, banky musely omezit 90 a 100% hypotéky a žadatel by měl mít v ideálním případě mít naspořeno minimálně 20% z ceny vlastních prostředků + 4% na zaplacení daně z nabytí nemovitosti.
V loňském roce došlo k navýšení úrokových sazeb a postupně začaly růst i úroky hypoték. Sazby kolem 1,5% jsou již (ne)dávnou minulostí a zpočátku roku 2019 se pohybovaly kolem 3%. Vlivem nižšího objemu schválených hypoték nakonec banky snižují své marže a jdou proti představě ČNB o navyšování sazeb. Paradoxně tak v období, kdy ČNB úrokové sazby zvýšila, banky sazby snížily.

Rok po velké změně v procesu schvalování hypotečních úvěrů
Mladí žadatelé ve větších městech tak mají často problém s plněním podmínek a na hypotéku nedosáhnou. Pomoci jim mohou rodiče, kteří již mají svou nemovitost splacenou a dát ji do zástavy na „dozajištění“, čímž je splněna podmínka LTV – dostatečné zajištění, ale v případě problému se splácením je třeba mít na paměti, že se ručí 2 nemovitostmi.
Úrokové sazby tak spíše stagnují či mírně klesají. Klienti bez dostatečných úspor tak musí hledat nájemní bydlení, které paradoxně často vychází dráž než splátka hypotéky, na kterou nedosáhnou. Při placení vyššího nájemného, než by byla splátka hypotéky, se obtížněji odkládají peníze na splnění podmínky vlastních prostředků a mnoho žadatelů se dostává do „začarovaného kruhu“. Význam vlastního spoření ještě předtím, než se klienti rozhodnou pro vlastní bydlení tak nabývá na významu a je velmi důležité si dokládat alespoň polovinu plánované budoucí splátky a vytvářet tak rezervu vlastních prostředků.
Mohlo by vás také zajímat:
Refinancování hypotéky bez obav, podle starých podmínek
Jakou zvolit délku fixace u hypotéky?
Spotřebitelské úvěry – neplaťte více než musíte
Petr Olašin 1 října, 2019
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, investice, nemovitosti, stavební spoření
Mnoho manažerů, náborářů dodnes staví své aktivity a argumenty na porovnávání výše provizí, servisu a řečmi o tom, jak jsou „prima parta“. Doba, kdy poradci houfně přecházeli z různých MLM systémů za vyššími provizemi už je pryč a rozhodně nestačí nabídnout jen více peněz.
Na trhu lze narazit i na společnosti nabízející výrazně nižší provize poradcům výměnou za svou vizi, jak to myslí s klienty upřímně a jak pro ně mají speciálně upravené produkty. I když se prezentují nízkonákladovými produkty, často je tomu naopak. V konečném důsledku tak společnost vezme více klientovi i poradci a vydělá 2x. Poradce, který tento model odhalí pak naštvaně přechází jinde, nebo zklamán končí v oboru nadobro. Aktuálně jsme svědky odchodů celých skupin po stovkách z největších MLM.
Častou snahou mrakodrapových MLM společností (pozn. podle počtu pater kariérních stupňů, kterých je téměř jako CITY TOWERu, v němž mnohé společnosti sídlí:), jak si udržet poradce na nižších provizních stupních (aby mohli vydělávat na vyšší manažery) je argumentace zajištění péče, srovnávačů, pravidelných porad a teambuildingových akcí, kde si všichni navzájem potvrzují, jak je správné, že dělají právě pro červenou či modrou značku. Otázkou je, jestli kvalitní samostatný poradce, který má 5 a více let praxe potřebuje pravidelné týdenní porady, výkazy práce, šéfa, na kterého vydělává, a je-li to co je mu léta tvrzeno pravda.
V dnešní době je produktová i servisní nabídka různých společností velmi podobná. Málokterá společnost má nějaký skutečně jedinečný produkt jen pro své poradce / klienty a dojde-li na porovnání provizí mezi velkými MLM a pooly, proč by měl poradce dělat tutéž práci za poloviční peníze, jen proto, že může jet se svými kolegy na exotickou dovolenou a trávit jednou týdně dopoledne na poradě:).
„V ČIFU – Českém institutu finanční odpovědnosti a.s. jsme si vědomi těchto skutečností a svým poradcům a manažerům nastavujeme pomocí jednoduché kariéry na třech řádcích jasná pravidla a motivační ohodnocení, kterým se blížíme spíše poolovým společnostem. K tomu však přidáváme skutečně ojedinělý dotační program, který můžou poradci a manažeři využít dle potřeby. K nejpopulárnějším patří u poradců bezplatné schůzky z call centra a u manažerů dotace na asistentku a kancelář“, řekl Petr Olašin, člen dozorčí rady, aktivní manažer a specialista v oboru financí a pojištění, který v posledních 20 letech poznal jak práci v pojišťovně, MLM systémech i spolupráci s „poolem“.
Společnost ČIFO byla od samého počátku budována také jako vzdělávací společnost a sociální podnik. Jelikož u nás pracují specialisté s praxí kolem 20 let v oboru víme, že je lepší pomoct klientům některým událostem předcházet, než je řešit příliš pozdě. Proto máme rozvinut vzdělávací systém také pro zaměstnance firem i seniory (projekt SENIOR V BEZPEČÍ) a na nástrahy nejen finančního a pojistného trhu upozorňujeme formou interaktivních seminářů. Díky tomu, že jsme sociální podnik, můžeme veškeré služby účtovat v režimu Náhradního plnění a tím se naše služba násobně zatraktivní, neboť kromě pomoci občanům, pomůžeme také s řešením sociální oblasti a neplacením pokuty za nezaměstnávání dostatečného počtu osob se zdravotním postižením (dále jen OZP).
To, že jsme sociální podnik přináší kromě samotného prospěchu pro zaměstnance z řad OZP a práce v příjemném prostředí služeb (většina chráněných dílen je spíše manuálního charakteru), také mnoho doprovodných efektů v kariéře pro samostatné poradce a manažery. Dlouhodobě totiž čerpáme dotace z Ministerstva práce a sociálních věcí, které promítáme do následné podpory. Z těch nejzásadnějších přínosů uveďme zejména:

FIRMY, které mají zkušenost s ČIFO si na spolupráci nejvíce cení, že služby, které měli v minulosti dodávány od více firem a jednotlivců, nyní mohou mít „pod jednou střechou“, s jediným telefonním kontaktem na specialistu ČIFO, který jim pomůže s řešením Náhradního plnění, vzděláváním zaměstnanců, správou pojistných, úvěrových a investičních smluv, asistencí při likvidaci pojistných událostí, roční rekalkulací smluv a organizací výběrových řízení na pojištění firemního majetku i zaměstnanců.
SEČTENO A PODTRŽENO – Do systému vyplácíme o něco nižší provize než většina poolových společností a zároveň více než většina MLM. Díky dotační politice a snazšímu přístupu ke klientele si však v konečném součtu vydělá více člověk z každé kategorie. Stačí vzít do ruky kalkulačku a domluvit si u nás schůzku přes kariera@cifo.cz nebo kontaktní údaje:).
Práce u nás je velmi kreativní, zajímavá, spravedlivě ohodnocena a bude vás bavit. Jste-li člověk, který se nebojí nových výzev a svou práci vnímá i jako poslání a pomoc druhým, neváhejte nás kontaktovat. Rádi se s vámi setkáme a probereme možnosti spolupráce a nastavení, a to i v případě, že nemáte zkušenosti v oboru – máme adaptační plán pro nováčky i tipařskou smlouvu, kdy tipaře odměníme za doporučení klienta nebo poradce.
Petr Olašin 20 září, 2019
Posted In: Aktuality ČIFO / PPP, Kariéra

Investiční zlato a stříbro mají za sebou od poloviny června pozitivní a dynamický cenový růst. A hned na úvod je nutné zdůraznit, že tou zásadní kvalitativní událostí, která přivodila obrat z letargie posledních pěti let, je právě úspěšné proražení linie odporu u 1360 USD/unci. V našich příspěvcích jsme několikrát podmiňovali, že právě tato zásadní linie (grafu 1 viz. níže) musí být pokořena k odstartování pozitivního dlouhodobého trendu.
Trvalo tedy mnoho měsíců, než se po sérii tří neúspěšných pokusů podařilo ceně zlata konečně zdolat zmiňovanou zásadní linii 1360 USD s logicky odpovídající cenovou akcelerací až k současné ceně 1555 USD/unci. Graf této události vidíte na dlouhodobém grafu 1.
Graf 1: Cena zlata za unci v USD, 2010-2019

Průlom přes linii 1360 USD (červená přerušovaná linie) znamenal zásadní impuls k dlouhodobému vzestupnému trendu. Tím byla dokončena dlouhodobá obratová formace v podobě „misky“ (v grafu černý oblouk dole).
Zdroj: EKKA-Gold/Guidants
Cyklické trendy trvají 10 i více let…
Poslední trend tohoto druhu jsme zaznamenali mezi lety 2001-2011, kdy zlato vystoupalo z 260 USD na 1922 USD/unci, tedy úctyhodných +650 %. Právě naše četné ukazatele nám potvrzují, že z dlouhodobé perspektivy se nachází zlato a stříbro v ranné fázi dlouhodobého vzestupného trendu.
Odhlédnuto od běžných krátkodobých cenových propadů, se dá předpokládat, že i aktuální trend předstihne ty minulé. Aktuální odstup od cenového maxima zlata (z roku 2011) k dnešní ceně v USD je „jen“ 28 %. Pak už by čekaly nové neprobádané terény…
Cenové korektury patří k trendu…
Mezi 5. – 10. zářím se propadla cena zlata za unci ve „špici“ o téměř 5 %. U mnohých investorů vyvolala tato korektura značnou nervozitu. Jakkoliv se toto obchodování zdá býti hektické a nervózní, zapadá přesto tento vývoj do námi sledovaných dlouhodobých trendů, u kterých jsou cenové korektury v tomto rozsahu pochopitelné a v podstatě nevinné.
Konkrétně tedy: cena zlata za unci v USD od poloviny letošního května vzrostla z 1270 USD/unci na 1565 USD, plus 23 %. Od tohoto maxima klesla 10.9.2019 o necelých 5 %.
Z tohoto pohledu mnoho povyku pro nic a klasifikujeme propad jako zdravou korekturu na cestě vzhůru.
Námi sledované indikátory, jako například Optix, který měří náladu investorů na trhu, námi prognózované hodnocení potvrzují. Historie tohoto indikátoru ukazuje, že v silných fázích vzestupného trendu je dosaženo hodnoty nad 80 % optimistických investorů zpravidla dvakrát, než nastane významnější cenová korektura (viz graf 2).
Graf 2: Indikátor optimismu na trhu Optix (horní polovina grafu – černá křivka cena zlata v USD, spodní modrá Optix v procentech)

V silných fázích trendu dosáhne Optix indikátor přes 80 % optimismu podruhé (vodorovná červená přerušovaná linie), než dojde k výraznější cenové korektuře.
Zdroj: Sentimenttrader.com/ komentář EKKA-Gold
Korektury v etablované vzestupném trendu zpravidla představují příležitost k nákupu…
Aktuální korektura je viditelná na grafu 3. Událost v grafu je označena šedou elipsou vpravo nahoře.
Graf 3: Cena zlata v USD/unci, od počátku roku 2019

Za poslední 4 měsíce přidalo zlato na tempu o 23 %. Aktuální cenová korektura -4,6 %. Z pohledu námi sledovaného dlouhodobého trendu se jedná jen o klasickou korekturu na cestě vzhůru.
V etablovaném vzestupném trendu platí „Trend is your Friend.“
Zdroj: EKKA-Gold
Jak vypadá aktuální situace u stříbra?
Stříbro aktuálně kopíruje cenový vývoj zlata, s typicky vyšší volatilitou, jak se říká „visí na témže laně“. Také u stříbra nastal pozitivní trendový zvrat prolomení hodnot 16,0 – 16,50 USD/unci.
Graf 4: Stříbro v USD za unci 2018–2019

Stejný zásadní průlom jako u zlata k nastartování dlouhodobého trendu představovala u stříbra bariéra nad 16,5 USD/unci, kde došlo ke prolomení sestupné sestupného trendu (červená přerušovaná linie v grafu) a horizontální linie odporu (šedá linie). Celá událost je v grafu popsána elipsou vpravo.
Zdroj: EKKA-Gold
Prognóza zlata do konce roku 2019
Vysoká dynamika vzestupného trendu zatím nevykazuje významnější známky únavy. Je pravděpodobné, že cena zlata bude pokračovat ve vzestupu dříve, než nastane razantnější korektura.
Běžné korektury v řádu mínus 5 % jsou potvrzením dlouhodobého trendu.
U zlata nám z našich sledovaných indikátorů vyplývá, že by cena v USD mohla dosáhnout t v průběhu roku ceny 1647/1650 USD za unci, než by mělo dojít k rozsáhlejší korektuře.
Základním předpokladem zůstává, že nesmí by porušen aktuálně etablovaný pozitivní trend u výše zmiňované linie u 1360 USD/unci (v graf 1- červená přerušovaná linie).
Autor: Zdeněk Ďuriš, Ekka gold
Petr Olašin 16 září, 2019
Posted In: Pojištění / Investice

Každý rok desetitisícům klientů končí garance úrokové sazby u hypotéky, tzv. fixace a musí si dohodnout s bankou podmínky na další období. Právě to je vhodná doba k prozkoumání podmínek konkurence a vzhledem ke změněn zákona si dovolíme tvrdit, že se téměř vždy může změna banky vyplatit, a to i v případě, že vám stávající banka nabídne nebo dorovná úrokovou sazbu konkurence.
Pokud máte stávající hypoteční úvěr uzavřen podle starších podmínek, tedy před 1.10.2018, bude i po změně fixace vázán na staré podmínky. V okamžiku kdy neuvažujete o předčasném doplacení, mimořádných splátkách, prodeji nemovitosti a doplacení hypotéky je možné akceptovat novou sazbu, případně si vyjednat výhodnější podmínky dodatkem. Dle starších podmínek má totiž banka nárok také na sankce podle starých podmínek, a ty mohou být v případě mimořádných splátek i desítky procent ze splacené výše úvěru. Toto už podle nových podmínek (od 1.10.2018) není možné a banka může účtovat pouze prokazatelně a účelně vynaložené náklady, které jsou většinou v řádu stokorun až jednotek tisíců (nikoliv statisíců jako v minulosti – viz. např. starší článek ODCHÁZÍŠ, ZAPLATÍŠ – ZDE).
Nové podmínky jsou výhodnější, sankce nižší
Podle nových podmínek se už nestáváte zajatcem vlastní banky, když například prodáte nemovitost a doplatíte hypoteční úvěr mimo pevné období fixace. Nové podmínky si můžete zafixovat až 2 roky dopředu – viz. článek Předfixace – rezervujte si nové podmínky až 2 roky předem – ZDE – a nemusíte tak mít obavu z navýšení sazby. Při dopředném refinancování však neopomeňte před změnou fixace a doplatku stávající bance provést některé kroky. Například přesné vyčíslení zůstatku ke splacení banky zpravidla vydávají 1 měsíc před koncem fixace. O mimořádnou splátku musíte svou banku požádat písemně, na pobočce nebo přes internetové bankovnictví. Mimořádná splátka (doplatek jistiny) musí být provedena do stanoveného data v přesné výši na 2 desetinné místa. Kvalitní poradce vám veškeré tyto kroky ohlídá a připomene. I tak je dobré myslet na to, že podpisem smlouvy o refinancování hypotéky to ještě nekončí a bude potřeba provést několik úkonů, navštívit katastr apod.
Mnoho klientů při refinancování využije i možnost si navýšit půjčku o neúčelové prostředky na cokoliv, za sazbu hypotéky.
Stále ještě dobíhají fixace z období, kdy byly úrokové sazby o jednotky procent vyšší než dnes a nová splátka je o několik tisíc nižší než původní (pozor – může to být i naopak – viz. článek Po 3 letech jim zvýšili splátky hypotéky o 5000 – ZDE). Obecně doporučujeme uspořenou měsíční částku použít na tvorbu rezerv (na lepší časy:) nebo si po konzultaci se specialistou zkrátit splatnost hypotéky o několik let a platit stejně, jak jste byli zvyklí. Jelikož nejde odhadnout vývoj situace na trhu práce, růst mezd, zdraví a další faktory jsme spíše zastánci ponechání doby splatnosti, snížení splátky a uspořené prostředky dále investovat. V budoucnu bude na vás, jestli jimi umoříte hypotéku třeba o 10 let dříve nebo použijete na zabezpečení na stáří…
Máte-li zájem o bližší informace, neváhejte nás kontaktovat.
Autor: Petr Olašin
Petr Olašin 9 září, 2019
Posted In: Hypotéky / Úvěry
Štítky: hypotéky, půjčky, refinancování, úvěry
2.9.2019 byla otevřena kancelář v Brně na adrese Holandská 2 ve Spielberk Office Center, jejíž provoz má na starost manažer Pavel Vysoglad, který zde s kolegy bude k dispozici jak pro osobní klientelu, tak možnost pořádání školení finanční gramotnosti pro zaměstnance firem (také v režimu Náhradního plnění).
Pavel Vysoglad působí v oboru bankovnictví, pojišťovnictví od roku 2013. Se svými kolegy je schopen řešit veškeré potřeby klientů z řad občanů i firem. Stejně jako na ostatních pobočkách nabízí klientům službu „Správa smluv“, kdy jsou klienti upozorňování na změny ve smlouvách, nárůst průměrných cen nemovitostí a nutnost úpravy smlouvy, aby nedocházelo k podpojištění, tak pokles cen motorových vozidel, aby klienti neplatili vyšší pojistné. V rámci správy smluv hlídáme klientům i úvěrové smlouvy a upozorňujeme na pohyby v úrokových sazbách, kdy automaticky klienty informujeme o možnostech snížení splátek i úroku.
 Otevírací doba kancelářských prostor je Po – Pá 7:30 – 17:00. Pokud byste potřebovali setkání o víkendu nebo svátcích je možné na základě individuální domluvy předem.
Jak se objednat? Zavolejte na tel. 608 519 267 nebo napište na email vysoglad@cifo.cz a domluvíme se na termínu a místě setkání.
Chcete s námi spolupracovat jako kolega, využívat ojedinělé pro klientské nástroje a mít zajištěnou klientelu? Pošlete CV na kariera@cifo.cz.
Kontaktní údaje na kancelář:
Pavel Vysoglad, tel: 608 519 267, e-mail: vysoglad@cifo.cz, Holandská 878/2, 639 00 Brno
Petr Olašin 2 září, 2019
Posted In: Aktuality ČIFO / PPP

Zavolejte nám:
732 422 200